Các phương pháp định giá doanh nghiệp phổ biến khi bán công ty

Định giá doanh nghiệp: Yếu tố quyết định giá trị thực khi bán công ty
Trong bối cảnh thị trường M&A tại Việt Nam đang sôi động, việc định giá doanh nghiệp trở thành bước đầu tiên và quan trọng nhất đối với bất kỳ chủ công ty nào đang cân nhắc bán. Nhiều chủ doanh nghiệp từng chứng kiến cơ hội trượt khỏi tay chỉ vì định giá không phù hợp – quá cao khiến nhà đầu tư quay lưng, quá thấp thì đánh mất giá trị tích lũy hàng chục năm. M&A Vietnam 2026 được dự báo là hướng dẫn chiến lược toàn diện cho nhà đầu tư nước ngoài, nhấn mạnh vai trò của định giá chính xác trong việc tiếp cận thị trường Việt Nam. Tương tự, làn sóng M&A đang cuốn qua ngành y tế nhưng vẫn vấp phải rào cản pháp lý, nơi định giá là nền tảng để vượt qua các trở ngại đó.
Đối với chủ công ty, hiểu rõ các phương pháp định giá không chỉ giúp bạn tự tin đàm phán mà còn tránh những sai lầm phổ biến dẫn đến thất bại thương vụ. Việt Nam đang nổi lên như điểm sáng trong bối cảnh M&A toàn cầu, với cơ hội được định hình lại bởi nguồn vốn kỷ luật hơn. Bài viết này sẽ phân tích sâu các phương pháp phổ biến, từ góc nhìn thực tế của người bán, giúp bạn chuẩn bị tốt hơn cho hành trình bán công ty.
Mục lục
- Tại sao chủ doanh nghiệp cần hiểu các phương pháp định giá doanh nghiệp trước khi bán?
- Các phương pháp định giá doanh nghiệp từ góc nhìn người bán
- Nhà đầu tư nhìn nhận vấn đề này như thế nào?
- Sai lầm phổ biến của người bán
- Checklist thực tế cho chủ doanh nghiệp
- Khi nào người bán nên bắt đầu chuẩn bị?
- Điều này kết nối như thế nào với hành trình bán công ty tổng thể
Tại sao chủ doanh nghiệp cần hiểu các phương pháp định giá doanh nghiệp trước khi bán?
Định giá doanh nghiệp không phải là con số trừu tượng trên giấy tờ, mà là nền tảng quyết định bạn nhận được bao nhiêu từ công sức xây dựng. Trong thị trường M&A Việt Nam 2025, cơ hội đang được định hình bởi nguồn vốn kỷ luật, đòi hỏi chủ công ty phải nắm rõ giá trị thực để tránh bị ép giá. Nếu không hiểu các phương pháp, bạn dễ rơi vào tình trạng nhà đầu tư áp đặt cách tính riêng, dẫn đến mất hàng chục phần trăm giá trị.
Ví dụ, một công ty bất động sản có thể định giá dựa trên danh mục tài sản qua các giao dịch M&A, nhưng nếu chủ sở hữu không biết cách so sánh với thị trường, thương vụ sẽ thất bại. Hơn nữa, ACCA và KPMG đang hợp tác để dẫn dắt lãnh đạo doanh nghiệp tiên phong trong ESG, nơi định giá tích hợp yếu tố bền vững trở thành tiêu chuẩn mới. Chủ công ty cần hiểu để:
- Xây dựng niềm tin với nhà đầu tư qua dữ liệu vững chắc.
- Tránh định giá chủ quan dựa trên cảm tính hoặc lịch sử lợi nhuận cá nhân.
- Tối ưu hóa giá trị bằng cách cải thiện các chỉ số then chốt trước khi bán.
Thị trường Việt Nam đang chống chọi xu hướng toàn cầu với sức sống riêng trong M&A, tạo cơ hội lớn nhưng cũng đòi hỏi sự chuẩn bị kỹ lưỡng về định giá. Không nắm bắt điều này, bạn có nguy cơ bỏ lỡ làn sóng đầu tư đang diễn ra mạnh mẽ.
Các phương pháp định giá doanh nghiệp từ góc nhìn người bán
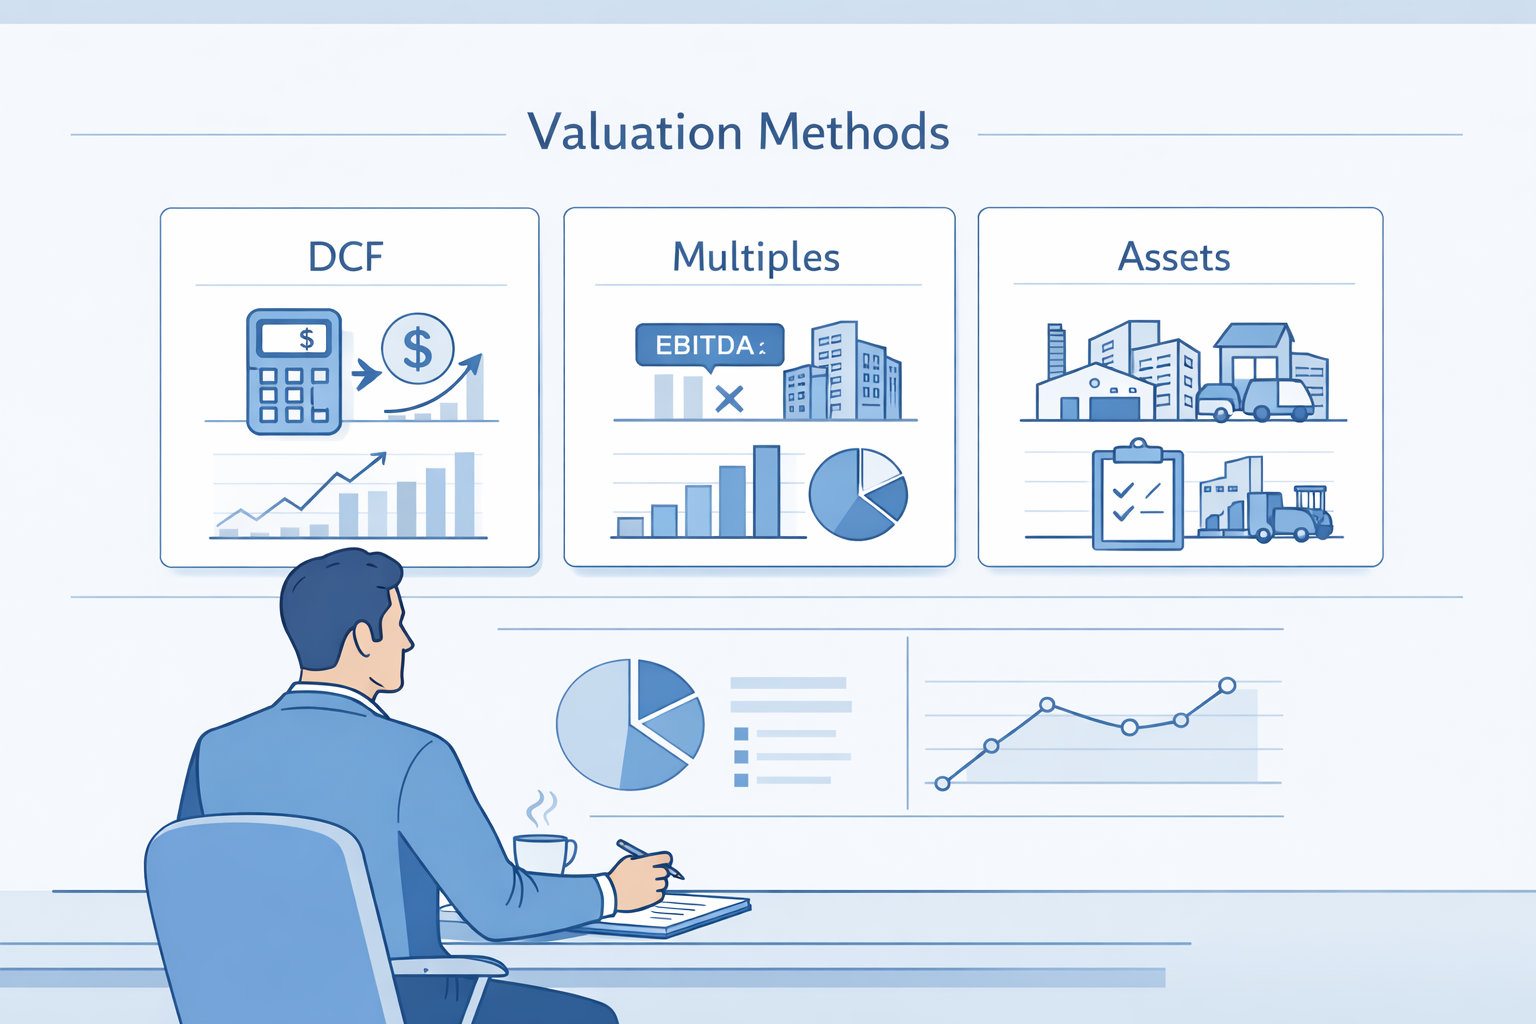
Từ góc nhìn người bán, các phương pháp định giá doanh nghiệp phổ biến được chia thành ba nhóm chính: dựa trên tài sản, dựa trên thu nhập và dựa trên thị trường. Mỗi phương pháp phù hợp với loại hình công ty khác nhau, giúp chủ sở hữu trình bày giá trị một cách thuyết phục.
Phương pháp dựa trên tài sản (Asset-based approach)
Phương pháp này tính giá trị bằng cách trừ đi nợ phải trả khỏi tổng giá trị tài sản. Phù hợp với công ty có tài sản cố định lớn như bất động sản. Trong các giao dịch M&A danh mục bất động sản, phương pháp này thường được ưu tiên vì tính minh bạch. Công thức cơ bản: Giá trị tài sản ròng = Tổng tài sản – Tổng nợ. Người bán cần cập nhật định giá tài sản độc lập để tránh tranh cãi.
Phương pháp dựa trên thu nhập (Income-based approach)
Đây là phương pháp phổ biến nhất với doanh nghiệp tăng trưởng ổn định. Hai cách chính là Discounted Cash Flow (DCF) và Capitalization of Earnings. DCF dự báo dòng tiền tương lai và chiết khấu về hiện tại bằng WACC (Weighted Average Cost of Capital). Đối với người bán, việc chuẩn bị báo cáo dòng tiền đáng tin cậy là chìa khóa. Capitalization of Earnings dùng hệ số nhân hóa lợi nhuận thường xuyên, thường áp dụng cho công ty trưởng thành.
Để đọc thêm về chuẩn bị báo cáo tài chính trước khi bán công ty, giúp tăng độ chính xác định giá.
Phương pháp dựa trên thị trường (Market-based approach)
Sử dụng hệ số nhân từ các giao dịch tương đương, như EV/EBITDA hoặc P/E. Trong làn sóng M&A ngành y tế, phương pháp này giúp so sánh nhanh với các thương vụ tương tự. Người bán cần chọn nhóm so sánh phù hợp (comparables) để biện minh cho mức nhân cao hơn.
Kết hợp các phương pháp này tạo ra định giá cân bằng, giúp chủ công ty tự tin hơn trong đàm phán.
Nhà đầu tư nhìn nhận vấn đề này như thế nào?
Nhà đầu tư thường ưu tiên phương pháp thu nhập và thị trường vì phản ánh tiềm năng tăng trưởng. Trong bối cảnh M&A 2026 dành cho nhà đầu tư nước ngoài, họ sử dụng mô hình tinh vi kết hợp ESG để đánh giá rủi ro dài hạn. Ví dụ, với danh mục bất động sản qua M&A, họ tập trung vào dòng tiền ổn định hơn là giá trị sổ sách.
Đối với ngành y tế đang chứng kiến làn sóng M&A nhưng vướng pháp lý, nhà đầu tư kiểm tra kỹ định giá để đảm bảo vượt qua rào cản. Họ thường điều chỉnh hệ số nhân xuống nếu phát hiện rủi ro pháp lý hoặc phụ thuộc chủ sở hữu. Hiểu góc nhìn này giúp người bán điều chỉnh chiến lược định giá phù hợp.
Sai lầm phổ biến của người bán
Nhiều chủ công ty mắc lỗi định giá chủ quan dựa trên lợi nhuận năm ngoái mà bỏ qua xu hướng thị trường. Một sai lầm khác là không cập nhật tài sản, dẫn đến định giá thấp trong các thương vụ bất động sản. Để tránh, tham khảo sai lầm phổ biến khi lần đầu bán công ty.
- Không chuẩn bị dữ liệu dòng tiền cho DCF.
- Chọn sai nhóm so sánh trong multiples.
- Bỏ qua yếu tố ESG, đặc biệt khi ACCA và KPMG nhấn mạnh điều này.
Những lỗi này có thể làm giảm 20-30% giá trị thương vụ.
Checklist thực tế cho chủ doanh nghiệp
Dưới đây là khung chuẩn bị định giá thực tế:
- Audit tài chính: Kiểm tra báo cáo 3 năm qua.
- Xây dựng mô hình DCF: Dự báo dòng tiền 5 năm.
- Tìm comparables: Phân tích 5-10 công ty tương đương.
- Định giá tài sản: Thuê chuyên gia độc lập.
- Tích hợp ESG: Đánh giá tác động bền vững.
- Test sensitivity: Kiểm tra kịch bản xấu nhất.
Tải bộ checklist M&A để hỗ trợ quy trình này. Ngoài ra, xem Checklist chuẩn bị bán công ty trong 12 tháng.
Khi nào người bán nên bắt đầu chuẩn bị?
Bắt đầu ngay khi có ý định bán, ít nhất 12-18 tháng trước. Trong thị trường M&A Việt Nam đang bucking trend toàn cầu, chuẩn bị sớm giúp tận dụng cơ hội từ nguồn vốn kỷ luật. Nếu công ty bạn phù hợp với làn sóng y tế hoặc bất động sản, hành động ngay để định giá tối ưu.
Điều này kết nối như thế nào với hành trình bán công ty tổng thể
Định giá là bước đầu trong quy trình M&A, dẫn đến due diligence và đàm phán. Nó kết nối với toàn bộ hành trình từ chuẩn bị đến closing. Để bắt đầu quy trình M&A, hoặc tìm hiểu thêm tại cẩm nang kiến thức M&A. Hiểu rõ giúp bạn kiểm soát hành trình bán hiệu quả hơn.
Tải checklist chuẩn bị bán công ty ngay hôm nay tải bộ checklist M&A.
Bắt đầu hành trình bán công ty của bạn bước đầu tiên để bán doanh nghiệp.
Cần tư vấn cá nhân hóa? đặt lịch tư vấn bảo mật.