Nên bán cổ phần hay bán toàn bộ công ty: Lựa chọn tối ưu cho chủ doanh nghiệp

Lựa chọn giữa bán cổ phần và bán toàn bộ công ty: Quyết định ảnh hưởng trực tiếp đến giá trị nhận được
Khi chủ công ty bắt đầu nghĩ đến việc bán, câu hỏi đầu tiên thường là: nên bán cổ phần hay bán toàn bộ công ty? Đây không chỉ là vấn đề hình thức mà còn quyết định số tiền bạn nhận được sau thuế, mức độ phức tạp pháp lý và thậm chí là tương lai của doanh nghiệp sau giao dịch. Nhiều chủ doanh nghiệp chọn sai hướng dẫn đến mất hàng chục phần trăm giá trị, deal bị hủy hoặc kéo dài vô tận.
Ở Việt Nam, thị trường M&A đang sôi động với hướng dẫn toàn diện về sáp nhập và mua lại ngày càng phổ biến. Tuy nhiên, giữa bán cổ phần – chuyển nhượng quyền sở hữu cổ đông – và bán toàn bộ công ty – thường qua chuyển nhượng tài sản hoặc toàn bộ doanh nghiệp – có sự khác biệt lớn về thuế, thủ tục và rủi ro. Thuế thu nhập từ chuyển nhượng cổ phần là yếu tố then chốt mà nhà đầu tư nước ngoài thường cân nhắc khi exit. Dự thảo sửa luật thuế thu nhập doanh nghiệp cũng đang ảnh hưởng đến cách cấu trúc giao dịch. Nếu không hiểu rõ, bạn có thể đối mặt với thuế cao hơn dự kiến hoặc buyer rút lui vì lo ngại pháp lý.
Bài viết này sẽ phân tích thực tế từ góc nhìn người bán, giúp bạn đánh giá lựa chọn phù hợp, tránh sai lầm phổ biến và chuẩn bị hiệu quả. Dù bạn đang ở giai đoạn đầu hay đã có offer, hiểu rõ sự khác biệt này sẽ giúp tối ưu hóa kết quả bán.
Mục lục
- Tại sao chủ công ty cần hiểu rõ bán cổ phần hay bán toàn bộ trước khi bán?
- Bán cổ phần hay bán toàn bộ từ góc nhìn người bán
- Nhà đầu tư nhìn nhận vấn đề này ra sao?
- Sai lầm phổ biến của người bán
- Checklist thực tế cho chủ công ty
- Khi nào nên bắt đầu chuẩn bị?
- Điều này kết nối thế nào với toàn bộ hành trình bán công ty?
Tại sao chủ công ty cần hiểu rõ bán cổ phần hay bán toàn bộ trước khi bán?
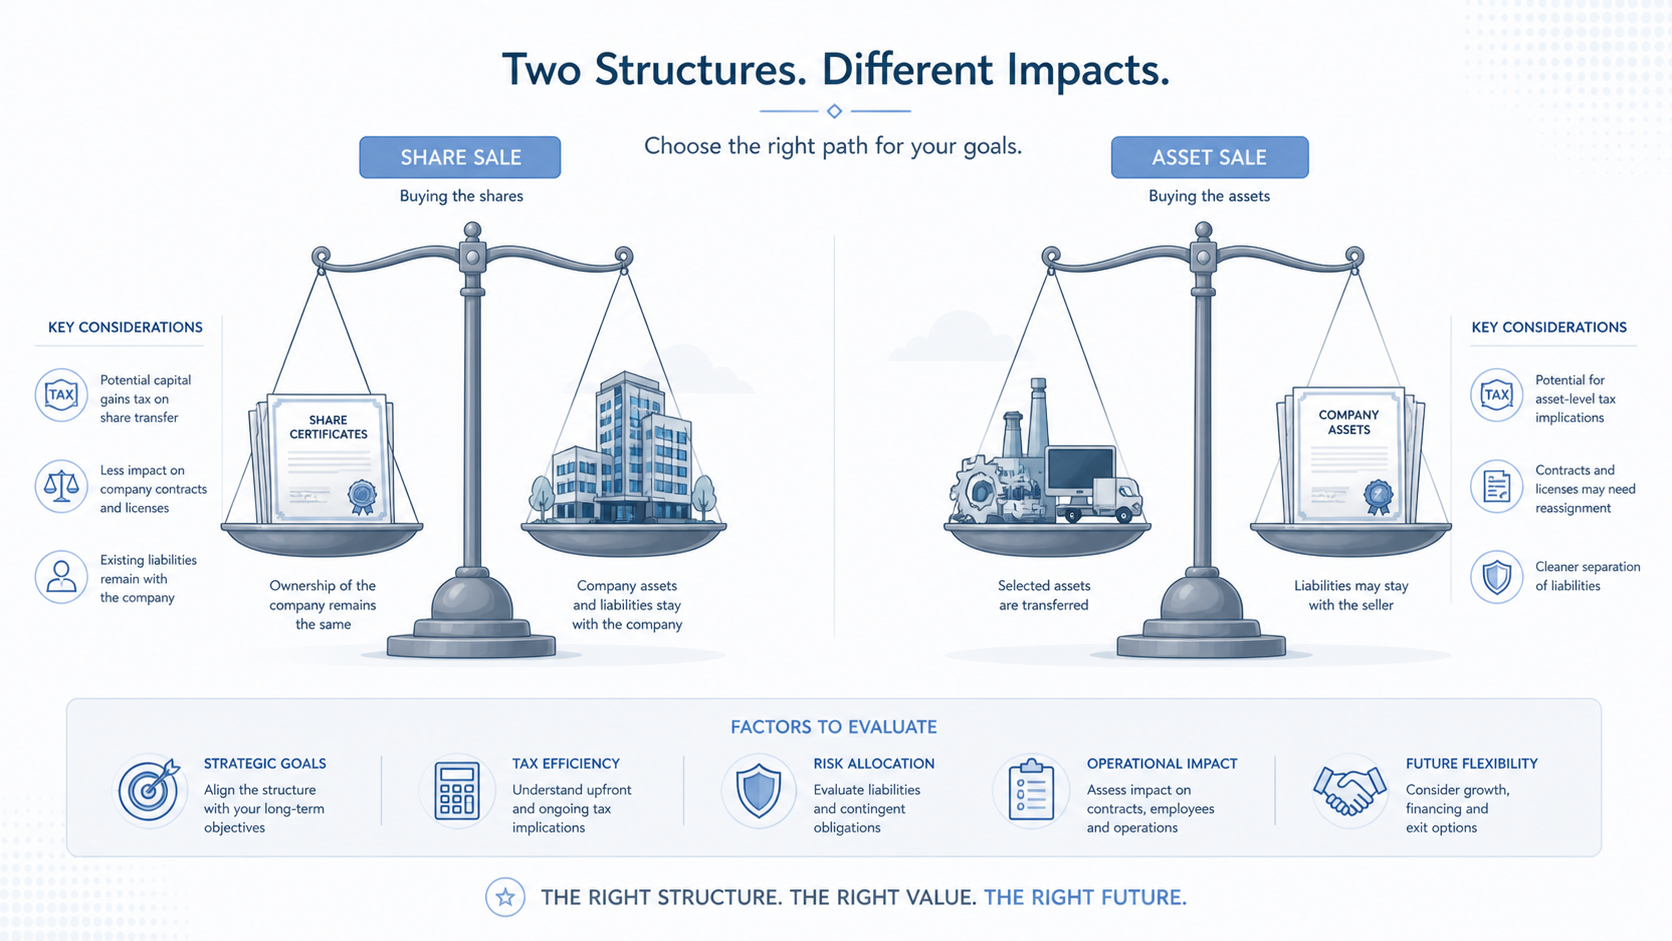
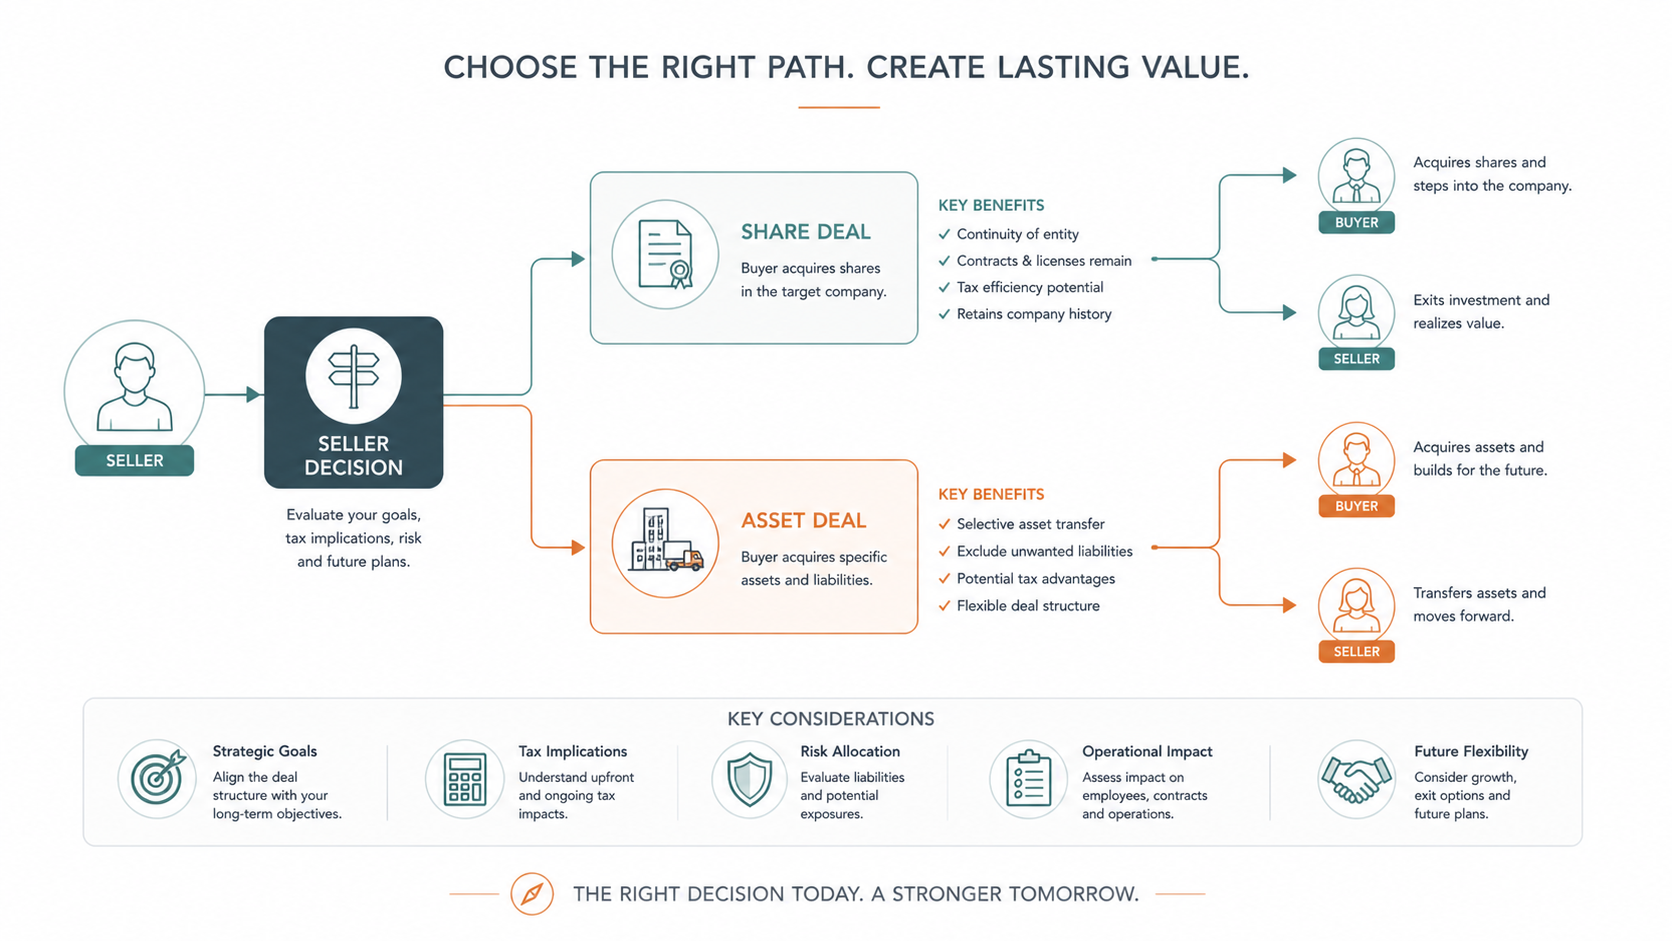
Quyết định giữa bán cổ phần và bán toàn bộ công ty ảnh hưởng trực tiếp đến lợi nhuận ròng bạn nhận được. Bán cổ phần thường đơn giản hơn về thủ tục, vì bạn chỉ chuyển quyền sở hữu cổ đông mà không cần thay đổi cấu trúc doanh nghiệp. Buyer tiếp quản toàn bộ, bao gồm tài sản, nợ phải trả và hợp đồng đang diễn ra. Điều này hấp dẫn với nhà đầu tư chiến lược muốn kiểm soát nhanh chóng.
Ngược lại, bán toàn bộ công ty có thể là chuyển nhượng tài sản chọn lọc, giúp buyer tránh kế thừa nợ xấu hoặc hợp đồng rủi ro. Tuy nhiên, ở Việt Nam, hình thức này thường phức tạp hơn do cần đăng ký thay đổi với cơ quan nhà nước, và thuế có thể áp dụng khác biệt. Ví dụ, thuế thu nhập từ chuyển nhượng cổ phần được xem xét kỹ lưỡng trong các giao dịch exit của nhà đầu tư.
Không hiểu rõ dẫn đến mất giá trị: một số chủ công ty ép bán toàn bộ để ‘sạch sẽ’, nhưng buyer e ngại thuế chuyển nhượng tài sản cao hơn. Hoặc chọn bán cổ phần mà không kiểm tra nợ ẩn, khiến deal thất bại. Hiểu rõ giúp bạn đàm phán từ vị thế mạnh, chọn cấu trúc phù hợp với loại buyer và tình hình tài chính công ty.
Thị trường M&A Việt Nam đang phát triển, với các hướng dẫn hoàn chỉnh giúp chủ doanh nghiệp định hướng. Dự thảo sửa luật thuế thu nhập doanh nghiệp cũng tạo cơ hội tối ưu hóa thuế. Bắt đầu bằng việc đánh giá công ty: mức độ ‘sạch’ tài chính, loại buyer tiềm năng và mục tiêu cá nhân của bạn.
Bán cổ phần hay bán toàn bộ từ góc nhìn người bán
Từ góc nhìn người bán, bán cổ phần thường nhanh hơn và giá cao hơn vì buyer mua ‘gói hoàn chỉnh’. Bạn nhận tiền từ chuyển nhượng cổ phần, giữ nguyên pháp nhân. Ưu điểm: thủ tục đơn giản, ít gián đoạn hoạt động, và dễ dàng exit hoàn toàn nếu bán 100% cổ phần.
Nhược điểm: buyer kế thừa mọi thứ, bao gồm tranh chấp pháp lý tiềm ẩn hoặc nợ thuế cũ. Nếu công ty có vấn đề, giá sẽ bị trừ mạnh. Bán toàn bộ công ty, thường qua asset deal, cho phép chọn lọc tài sản bán, loại bỏ phần kém hấp dẫn. Bạn có thể giữ lại tiền mặt hoặc tài sản cá nhân hóa.
Ở Việt Nam, bán cổ phần phổ biến với startup và công ty nước ngoài vì phù hợp với quy định đầu tư. Tuy nhiên, thuế chuyển nhượng cổ phần là yếu tố lớn: nhà đầu tư tính toán kỹ lợi nhuận sau thuế. Bán toàn bộ có thể tránh một số thuế này nhưng phải chịu VAT hoặc thuế TNDN trên lợi nhuận tài sản.
Chọn dựa trên tình huống: nếu công ty sạch, mạnh về thương hiệu và khách hàng ổn định, bán cổ phần lý tưởng. Nếu có nợ phức tạp, asset deal an toàn hơn. Nhiều chủ công ty kết hợp: bán đa số cổ phần nhưng giữ thiểu số để tư vấn chuyển giao.
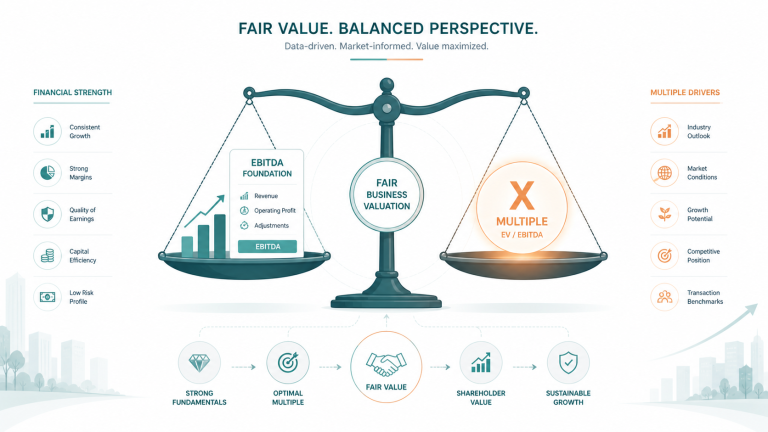
Thực tế, các phương pháp định giá khác nhau tùy cấu trúc: share deal thường dùng multiple EBITDA, asset deal tập trung giá trị tài sản ròng.
Nhà đầu tư nhìn nhận vấn đề này ra sao?
Buyer ưu tiên share deal để tiếp quản nhanh, giữ nguyên hợp đồng nhà cung cấp và khách hàng. Họ tránh rủi ro mất giấy phép kinh doanh hoặc phải đàm phán lại hợp đồng lao động. Đặc biệt với nhà đầu tư nước ngoài, mua cổ phần giúp tuân thủ luật đầu tư dễ dàng hơn.
Tuy nhiên, họ cảnh giác với ‘skeleton in the closet’: kiểm tra pháp lý kỹ lưỡng trước khi ký. Thuế thu nhập từ chuyển nhượng cổ phần ảnh hưởng đến giá chào mua, vì buyer tính exit của chính mình. Dự thảo sửa luật thuế TNDN có thể thay đổi cách họ cấu trúc deal.
Với asset deal, buyer thích nếu chỉ cần tài sản cốt lõi, tránh nợ. Nhưng thủ tục dài hơn, cần phê duyệt chuyển nhượng tài sản lớn. Họ thường đòi chiết khấu vì rủi ro hoạt động gián đoạn. Nhà đầu tư chiến lược ưu tiên share deal để mở rộng thị phần, trong khi private equity thích cấu trúc linh hoạt kết hợp cả hai.
Để hấp dẫn buyer, chuẩn bị tài liệu rõ ràng về cả hai lựa chọn. Làm công ty trông hấp dẫn bằng data room đầy đủ, chứng minh giá trị ở cả cổ phần lẫn tài sản.
Sai lầm phổ biến của người bán
Sai lầm lớn nhất: không tư vấn thuế sớm. Nhiều chủ công ty chọn share deal mà không tính thuế chuyển nhượng cổ phần, dẫn đến lợi nhuận ròng thấp hơn dự kiến. Hoặc ép asset deal để ‘tránh thuế’, nhưng buyer rút lui vì phức tạp.
Sai lầm thứ hai: không đánh giá rủi ro kế thừa. Bán cổ phần mà giấu tranh chấp lao động, deal bị hủy phút chót. Thứ ba: định giá sai. Share deal định giá cao hơn nhờ goodwill, nhưng nếu tài sản yếu, buyer chọn asset deal với giá thấp.
Chủ doanh nghiệp thường bỏ qua sự khác biệt pháp lý: share deal cần phê duyệt cổ đông, asset deal cần thay đổi đăng ký kinh doanh. Không chuẩn bị NDA hoặc LOI phù hợp cấu trúc dẫn đến mất thời gian. Cuối cùng, không xem xét hậu giao dịch: bán cổ phần có thể giữ vai trò cố vấn, asset deal thường kết thúc sạch sẽ.
Tránh bằng cách lập kế hoạch sớm, tham khảo chuyên gia. Từ điển thuật ngữ M&A giúp hiểu rõ share deal vs asset deal.
Checklist thực tế cho chủ công ty
Dưới đây là framework 10 bước để chọn và chuẩn bị bán cổ phần hay toàn bộ:
- Đánh giá tình hình công ty: Liệt kê tài sản, nợ, hợp đồng. Công ty sạch? Chọn share deal.
- Tính toán thuế sơ bộ: Ước tính thuế chuyển nhượng cổ phần vs thuế tài sản.
- Xác định loại buyer: Chiến lược thích share, tài chính thích linh hoạt.
- Chuẩn bị tài chính: Audit 2 năm gần nhất, normalize EBITDA.
- Kiểm tra pháp lý: Xử lý tranh chấp, giấy phép sạch sẽ.
- Xây data room: Phân loại theo cấu trúc deal. Hướng dẫn data room.
- Định giá hai kịch bản: Sử dụng multiple cho share, NAV cho asset.
- Soạn thảo lựa chọn: Teaser đề cập cả hai.
- Đàm phán cấu trúc: Linh hoạt dựa trên offer.
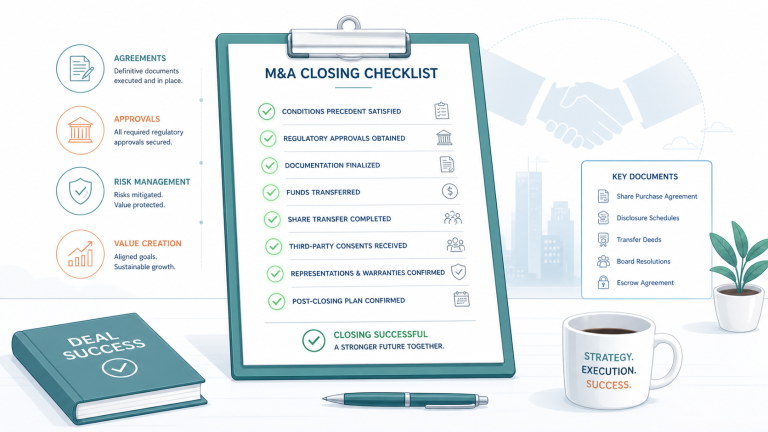
- Kế hoạch hậu deal: Chuyển giao, non-compete.
Áp dụng checklist này giúp quyết định đúng, tăng giá 20-30%.
Khi nào nên bắt đầu chuẩn bị?
Bắt đầu 12-18 tháng trước target exit. Nếu công ty đang tăng trưởng, chuẩn bị song song để tránh gián đoạn. Với share deal, cần audit pháp lý sớm vì buyer due diligence kéo dài 3-6 tháng.
Nếu tình hình tài chính yếu, ưu tiên dọn dẹp trước khi quyết định cấu trúc. Theo dõi thay đổi luật như dự thảo thuế TNDN để điều chỉnh kịp thời. Bắt đầu bằng tải bộ checklist M&A chuẩn bị bán công ty.
Điều này kết nối thế nào với toàn bộ hành trình bán công ty?
Quyết định cấu trúc là phần cốt lõi trong hành trình M&A: từ seller readiness, định giá đến closing. Nó ảnh hưởng valuation – share deal thường cao hơn nhờ intangible assets. Kết nối với yếu tố tăng khả năng bán thành công.
Toàn hành trình: Readiness (6-12 tháng) → Marketing → Negotiation (cấu trúc deal) → Due diligence → Closing. Chọn đúng cấu trúc rút ngắn 20% thời gian, giảm rủi ro hủy deal. Để bắt đầu, bước đầu tiên để bán doanh nghiệp.
Tải checklist chuẩn bị bán công ty tải bộ checklist M&A.
Bắt đầu hành trình bán đánh giá doanh nghiệp ngay.
Tư vấn chiến lược cá nhân hóa đặt lịch tư vấn bảo mật.