Công ty đang lỗ nhưng vẫn có giá trị bán cao: Bí quyết thực tế
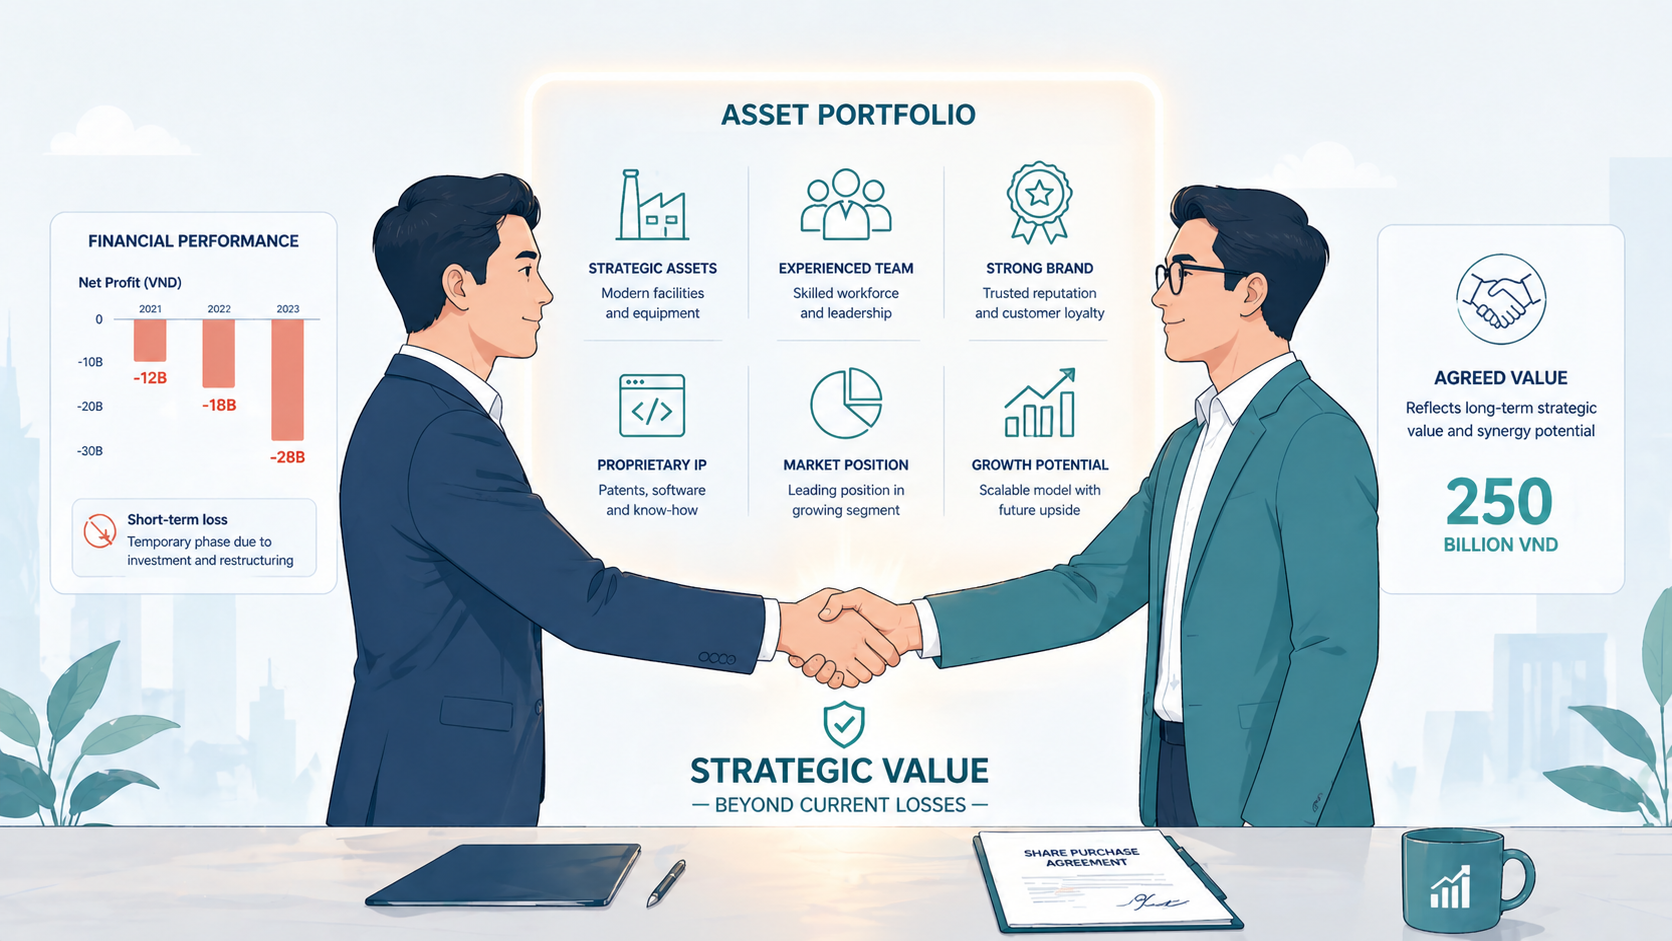
Nhiều chủ công ty ở Việt Nam thường nghĩ rằng nếu doanh nghiệp đang lỗ, thì việc bán sẽ khó khăn và giá trị chỉ còn trên giấy. Thực tế không hẳn vậy. Tôi đã chứng kiến không ít trường hợp công ty lỗ liên tục nhưng vẫn được nhà đầu tư mua với mức giá hấp dẫn, thậm chí cao hơn kỳ vọng. Lý do nằm ở những yếu tố vượt xa con số lợi nhuận trên báo cáo tài chính.
Hãy tưởng tượng bạn sở hữu một công ty sản xuất với dây chuyền máy móc hiện đại, vị trí chiến lược tại khu công nghiệp Bình Dương, và một danh sách khách hàng trung thành từ các tập đoàn lớn. Dù năm nay lỗ vì chi phí nguyên liệu tăng vọt do biến động thị trường toàn cầu, nhà đầu tư vẫn sẵn sàng trả giá cao vì họ nhìn thấy tiềm năng mở rộng sản xuất và tận dụng ngay lập tức các tài sản đó. Đây không phải chuyện viễn vông – đó là thực tế M&A tại Việt Nam những năm gần đây.
Trong bài viết này, chúng ta sẽ khám phá sâu lý do tại sao công ty lỗ vẫn bán được giá cao, từ góc nhìn của người bán và nhà đầu tư. Bạn sẽ học được cách đánh giá giá trị thực sự của công ty mình, tránh những sai lầm phổ biến, và có checklist cụ thể để chuẩn bị. Hiểu rõ điều này giúp bạn không bán tháo công ty ở mức giá thấp, mà tối ưu hóa giá trị để đạt kết quả tốt nhất.
Mục lục
- Tại sao chủ công ty cần hiểu rõ vấn đề công ty lỗ vẫn bán giá cao trước khi bán?
- Vấn đề công ty lỗ bán giá cao từ góc nhìn người bán
- Nhà đầu tư nhìn nhận vấn đề này thế nào?
- Sai lầm phổ biến của người bán
- Checklist thực tế để tối ưu giá trị công ty lỗ khi bán
- Khi nào nên bắt đầu chuẩn bị?
- Điều này liên kết thế nào với hành trình bán công ty tổng thể

Tại sao chủ công ty cần hiểu rõ vấn đề công ty lỗ vẫn bán giá cao trước khi bán?
Chủ công ty thường tập trung vào báo cáo lỗ lãi hàng quý, coi đó là thước đo duy nhất của giá trị. Nhưng trong M&A, giá bán không chỉ dựa vào EBITDA dương. Nếu bạn không hiểu rằng công ty lỗ vẫn có thể bán giá cao, bạn dễ rơi vào bẫy định giá thấp bản thân, chấp nhận lời đề nghị đầu tiên từ buyer, hoặc tệ hơn, bỏ lỡ cơ hội vì nghĩ công ty “không đáng bán”.
Hiểu rõ vấn đề này giúp bạn chuyển từ tư duy phòng thủ sang tấn công. Thay vì lo lắng về lỗ, bạn tập trung làm nổi bật các tài sản vô hình và tiềm năng tăng trưởng. Ở Việt Nam, thị trường M&A đang sôi động với dòng vốn nước ngoài đổ vào các lĩnh vực như công nghệ, logistics, và sản xuất. Một công ty lỗ nhưng có công nghệ độc quyền hoặc mạng lưới phân phối rộng lớn có thể thu hút PE fund hoặc strategic buyer sẵn sàng trả premium.
Ví dụ, nhiều startup công nghệ Việt Nam lỗ nặng ở giai đoạn đầu nhưng được mua lại với giá cao nhờ dữ liệu người dùng và thuật toán AI. Nếu chủ công ty không nắm bắt, họ có thể không chuẩn bị data room đúng cách, dẫn đến deal thất bại hoặc giá thấp. Hiểu vấn đề này là bước đầu để bạn kiểm soát quá trình bán, tránh mất hàng chục phần trăm giá trị.
Hơn nữa, trong bối cảnh kinh tế biến động như lạm phát và gián đoạn chuỗi cung ứng, nhà đầu tư ngày càng tìm kiếm các công ty có nền tảng vững chắc dù tạm thời lỗ. Biết điều này giúp bạn định vị công ty hấp dẫn hơn, đặc biệt khi chuẩn bị hồ sơ tài chính sạch sẽ và câu chuyện tăng trưởng thuyết phục.
Vấn đề công ty lỗ bán giá cao từ góc nhìn người bán
Từ vị trí người bán, công ty lỗ thường mang lại cảm giác bất an. Bạn có thể nghĩ: “Làm sao bán được khi lỗ 20% năm nay?” Nhưng giá trị thực sự nằm ở những gì buyer có thể khai thác sau khi mua. Là chủ công ty, bạn cần nhìn xa hơn con số đỏ trên bảng cân đối kế toán.
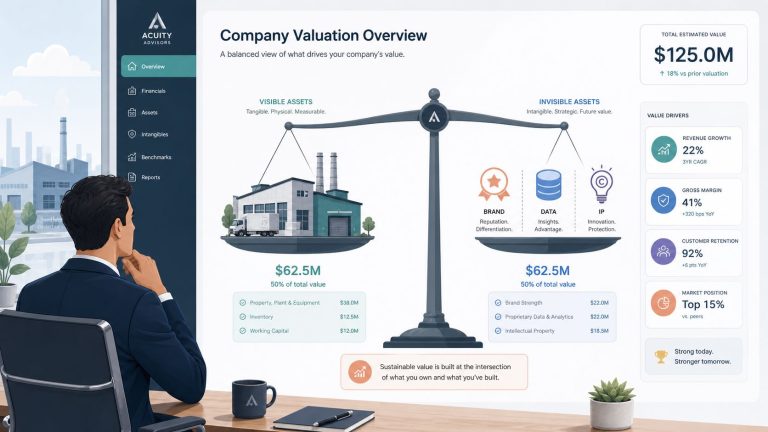
Đầu tiên, tài sản hữu hình như nhà xưởng, máy móc, đất đai. Một công ty sản xuất thực phẩm ở Đồng Nai lỗ do cạnh tranh gay gắt, nhưng nhà máy đạt chuẩn ISO và vị trí gần cảng Cát Lái khiến buyer logistics trả giá cao để mở rộng. Người bán cần inventory và định giá tài sản độc lập để chứng minh giá trị này.
Thứ hai, tài sản vô hình: thương hiệu, bằng sáng chế, dữ liệu khách hàng. Công ty phần mềm lỗ vì đầu tư R&D lớn, nhưng sở hữu app với 500.000 user active – đây là vàng ròng cho buyer muốn scale nhanh. Bạn nên chuẩn bị báo cáo về user growth và retention rate để kể chuyện.
Thứ ba, vị thế thị trường và synergies. Công ty của bạn có thể lỗ riêng lẻ nhưng bổ sung hoàn hảo cho portfolio của buyer lớn. Ví dụ, một nhà cung cấp linh kiện ô tô lỗ do chip shortage, nhưng hợp nhất với công ty lắp ráp sẽ tạo lợi thế cạnh tranh. Người bán cần nghiên cứu buyer tiềm năng để highlight những điểm khớp này.
Cuối cùng, tiềm năng turnaround. Nếu bạn có kế hoạch cải thiện margin rõ ràng, buyer sẽ trả giá cao hơn vì họ mua cả “future cash flow”. Tập trung vào điều này giúp công ty lỗ trở thành cơ hội đầu tư hấp dẫn.
Nhà đầu tư nhìn nhận vấn đề này thế nào?
Nhà đầu tư không mua dựa trên lợi nhuận năm nay, mà trên giá trị dài hạn. Với strategic buyer như tập đoàn đa ngành, họ đánh giá synergies: công ty lỗ của bạn có thể cắt giảm chi phí của họ 15-20% nhờ tích hợp. PE fund thì nhìn DCF model điều chỉnh, tập trung vào growth rate và exit multiple.
Họ phân tích multiple không chỉ EBITDA, mà còn revenue multiple cho tech company, hoặc EV/Asset cho manufacturing. Một công ty SaaS lỗ nhưng revenue growth 50%/năm có thể bán ở 5-8x revenue. Ở Việt Nam, các deal như vậy phổ biến với buyer từ Singapore hay Nhật.
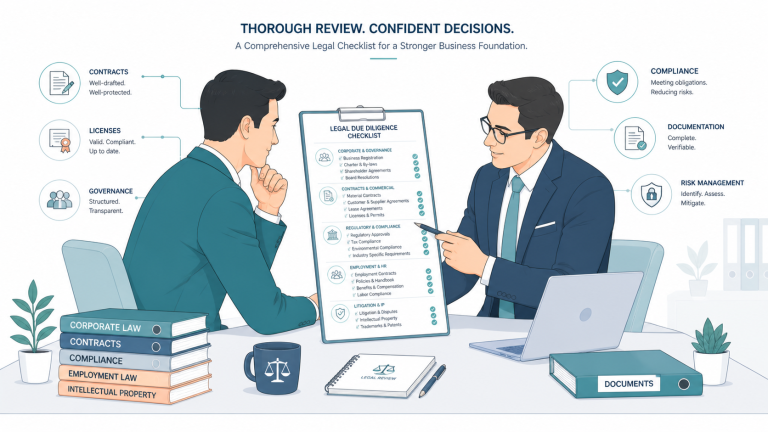
Buyer cũng xem xét rủi ro: contract ổn định, đội ngũ key personnel, và compliance pháp lý. Công ty lỗ nhưng không có tranh chấp lao động hay nợ xấu sẽ được premium. Họ dùng due diligence để verify, nên người bán cần chuẩn bị trước.
Cuối cùng, sentiment thị trường: trong bull market, buyer sẵn trả cao hơn cho potential. Ngược lại, họ discount mạnh nếu kinh tế suy thoái. Hiểu góc nhìn này giúp bạn negotiate tốt hơn.
Sai lầm phổ biến của người bán
Sai lầm lớn nhất là chỉ nhìn báo cáo lỗ và từ chối bán. Nhiều chủ công ty Việt Nam nghĩ “chờ có lãi rồi bán”, nhưng bỏ lỡ window of opportunity khi ngành hot.
Sai lầm thứ hai: không chuẩn bị tài liệu. Buyer yêu cầu những tài liệu nhà đầu tư sẽ yêu cầu khi bán công ty, như báo cáo tài chính audit, hợp đồng khách hàng. Thiếu chúng dẫn đến discount lớn.
Thứ ba: phụ thuộc founder. Công ty lỗ nhưng founder dependency cao khiến buyer lo rủi ro key-man. Cần chứng minh đội ngũ có thể vận hành độc lập.
Thứ tư: định giá sai. Dùng công thức đơn giản như 3x EBITDA (âm) thay vì asset-based hoặc market comps.
Thứ năm: chọn buyer sai. Bán cho speculator thay vì strategic buyer có synergies.
Checklist thực tế để tối ưu giá trị công ty lỗ khi bán
Dưới đây là checklist 10 bước cụ thể, dựa trên kinh nghiệm thực tiễn:
- Đánh giá tài sản: Lập danh sách tài sản hữu hình/vô hình, định giá độc lập.
- Xây dựng câu chuyện tăng trưởng: Dự báo cash flow 3-5 năm, highlight drivers.
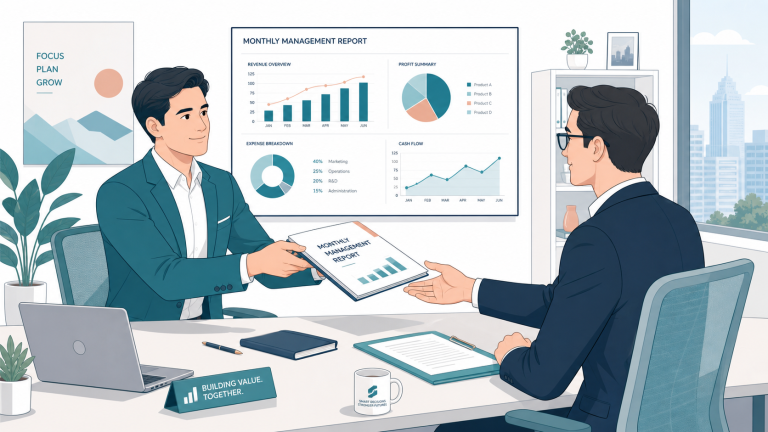
- Sạch hóa báo cáo tài chính: Audit, loại bỏ one-off expenses. Xem thêm chuẩn bị báo cáo tài chính trước khi bán công ty.
- Chuẩn bị data room: Tổ chức tài liệu theo chuẩn M&A.
- Nghiên cứu buyer: Xác định strategic fit.
- Tối ưu pháp lý: Kiểm tra hợp đồng, IP ownership.
- Test market: Confidential teaser để gauge interest.
- Negotiate NDA và LOI: Bảo vệ thông tin.
- Tìm chuyên gia hỗ trợ: Để tối đa hóa giá.
Tải bộ checklist M&A để có mẫu chi tiết.
Khi nào nên bắt đầu chuẩn bị?
Bắt đầu ngay khi nghĩ đến bán, ít nhất 12 tháng trước. Nếu công ty lỗ, cần thời gian turnaround một phần để chứng minh potential. Theo dõi thị trường: khi valuation multiple cao, hành động nhanh.
Đừng chờ lãi dương – nhiều deal thành công với công ty lỗ nếu timing tốt. Theo checklist chuẩn bị bán công ty trong 12 tháng, chia giai đoạn: 0-3 tháng assess, 4-9 optimize, 10-12 market.
Điều này liên kết thế nào với hành trình bán công ty tổng thể
Vấn đề công ty lỗ bán giá cao là phần cốt lõi của seller readiness. Nó kết nối với bắt đầu quy trình M&A, định giá, due diligence, đến closing. Hiểu nó giúp bạn tích hợp vào chiến lược tổng thể, từ chuẩn bị data room đến negotiate terms.
Khám phá thêm tại cẩm nang kiến thức M&A hoặc từ điển thuật ngữ M&A.
Bạn sẵn sàng tối ưu giá trị công ty? Tải bộ checklist chuẩn bị bán công ty.
Bắt đầu hành trình bán ngay hôm nay: Đánh giá doanh nghiệp ngay.
Cần tư vấn cá nhân hóa? Đặt lịch tư vấn bảo mật với chuyên gia.