M&A hoạt động như thế nào trong thực tế? Góc nhìn từ người bán công ty

Giới thiệu
Rất nhiều chủ doanh nghiệp nghe nói về M&A qua những câu chuyện rất đơn giản: có người mua, hai bên thương lượng giá, ký hợp đồng và chuyển giao công ty. Nhưng khi bước vào quá trình thực tế, họ mới nhận ra rằng M&A phức tạp hơn rất nhiều so với tưởng tượng ban đầu.
Một thương vụ M&A thường kéo dài từ vài tháng đến hơn một năm. Trong suốt quá trình đó, người bán phải làm việc với nhiều bên khác nhau: nhà đầu tư, luật sư, kiểm toán, cố vấn tài chính, thậm chí cả đội ngũ nội bộ của mình. Rất nhiều câu hỏi sẽ xuất hiện:
- Vì sao quá trình kéo dài lâu như vậy?
- Vì sao sau khi đã thống nhất giá, deal vẫn có thể thay đổi?
- Vì sao nhà đầu tư liên tục yêu cầu thêm dữ liệu và kiểm tra?
Nếu không hiểu M&A hoạt động như thế nào trong thực tế, nhiều chủ doanh nghiệp dễ rơi vào trạng thái:
- Mất kiên nhẫn
- Đàm phán sai trọng tâm
- Hoặc đưa ra quyết định vội vàng
Bài viết này sẽ giúp bạn hiểu rõ cách M&A diễn ra ngoài đời thực, từ góc nhìn của người bán. Mục tiêu không phải để biến bạn thành chuyên gia M&A, mà để giúp bạn chuẩn bị tốt hơn trước khi bước vào quá trình bán công ty.
Nếu bạn chưa quen với khái niệm này, bạn có thể đọc trước bài M&A là gì để hiểu tổng quan về cách các thương vụ mua bán doanh nghiệp hoạt động.
Table of Contents
- Vì sao chủ doanh nghiệp cần hiểu M&A hoạt động như thế nào trước khi bán công ty?
- M&A hoạt động như thế nào trong thực tế từ góc nhìn bên bán (Seller Perspective)
- Nhà đầu tư nhìn quy trình M&A như thế nào?
- Những sai lầm phổ biến của bên bán khi bước vào M&A
- Checklist / Framework để hiểu và chuẩn bị cho quy trình M&A
- Khi nào nên bắt đầu chuẩn bị cho quá trình M&A?
- Quy trình M&A nằm ở đâu trong hành trình bán công ty?
Vì sao chủ doanh nghiệp cần hiểu M&A hoạt động như thế nào trước khi bán công ty?
Trong nhiều trường hợp, người bán bước vào M&A với kỳ vọng khá đơn giản: tìm người mua, thỏa thuận giá và hoàn tất giao dịch. Nhưng trong thực tế, quá trình này hiếm khi diễn ra nhanh chóng như vậy.
Có ba lý do chính khiến việc hiểu cách M&A vận hành trở nên quan trọng.
Thứ nhất, M&A là một quá trình nhiều giai đoạn. Mỗi giai đoạn có mục tiêu riêng, từ tiếp cận nhà đầu tư, thẩm định, đàm phán đến ký kết. Nếu không hiểu cấu trúc này, người bán dễ bị bất ngờ khi quá trình kéo dài.
Thứ hai, rất nhiều quyết định quan trọng xảy ra sau khi giá sơ bộ đã được thống nhất. Những thay đổi trong quá trình thẩm định hoặc đàm phán có thể ảnh hưởng trực tiếp đến giá trị cuối cùng của thương vụ.
Thứ ba, M&A không chỉ là giao dịch tài chính. Đây còn là quá trình chuyển giao quyền kiểm soát doanh nghiệp. Điều này ảnh hưởng đến đội ngũ, văn hóa công ty và cả vai trò của người sáng lập sau thương vụ.
Hiểu rõ cách M&A hoạt động giúp người bán:
- Chuẩn bị tốt hơn cho từng giai đoạn
- Giảm áp lực tâm lý khi quá trình kéo dài
- Đưa ra quyết định dựa trên hiểu biết, thay vì phản ứng cảm xúc
M&A hoạt động như thế nào trong thực tế từ góc nhìn bên bán (Seller Perspective)
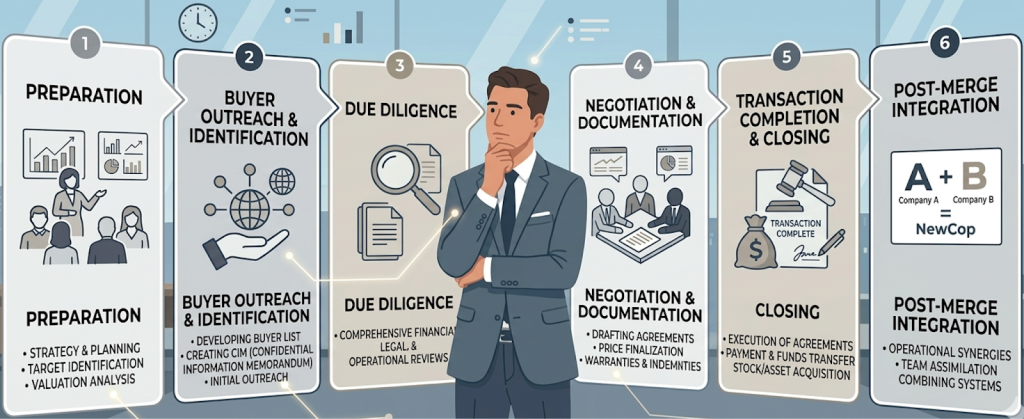
Nếu nhìn từ góc độ của người bán, một thương vụ M&A thường trải qua các giai đoạn chính sau.
1. Chuẩn bị nội bộ (Preparation)
Trước khi tiếp cận nhà đầu tư, doanh nghiệp cần chuẩn bị:
- Dữ liệu tài chính
- Thông tin vận hành
- Cấu trúc cổ đông
- Các rủi ro tiềm ẩn
Đây chính là giai đoạn liên quan đến seller readiness. Nếu doanh nghiệp chưa sẵn sàng, toàn bộ quá trình sau đó sẽ trở nên khó khăn hơn.
2. Tiếp cận và tìm người mua
Sau khi chuẩn bị xong, bước tiếp theo là xác định và tiếp cận người mua tiềm năng. Đây có thể là:
- Nhà đầu tư tài chính
- Nhà đầu tư chiến lược
- Công ty cùng ngành
Không phải tất cả những người quan tâm đều phù hợp. Quá trình này thường bao gồm:
- Gửi teaser
- Ký NDA
- Trao đổi thông tin ban đầu
3. Đàm phán sơ bộ
Nếu hai bên thấy có sự phù hợp, họ sẽ bắt đầu đàm phán về:
- định giá sơ bộ
- cấu trúc giao dịch
- vai trò của founder sau M&A
Kết quả thường là một LOI (Letter of Intent) hoặc term sheet.
Điều quan trọng cần hiểu là:
LOI chưa phải hợp đồng cuối cùng.
4. Due Diligence (Thẩm định)
Đây là giai đoạn nhà đầu tư kiểm tra toàn diện doanh nghiệp, bao gồm:
- tài chính
- pháp lý
- vận hành
- khách hàng
- công nghệ
Rất nhiều thương vụ thay đổi hoặc dừng lại ở giai đoạn này.
5. Đàm phán hợp đồng cuối cùng
Sau khi thẩm định, hai bên sẽ hoàn thiện các tài liệu pháp lý như:
- SPA (Share Purchase Agreement)
- các điều khoản bảo đảm
- cấu trúc thanh toán
Đây là giai đoạn quyết định điều khoản thực sự của thương vụ.
6. Ký kết và chuyển giao
Sau khi hợp đồng được ký, thương vụ chính thức hoàn tất. Nhưng trong nhiều trường hợp, người bán vẫn tiếp tục tham gia điều hành doanh nghiệp trong một thời gian.
Nhà đầu tư nhìn quy trình M&A như thế nào?
Từ phía nhà đầu tư, M&A được nhìn như một quá trình quản lý rủi ro và tối ưu hóa lợi nhuận.
Họ thường tập trung vào ba câu hỏi chính:
- Doanh nghiệp có tạo ra dòng tiền bền vững không?
- Rủi ro chính nằm ở đâu?
- Sau khi mua, họ có thể tăng giá trị doanh nghiệp như thế nào?
Do đó, mỗi bước trong M&A đều có mục tiêu rõ ràng.
- Giai đoạn tiếp cận: đánh giá cơ hội
- Giai đoạn thẩm định: xác minh dữ liệu
- Giai đoạn đàm phán: phân bổ rủi ro giữa hai bên
Nếu nhìn từ góc độ này, nhiều hành động của nhà đầu tư sẽ trở nên dễ hiểu hơn.
Những sai lầm phổ biến của bên bán khi bước vào M&A
1. Nghĩ rằng M&A chỉ là thương lượng giá
Giá chỉ là một phần của giao dịch. Điều khoản thanh toán, cam kết hậu M&A và cấu trúc deal có thể quan trọng không kém.
2. Không chuẩn bị dữ liệu trước
Nhiều doanh nghiệp chỉ bắt đầu thu thập tài liệu khi quá trình thẩm định bắt đầu. Điều này khiến quá trình kéo dài và làm giảm niềm tin của nhà đầu tư.
3. Mất kiên nhẫn khi quá trình kéo dài
Một thương vụ M&A thường mất từ 6 đến 12 tháng. Nếu người bán kỳ vọng quá trình diễn ra trong vài tuần, họ dễ thất vọng và đưa ra quyết định vội vàng.
Checklist / Framework để hiểu và chuẩn bị cho quy trình M&A
Để chuẩn bị tốt cho M&A, người bán có thể tự đặt ra một số câu hỏi cơ bản.
1. Doanh nghiệp đã sẵn sàng chưa?
- báo cáo tài chính minh bạch
- cấu trúc cổ đông rõ ràng
- rủi ro pháp lý được kiểm soát
2. Mục tiêu của người bán là gì?
- bán toàn bộ hay một phần
- rút lui hay tiếp tục điều hành
- ưu tiên giá hay chiến lược
3. Người mua lý tưởng là ai?
- nhà đầu tư tài chính
- nhà đầu tư chiến lược
- công ty cùng ngành
4. Vai trò của founder sau M&A là gì?
Một trong những yếu tố quyết định sự thành công của thương vụ là sự rõ ràng về vai trò của người sáng lập sau giao dịch.
Khi nào nên bắt đầu chuẩn bị cho quá trình M&A?
Một sai lầm phổ biến là chỉ bắt đầu chuẩn bị khi đã có người hỏi mua. Lúc đó, nhiều vấn đề nội tại của doanh nghiệp đã quá muộn để xử lý.
Trong thực tế, việc chuẩn bị cho M&A nên bắt đầu ít nhất 12–24 tháng trước khi bán. Khoảng thời gian này cho phép doanh nghiệp:
- cải thiện hệ thống vận hành
- xử lý rủi ro pháp lý
- chuẩn hóa dữ liệu tài chính
Việc chuẩn bị sớm giúp người bán có nhiều lựa chọn hơn và tránh phải bán trong thế bị động.
Quy trình M&A nằm ở đâu trong hành trình bán công ty?
Nếu nhìn toàn bộ hành trình bán doanh nghiệp, quy trình M&A chỉ là một phần của bức tranh lớn hơn.
Thông thường, hành trình này bao gồm:
- Hiểu M&A là gì
- Chuẩn bị seller readiness
- Định giá doanh nghiệp
- Tìm người mua phù hợp
- Thực hiện quy trình M&A
- Giai đoạn hậu M&A
Hiểu rõ các bước này giúp người bán nhìn toàn bộ quá trình một cách hệ thống, thay vì chỉ tập trung vào một giai đoạn riêng lẻ.
Nếu bạn đang cân nhắc bán công ty trong vài năm tới, hai bước quan trọng nhất nên bắt đầu từ bây giờ là:
- Download Seller Readiness Checklist để tự đánh giá mức độ sẵn sàng của doanh nghiệp
- Start Here – Dành cho người bán công ty để hiểu toàn bộ hành trình M&A từ góc nhìn người bán