Công nợ phải thu: Rủi ro tiềm ẩn làm giảm giá trị công ty khi bán
Khi chuẩn bị bán công ty, chủ doanh nghiệp thường tập trung vào doanh thu, lợi nhuận và tài sản cố định. Tuy nhiên, công nợ phải thu – khoản tiền khách hàng nợ công ty – lại là một trong những yếu tố dễ bị bỏ qua nhất, nhưng có thể gây thiệt hại lớn. Trong các thương vụ M&A tại Việt Nam, nhà đầu tư thường kiểm tra kỹ lưỡng danh mục công nợ để đánh giá chất lượng dòng tiền tương lai. Nếu công nợ già, tỷ lệ thu hồi thấp hoặc có tranh chấp, giá trị công ty có thể bị trừ trực tiếp hàng chục phần trăm.
Hãy tưởng tượng bạn đã xây dựng công ty qua nhiều năm, đạt EBITDA ổn định, nhưng đột ngột thương vụ đổ bể vì nhà đầu tư phát hiện 30% công nợ quá 90 ngày không thể thu hồi. Đây không phải tình huống hiếm gặp. Theo kinh nghiệm thực tiễn, nhiều chủ công ty Việt Nam gặp khó khăn vì hệ thống quản lý công nợ lỏng lẻo, đặc biệt ở các doanh nghiệp vừa và nhỏ. Xử lý tốt công nợ phải thu không chỉ giúp tăng valuation mà còn làm quy trình due diligence suôn sẻ hơn, tránh trì hoãn hoặc hủy deal.
Bài viết này sẽ hướng dẫn bạn cách tiếp cận vấn đề một cách thực tế, từ góc nhìn người bán, giúp bạn chuẩn bị hiệu quả trước khi bước vào M&A.
Mục lục
- Tại sao chủ công ty cần hiểu rõ công nợ phải thu trước khi bán?
- Công nợ phải thu từ góc nhìn của người bán
- Nhà đầu tư đánh giá công nợ phải thu như thế nào?
- Sai lầm phổ biến của người bán liên quan đến công nợ
- Checklist thực tế để xử lý công nợ phải thu
- Khi nào nên bắt đầu chuẩn bị xử lý công nợ?
- Xử lý công nợ phải thu kết nối như thế nào với hành trình bán công ty tổng thể?
Tại sao chủ công ty cần hiểu rõ công nợ phải thu trước khi bán?
Trong quá trình M&A, công nợ phải thu chiếm tỷ trọng lớn trong tài sản lưu động, thường từ 20-50% tổng tài sản ở các công ty thương mại hoặc dịch vụ tại Việt Nam. Nếu không xử lý đúng cách, nó có thể làm méo mó bức tranh tài chính, dẫn đến định giá thấp hơn thực tế. Nhà đầu tư không chỉ nhìn vào con số tổng công nợ mà còn phân tích tuổi nợ (aging), tỷ lệ bad debt và khả năng thu hồi.
Chủ công ty cần hiểu rõ vì những lý do thực tiễn sau. Đầu tiên, công nợ ảnh hưởng trực tiếp đến working capital – yếu tố quyết định điều chỉnh giá mua sau closing. Nếu working capital thấp do công nợ khó đòi, người bán phải bù đắp, giảm số tiền nhận được. Thứ hai, trong due diligence tài chính, nhà đầu tư sẽ kiểm tra hóa đơn gốc, hợp đồng khách hàng và lịch sử thanh toán. Bất kỳ bất thường nào cũng có thể làm chậm trễ deal hoặc yêu cầu haircut (giảm giá) lên đến 10-20% giá trị công nợ.
Hơn nữa, ở Việt Nam, môi trường kinh doanh với nhiều khách hàng nhà nước hoặc doanh nghiệp nhỏ làm tăng rủi ro công nợ kéo dài. Chủ công ty bỏ qua bước này thường phải đối mặt với tình huống nhà đầu tư yêu cầu dự phòng nợ xấu cao hơn, ảnh hưởng đến lợi nhuận ròng. Hiểu rõ giúp bạn chủ động cải thiện, tăng sức hấp dẫn của công ty trước mắt người mua.
Công nợ phải thu từ góc nhìn của người bán
Từ góc nhìn người bán, công nợ phải thu là “tài sản giấy tờ” cần chuyển hóa thành tiền mặt thực tế trước M&A. Bạn cần đánh giá danh mục công nợ hiện tại: phân loại theo tuổi nợ (dưới 30 ngày, 30-60, 60-90, trên 90 ngày), xác định khách hàng lớn và rủi ro tập trung. Ví dụ, nếu một khách hàng chiếm 20% tổng công nợ nhưng chậm trả, đây là red flag lớn.
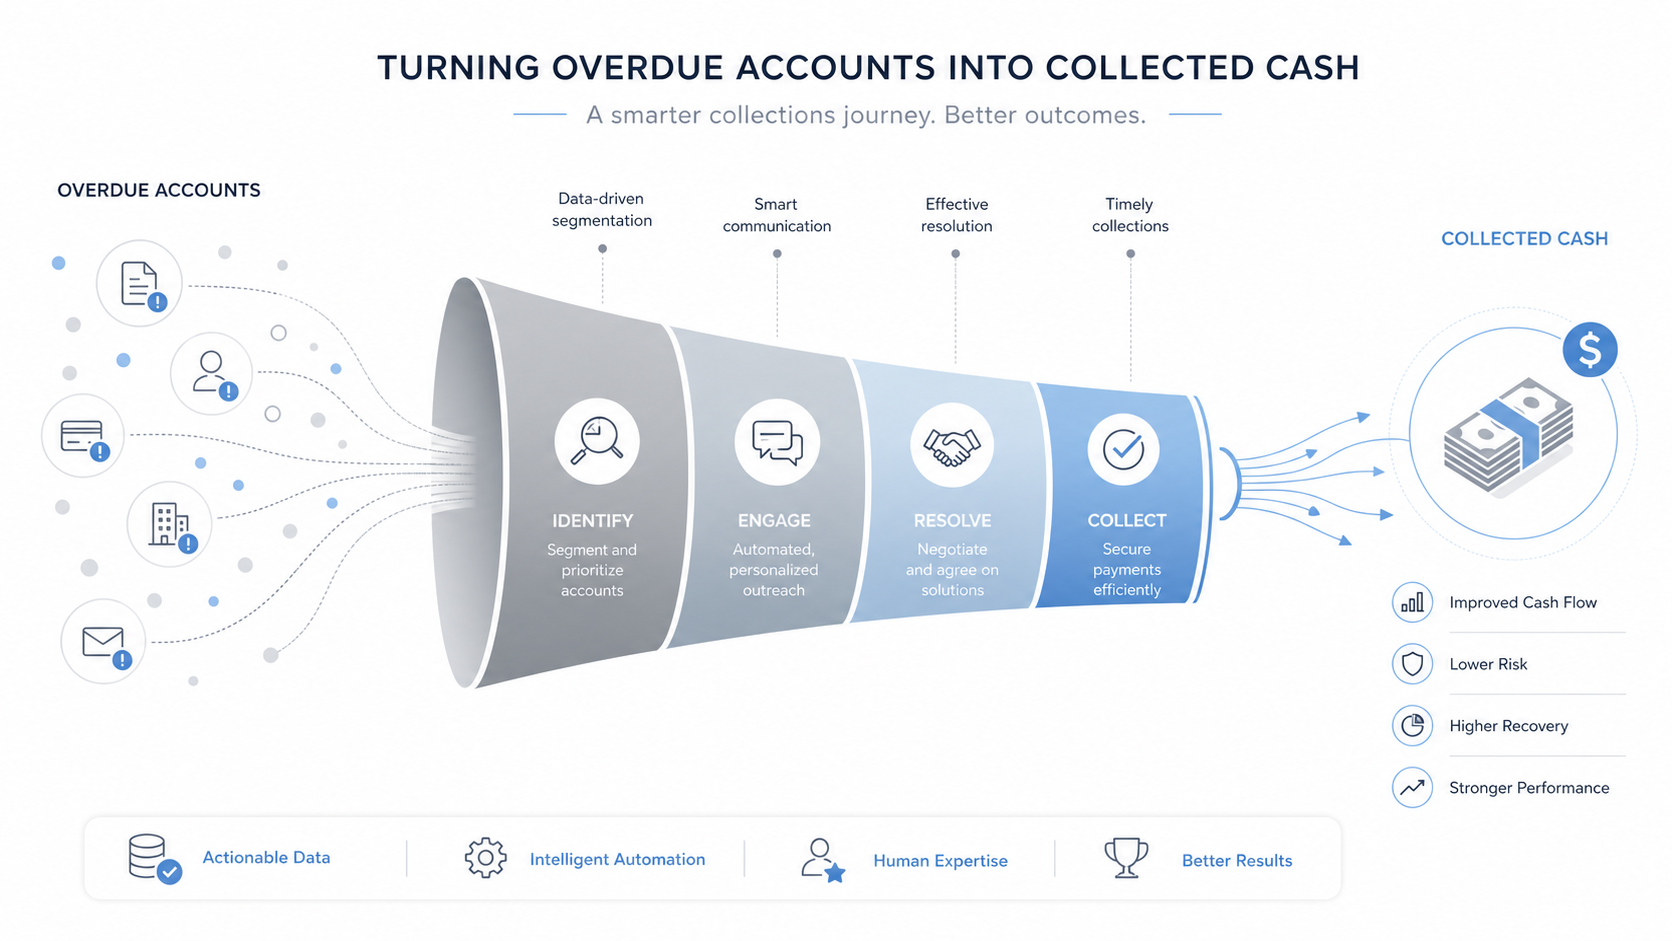
Quy trình xử lý cơ bản bao gồm: (1) Rà soát toàn bộ hóa đơn chưa thanh toán, đối chiếu với sổ sách kế toán; (2) Liên hệ khách hàng để nhắc nợ, đàm phán kế hoạch trả; (3) Dự phòng nợ phải thu khó đòi theo chuẩn mực kế toán Việt Nam (VAS 02). Đừng quên kiểm tra tính hợp pháp: hóa đơn GTGT có đúng quy định không, tránh trường hợp bị cơ quan thuế bác bỏ.
Trong thực tế, nhiều chủ công ty Việt Nam duy trì công nợ cao để đẩy doanh thu, nhưng điều này phản tác dụng khi bán. Hãy ưu tiên thu hồi công nợ già trước, thậm chí chấp nhận discount nhỏ để cash in nhanh. Kết quả là working capital cải thiện, dòng tiền dương hơn, giúp valuation cao hơn dựa trên multiple EBITDA.
Nhà đầu tư đánh giá công nợ phải thu như thế nào?
Nhà đầu tư, đặc biệt người mua tài chính, nhìn công nợ qua lăng kính rủi ro và chất lượng. Họ sử dụng các chỉ số như Days Sales Outstanding (DSO) – số ngày trung bình thu nợ, lý tưởng dưới 60 ngày ở Việt Nam. Nếu DSO cao, họ nghi ngờ khả năng sinh lời bền vững.
Trong due diligence, họ yêu cầu data room đầy đủ: báo cáo aging schedule, lịch sử collection, phân tích nợ xấu. Họ áp dụng haircut factor: công nợ dưới 30 ngày thu 100%, 30-90 ngày 80-90%, trên 90 ngày chỉ 50% hoặc loại trừ. Đối với người mua chiến lược, họ quan tâm hơn đến khách hàng lớn vì liên quan đến mối quan hệ kinh doanh sau mua.
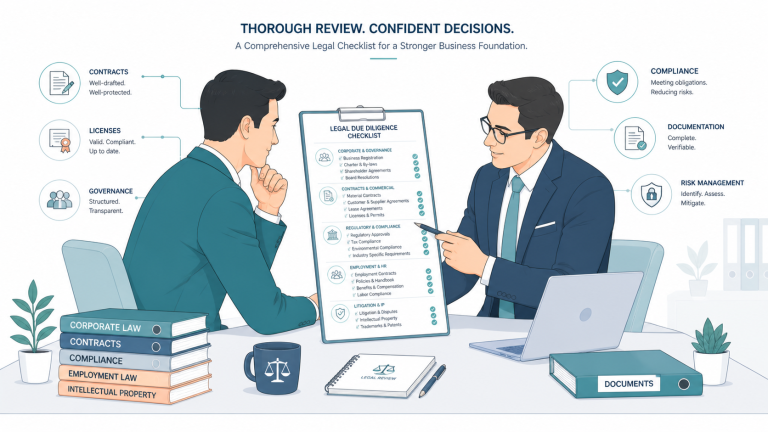
Có trường hợp nhà đầu tư trừ hẳn công nợ tranh chấp, thậm chí holdback một phần giá mua để đảm bảo thu hồi. Để tìm hiểu chi tiết về cách due diligence tài chính diễn ra, bạn có thể tham khảo thêm.
Sai lầm phổ biến của người bán liên quan đến công nợ
Nhiều chủ công ty mắc lỗi không cập nhật sổ sách công nợ chính xác, dẫn đến sai lệch báo cáo tài chính. Sai lầm thứ hai là bỏ qua nợ từ khách hàng liên quan (related party), dễ bị nhà đầu tư nghi ngờ thao túng. Thứ ba, không dự phòng nợ xấu đầy đủ, làm lợi nhuận ảo cao nhưng dễ bị điều chỉnh xuống.
Một lỗi khác phổ biến ở Việt Nam là duy trì công nợ với đối tác nhà nước mà không có bảo lãnh, dẫn đến kéo dài thu hồi sau M&A. Ngoài ra, không phân tích tập trung rủi ro: nếu top 5 khách hàng chiếm 50% công nợ, nhà đầu tư sẽ yêu cầu mitigate ngay. Cuối cùng, chờ đến phút chót mới thu nợ, gây áp lực dòng tiền và làm DSO tăng vọt.

Những sai lầm này có thể làm deal thất bại hoặc giảm giá 15-30%. Để tránh, hãy bắt đầu audit nội bộ sớm.
Checklist thực tế để xử lý công nợ phải thu
Dưới đây là checklist 10 bước cụ thể cho chủ công ty:
- Xây dựng aging report chi tiết: Phân loại công nợ theo ngày, khách hàng, giá trị.
- Kiểm tra tính hợp lệ: Đối chiếu hóa đơn với hợp đồng, xác nhận khách hàng.
- Ưu tiên thu hồi nợ già: Gửi thư nhắc nợ, gọi điện, đàm phán trả góp.
- Xử lý nợ khó đòi: Phát hành thông báo pháp lý, chuyển tòa án nếu cần.
- Dự phòng nợ xấu: Tính theo tỷ lệ thực tế (ví dụ: 100% cho nợ trên 180 ngày).
- Cải thiện quy trình: Triển khai phần mềm quản lý công nợ, chính sách tín dụng chặt chẽ.
- Giảm rủi ro tập trung: Đa dạng hóa khách hàng, yêu cầu đặt cọc.
- Audit độc lập: Thuê công ty kiểm toán xác nhận số liệu.
- Chuẩn bị data room: Scan toàn bộ tài liệu công nợ.
- Theo dõi KPI: Giảm DSO xuống dưới 45 ngày trước closing.
Bạn có thể tải bộ checklist M&A đầy đủ hơn để hỗ trợ chuẩn bị toàn diện. Để nắm rõ các thuật ngữ chuyên ngành, hãy tra cứu từ điển của chúng tôi.
Khi nào nên bắt đầu chuẩn bị xử lý công nợ?
Bắt đầu ngay khi quyết định bán công ty, lý tưởng là 6-12 tháng trước. Giai đoạn đầu (tháng 1-6): Audit và thu hồi nợ già. Tháng 7-9: Cải thiện quy trình, giảm DSO. Tháng 10-12: Chuẩn bị tài liệu cho DD. Đừng chờ đến khi có LOI (Letter of Intent) vì lúc đó áp lực cao, dễ mắc lỗi.
Ở Việt Nam, với chu kỳ kinh doanh theo mùa, hãy align với quý tài chính để số liệu đẹp nhất. Nếu công ty bạn có công nợ cao, bắt đầu sớm giúp tăng working capital tự nhiên, tránh nghi ngờ thao túng.
Xử lý công nợ phải thu kết nối như thế nào với hành trình bán công ty tổng thể?
Xử lý công nợ là phần quan trọng trong chuẩn bị tài chính tổng thể, liên kết chặt chẽ với các yếu tố ảnh hưởng đến valuation. Nó ảnh hưởng đến EBITDA điều chỉnh, multiple áp dụng và điều khoản earn-out. Trong hành trình M&A, sau teaser và NDA, DD tài chính sẽ zoom vào đây, quyết định go/no-go.
Kết nối với pháp lý: Đảm bảo không tranh chấp khách hàng. Với hoạt động: Giảm founder dependency bằng hệ thống collection tự động. Cuối cùng, nó góp phần vào exit thành công, giúp bạn nhận giá trị xứng đáng. Để bắt đầu quy trình M&A, hãy đánh giá doanh nghiệp ngay hôm nay. Tìm hiểu thêm tại cẩm nang kiến thức M&A.
Tải bộ checklist chuẩn bị bán công ty tải checklist 10 bước chuẩn bị.
Bắt đầu hành trình bán công ty đánh giá doanh nghiệp ngay.
Đặt lịch tư vấn bảo mật trò chuyện cùng chuyên gia M&A.