EBITDA: Chỉ số quyết định giá trị thực của công ty bạn trong M&A
Khi nghĩ đến việc bán công ty, hầu hết chủ doanh nghiệp Việt Nam đều lo lắng về mức giá cuối cùng. Bạn đã đầu tư bao nhiêu tâm huyết, vượt qua bao khó khăn để xây dựng doanh nghiệp, nhưng liệu nhà đầu tư có nhìn nhận đúng giá trị đó? Câu trả lời thường nằm ở một chỉ số quen thuộc nhưng hay bị hiểu lầm: EBITDA. Đây không chỉ là con số trên báo cáo tài chính, mà là nền tảng để định giá công ty trong mọi thương vụ M&A.
Trong bối cảnh thị trường M&A Việt Nam đang sôi động với dòng vốn ngoại đổ vào các ngành sản xuất, công nghệ và tiêu dùng, việc nắm vững EBITDA giúp bạn tránh bị ép giá. Nhiều chủ công ty từng mất hàng chục phần trăm giá trị chỉ vì báo cáo EBITDA không minh bạch hoặc không được tối ưu. Bài viết này sẽ phân tích sâu EBITDA từ góc nhìn thực tế của người bán, giúp bạn hiểu tại sao chỉ số này lại quan trọng đến vậy, và cách áp dụng để thương vụ thành công.
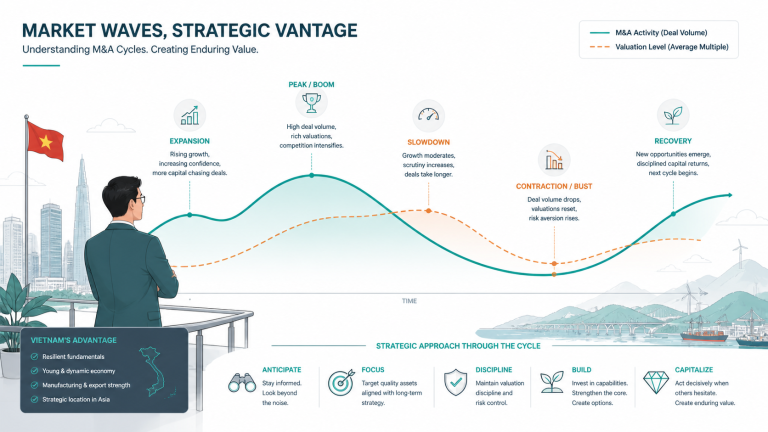
Xu hướng M&A toàn cầu đến năm 2026 cho thấy các nhà đầu tư ngày càng tập trung vào hiệu quả hoạt động cốt lõi, nơi EBITDA đóng vai trò trung tâm. Nếu bạn đang cân nhắc bán, đây là lúc cần làm rõ chỉ số này để tự tin bước vào đàm phán.
Mục lục
- Tại sao chủ công ty cần hiểu EBITDA trước khi bán?
- EBITDA từ góc nhìn người bán
- Nhà đầu tư nhìn nhận EBITDA thế nào?
- Sai lầm phổ biến của người bán liên quan đến EBITDA
- Checklist thực tế để tối ưu EBITDA
- Khi nào nên bắt đầu chuẩn bị EBITDA?
- EBITDA liên kết thế nào với hành trình bán công ty tổng thể
Tại sao chủ công ty cần hiểu EBITDA trước khi bán?
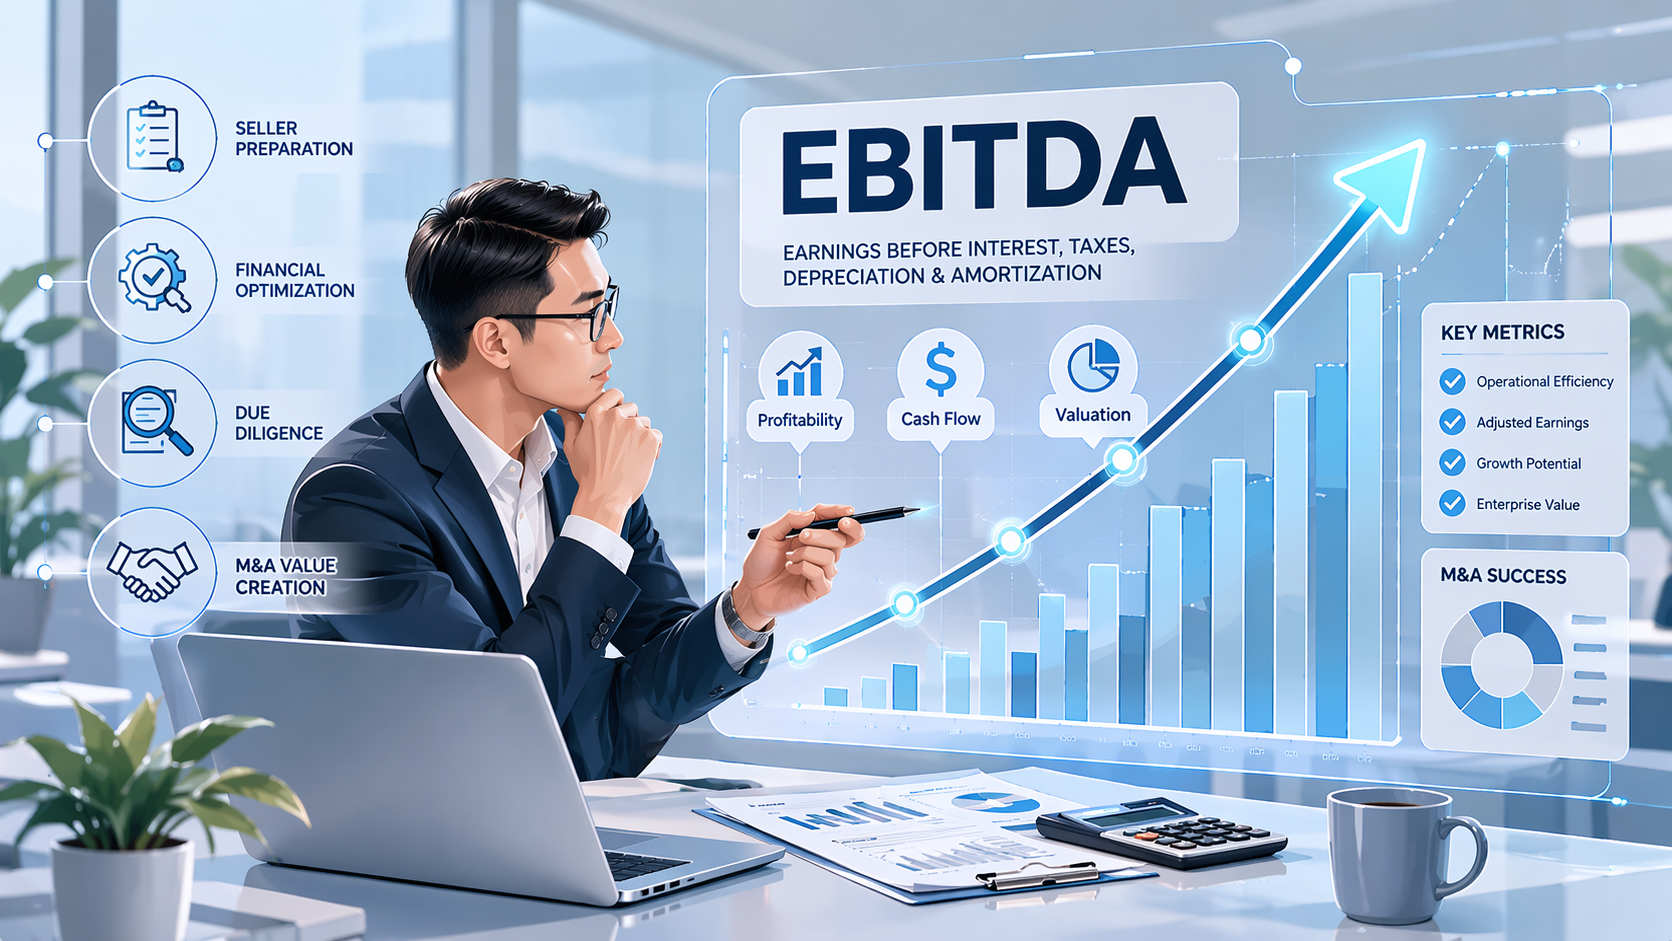
EBITDA, viết tắt của Earnings Before Interest, Taxes, Depreciation and Amortization, là lợi nhuận trước lãi vay, thuế, khấu hao và phân bổ. Đây là chỉ số đo lường hiệu quả hoạt động cốt lõi của công ty, loại bỏ các yếu tố phi hoạt động để tập trung vào khả năng sinh lời thực sự.
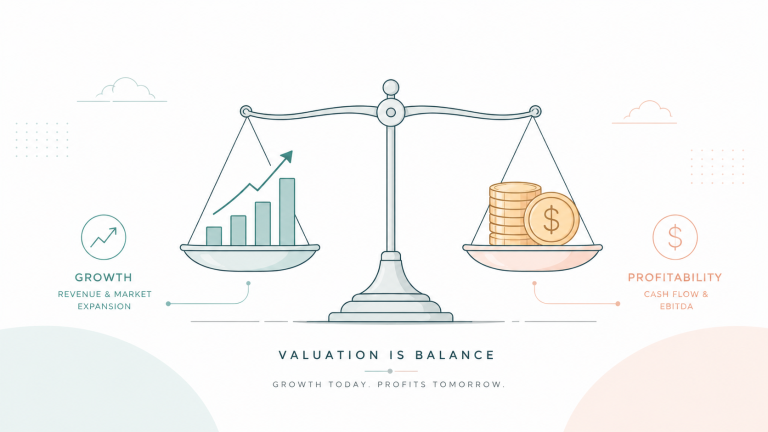
Đối với chủ công ty Việt Nam, hiểu EBITDA không chỉ là kiến thức tài chính cơ bản mà là công cụ bảo vệ giá trị doanh nghiệp. Trong M&A, giá mua thường được tính bằng bội số của EBITDA (ví dụ 5x đến 10x tùy ngành). Nếu EBITDA của bạn là 10 tỷ VND, giá bán có thể dao động từ 50-100 tỷ. Nhưng nếu chỉ số này bị thổi phồng hoặc không chuẩn, thương vụ dễ thất bại.
Thị trường Việt Nam chứng kiến nhiều case nhà đầu tư từ Singapore, Nhật Bản hay Hàn Quốc ưu tiên EBITDA để so sánh cross-border. Không hiểu chỉ số này, bạn dễ rơi vào thế bị động, chấp nhận điều khoản bất lợi. Hơn nữa, trong bối cảnh kinh tế phục hồi sau đại dịch, EBITDA giúp chứng minh sức bền vững của công ty trước biến động.
Nhiều chủ doanh nghiệp nhỏ và vừa (SME) ở Việt Nam quen dùng lợi nhuận ròng, nhưng EBITDA mới là ngôn ngữ chung của M&A quốc tế. Bắt đầu từ việc làm quen với chỉ số này sẽ giúp bạn chuẩn bị tốt hơn cho due diligence.
EBITDA từ góc nhìn người bán
Là người bán, bạn nhìn EBITDA như một câu chuyện về hành trình kinh doanh. Nó phản ánh doanh thu trừ chi phí hoạt động, cho thấy công ty có thể tạo ra bao nhiêu tiền mặt từ hoạt động hàng ngày. Ví dụ, một công ty sản xuất có EBITDA ổn định 20% doanh thu chứng tỏ quy trình hiệu quả, dễ scale up – điểm cộng lớn với buyer.
Tại Việt Nam, các doanh nghiệp gia đình thường có EBITDA thấp do chi phí cá nhân lẫn lộn vào sổ sách. Để cải thiện, cần tách biệt owner salary, chi phí không cần thiết như xe hơi cá nhân hay du lịch. Điều này không chỉ tăng EBITDA mà còn làm báo cáo sạch sẽ hơn.
Từ góc nhìn thực tế, EBITDA giúp bạn định vị công ty trên thị trường. Nếu ngành F&B có multiple 6x EBITDA, bạn cần đẩy chỉ số lên mức cạnh tranh. Nhiều chủ công ty thành công bằng cách normalize EBITDA – điều chỉnh các khoản bất thường như COVID impact hay one-off expense.
Quan trọng hơn, EBITDA là cơ sở để dự báo tương lai. Buyer không mua quá khứ, họ mua tiềm năng. Dự báo EBITDA tăng trưởng 15-20%/năm sẽ đẩy multiple lên cao.
Nhà đầu tư nhìn nhận EBITDA thế nào?
Đối với nhà đầu tư, EBITDA là thước đo đáng tin cậy nhất về giá trị nội tại. Họ sử dụng nó để loại bỏ biến động từ thuế suất khác nhau giữa các quốc gia hay chính sách khấu hao. Trong M&A, buyer thường yêu cầu run-rate EBITDA – trung bình 12 tháng gần nhất, điều chỉnh seasonal.
Strategic buyer (công ty cùng ngành) thích EBITDA cao vì dễ tích hợp synergy. Financial buyer (quỹ PE) tập trung margin EBITDA để tính IRR sau exit. Ở Việt Nam, quỹ như VinaCapital hay Dragon Capital thường áp multiple 7-9x cho EBITDA ổn định.
Họ cũng phân tích add-back: các khoản chi phí chủ sở hữu có thể cộng lại vào EBITDA, như lương cao bất thường. Nhưng phải chứng minh bằng evidence, nếu không sẽ bị loại. Xu hướng toàn cầu đến 2026 nhấn mạnh EBITDA quality – không chỉ số lượng mà còn tính bền vững.
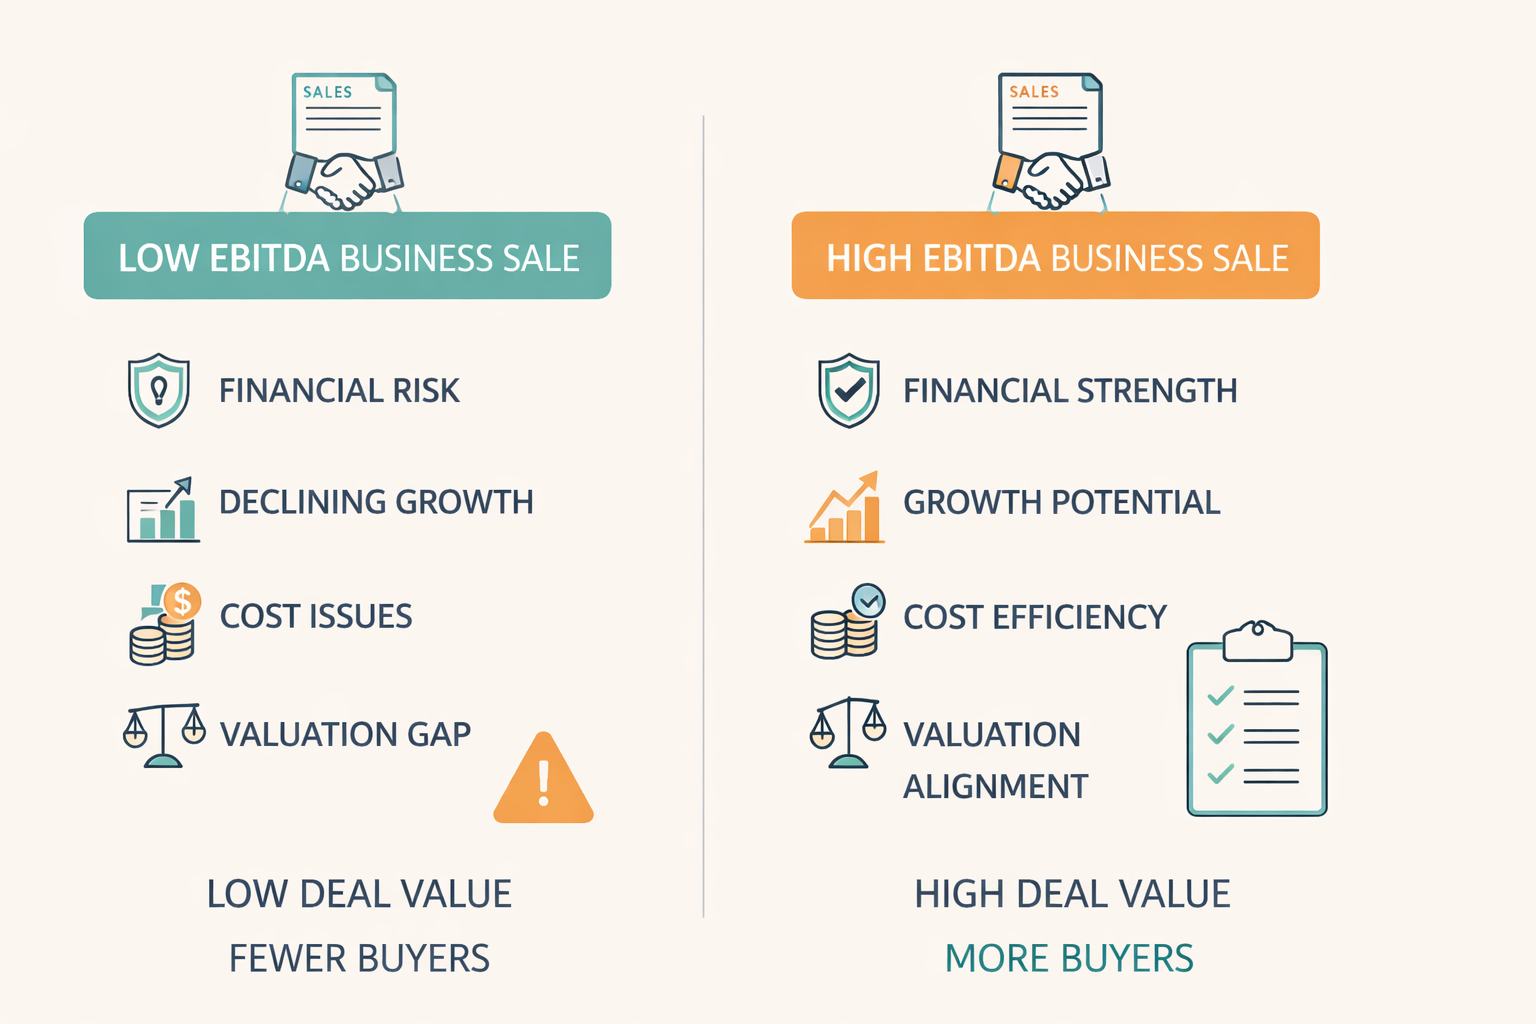
Buyer còn so sánh EBITDA margin với peer: nếu bạn 15% so với ngành 10%, multiple tăng. Đây là lý do due diligence tập trung kiểm tra EBITDA.
Sai lầm phổ biến của người bán liên quan đến EBITDA
Nhiều chủ công ty Việt Nam mắc lỗi đầu tiên: không chuẩn hóa EBITDA. Họ để chi phí cá nhân như ăn uống, quà tặng trong sổ sách, làm EBITDA thấp đi 20-30%. Buyer phát hiện, giá giảm ngay.
Lỗi thứ hai: thổi phồng doanh thu recurring. EBITDA dựa trên recurring revenue, không phải one-off project. Nếu 40% doanh thu là dự án tạm thời, buyer adjust xuống.
Lỗi ba: bỏ qua working capital impact. EBITDA không tính vốn lưu động, nhưng buyer deduct nếu inventory cao hoặc receivable chậm. Kết quả: effective EBITDA giảm.
Lỗi bốn: không dự báo realistic. Dự EBITDA tăng 50% mà không có plan cụ thể sẽ bị nghi ngờ. Cuối cùng, không audit EBITDA trước – dẫn đến surprise ở due diligence, deal collapse.
Tránh những sai lầm này bằng cách bắt đầu early, tham khảo từ điển thuật ngữ M&A để nắm vững khái niệm.
Checklist thực tế để tối ưu EBITDA
Dưới đây là framework 10 bước cụ thể để tối ưu EBITDA, dành cho chủ công ty Việt Nam:
- Xem xét sổ sách 24 tháng qua: Tách chi phí non-recurring như sửa chữa lớn, kiện tụng.
- Normalize owner compensation: Điều chỉnh lương chủ sở hữu về mức thị trường (thường 1-2% doanh thu).
- Cắt chi phí không cần thiết: Audit marketing, travel, admin – tiết kiệm 10-15% dễ dàng.
- Tăng gross margin: Đàm phán supplier, optimize pricing.
- Cải thiện collection: Giảm DSO (days sales outstanding) để cash flow hỗ trợ EBITDA.
- Xây dựng recurring revenue: Chuyển project sang subscription model.
- Audit add-backs: Liệt kê rõ ràng với evidence, tránh tranh cãi.
- Dự báo 3 năm: Dùng conservative assumption, base/best/worst case.
- Lấy ý kiến third-party: Accountant review EBITDA.
- Track monthly: Dashboard EBITDA để monitor.
Áp dụng checklist này, nhiều công ty tăng EBITDA 25%. Để hỗ trợ, bạn có thể tải bộ checklist M&A chuẩn bị bán công ty.
Khi nào nên bắt đầu chuẩn bị EBITDA?
Bắt đầu ngay khi có ý định bán trong 12-18 tháng tới. Đừng chờ buyer gõ cửa – lúc đó quá muộn để clean up sổ sách. Lý tưởng là 24 tháng trước, vì EBITDA cần history ổn định.
Dấu hiệu cần hành động: EBITDA margin dưới ngành 10%, hoặc doanh thu phụ thuộc owner. Trong Việt Nam, với Luật Doanh nghiệp 2020 và thuế thay đổi, chuẩn bị sớm tránh rủi ro pháp lý.
Nếu công ty đang tăng trưởng, bắt đầu ngay để capture peak EBITDA. Nhiều chủ doanh nghiệp chờ kinh tế tốt hơn, nhưng delay làm miss window opportunity.
EBITDA liên kết thế nào với hành trình bán công ty tổng thể
EBITDA là trái tim của M&A process. Nó bắt đầu từ seller readiness, qua teaser/ teaser với EBITDA highlight, đến LOI dựa trên multiple. Trong due diligence, 70% focus là verify EBITDA.
Nó kết nối với valuation model: DCF dùng EBITDA project, comparable dùng EBITDA multiple. Sau closing, earn-out thường dựa EBITDA post-deal.
Để hiểu toàn bộ, tham khảo M&A hoạt động như thế nào trong thực tế từ góc nhìn người bán. Hoặc bắt đầu quy trình M&A ngay hôm nay.
Tải bộ checklist chuẩn bị bán công ty tải checklist 10 bước chuẩn bị.
Bắt đầu hành trình bán công ty đánh giá doanh nghiệp ngay.
Cần tư vấn cá nhân hóa? đặt lịch tư vấn bảo mật với chuyên gia.