Multiple trong M&A là gì: Hướng dẫn chi tiết cho chủ công ty

Multiple quyết định giá trị thực sự của công ty bạn khi bán
Khi nghĩ đến việc bán công ty, hầu hết chủ doanh nghiệp đều lo lắng về con số cuối cùng trên bàn đàm phán. Bạn có thể đã đổ mồ hôi nước mắt xây dựng doanh nghiệp qua bao năm, nhưng đột nhiên, một chỉ số gọi là multiple lại quyết định phần lớn giá trị đó. Multiple trong M&A không phải là khái niệm trừu tượng từ sách vở; nó là công cụ thực tế mà nhà đầu tư sử dụng để định giá công ty của bạn. Nếu không hiểu rõ, bạn dễ dàng bị định giá thấp, mất hàng triệu đô la, hoặc thậm chí làm sụp đổ thương vụ.
Trong bối cảnh Việt Nam, nơi thị trường M&A đang nóng lên với các thương vụ lớn từ nước ngoài, multiple trở thành yếu tố then chốt. Các nhà đầu tư chiến lược hay quỹ đầu tư tư nhân thường áp dụng multiple dựa trên EBITDA để so sánh công ty bạn với các giao dịch tương tự. Ví dụ, một công ty sản xuất có thể được định giá ở mức 5-7 lần EBITDA, trong khi công nghệ có thể lên đến 10-15 lần. Nhưng multiple không phải con số cố định – nó phụ thuộc vào tăng trưởng, rủi ro, và vị thế thị trường. Chủ công ty cần nắm vững để thương lượng hiệu quả, tránh những sai lầm khiến giá bán giảm sút.
Bài viết này sẽ phân tích sâu multiple từ góc nhìn người bán, giúp bạn áp dụng thực tế vào hành trình M&A. Dù bạn đang cân nhắc bán hay chỉ tìm hiểu, hiểu multiple sẽ là lợi thế lớn.
Mục lục
- Tại sao chủ công ty cần hiểu multiple trước khi bán?
- Multiple từ góc nhìn người bán
- Nhà đầu tư nhìn nhận multiple như thế nào?
- Sai lầm phổ biến của người bán
- Checklist thực tế cho chủ công ty
- Khi nào nên bắt đầu chuẩn bị?
- Multiple kết nối với hành trình bán công ty
Tại sao chủ công ty cần hiểu multiple trước khi bán?
Multiple là tỷ lệ định giá phổ biến nhất trong M&A, thường được biểu diễn dưới dạng EV/EBITDA hoặc P/E. EV (Enterprise Value) chia cho EBITDA cho thấy công ty đáng giá bao nhiêu lần lợi nhuận hoạt động hàng năm. Đối với chủ công ty Việt Nam, hiểu multiple không chỉ giúp dự báo giá bán mà còn tránh bị nhà đầu tư lợi dụng.
Hãy tưởng tượng bạn sở hữu một công ty F&B với EBITDA 10 tỷ VND/năm. Nếu multiple thị trường là 6x, giá trị công ty khoảng 60 tỷ. Nhưng nếu bạn không chuẩn bị tài chính sạch sẽ, multiple có thể tụt xuống 4x, mất 20 tỷ ngay lập tức. Trong thực tế, nhiều chủ doanh nghiệp Việt bỏ qua điều này, dẫn đến thương vụ thất bại hoặc bán rẻ.
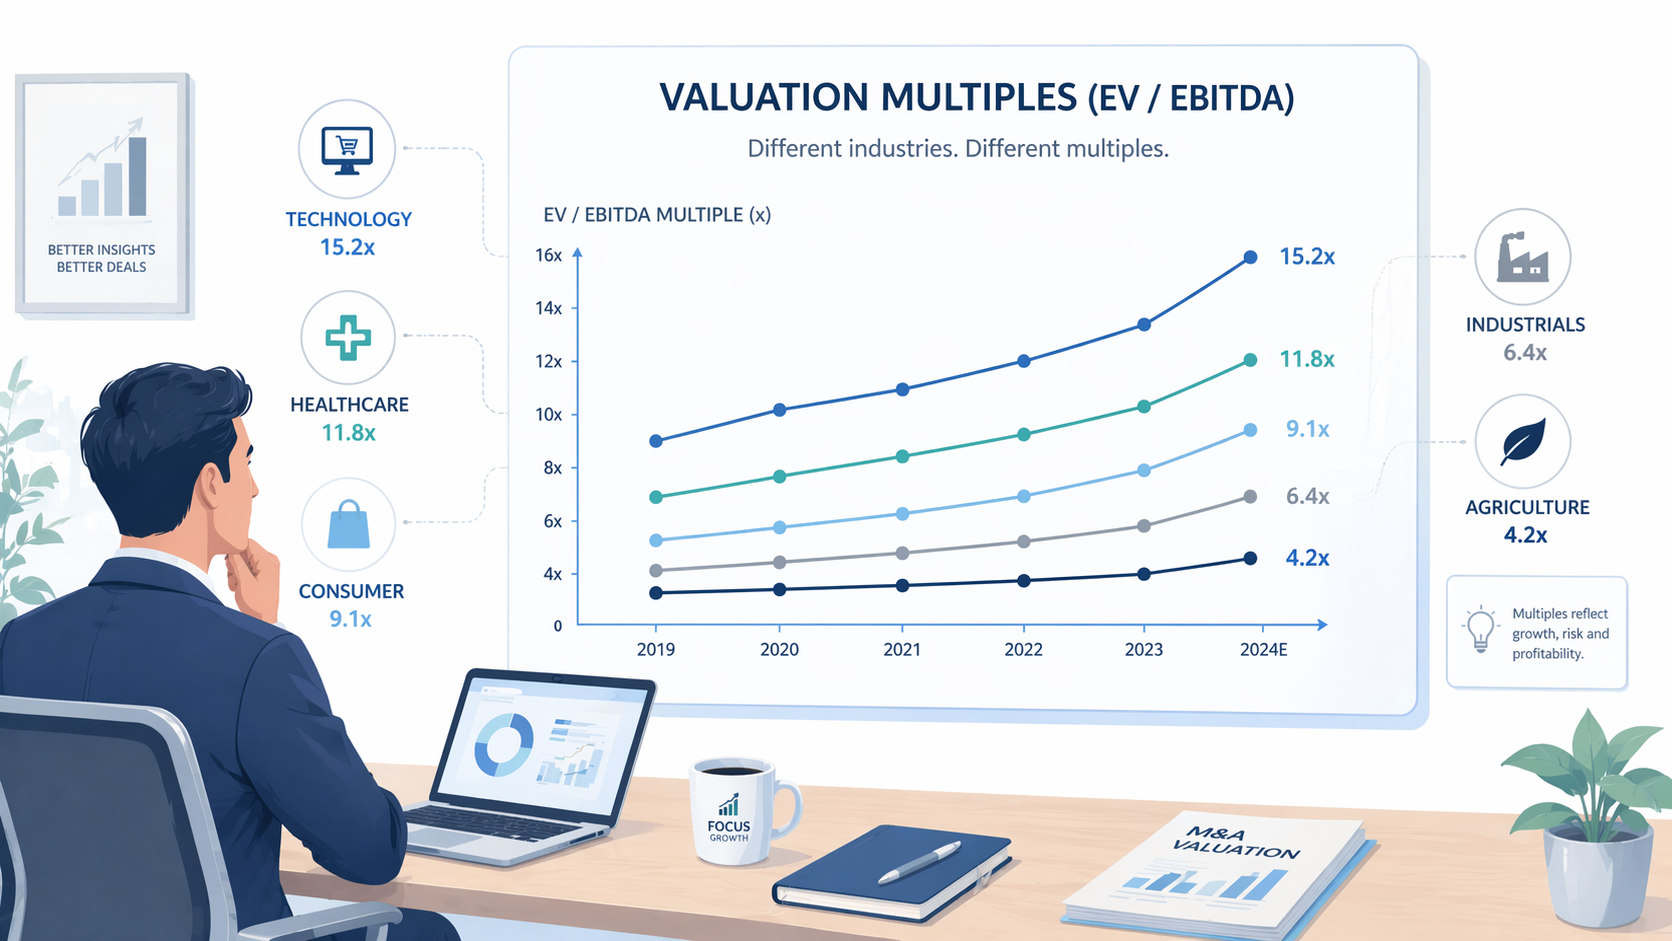
Lý do đầu tiên: Multiple phản ánh rủi ro. Nhà đầu tư nhân multiple thấp hơn nếu công ty phụ thuộc chủ sở hữu, tài chính lộn xộn, hoặc tăng trưởng không bền vững. Thứ hai, nó giúp bạn so sánh với các deal tương tự. Ở Việt Nam, multiple trung bình cho sản xuất là 5-8x, bán lẻ 4-6x, công nghệ 8-12x, tùy ngành. Không hiểu, bạn không thể thương lượng.
Thứ ba, multiple ảnh hưởng đến cấu trúc deal. Nếu multiple cao, bạn có thể yêu cầu earn-out ít hơn. Cuối cùng, trong bối cảnh kinh tế biến động, multiple giúp timing bán đúng lúc – bán khi multiple ngành cao điểm.
Cách multiple thay đổi theo ngành và giai đoạn
Multiple không cố định. Công ty startup tăng trưởng nhanh có multiple cao hơn doanh nghiệp trưởng thành ổn định. Ở Việt Nam, các thương vụ M&A gần đây cho thấy multiple tăng nhờ FDI, nhưng suy thoái có thể giảm 20-30%.
Bảng so sánh multiple trung bình theo ngành (Việt Nam 2023):
- Sản xuất: 5-7x EBITDA
- Bán lẻ/F&B: 4-6x
- Công nghệ: 8-15x
- Bất động sản: 6-10x
Hiểu điều này giúp chủ công ty định vị doanh nghiệp hấp dẫn hơn.
Multiple từ góc nhìn người bán
Từ phía người bán, multiple là ‘vũ khí’ để tối đa hóa giá trị. Bạn không chỉ bán tài sản; bạn bán tương lai lợi nhuận. Để đạt multiple cao, cần xây dựng câu chuyện tăng trưởng thuyết phục.
Đầu tiên, tối ưu hóa EBITDA. Không phải doanh thu, mà lợi nhuận hoạt động sạch sẽ mới quyết định. Loại bỏ chi phí cá nhân, chuẩn hóa báo cáo để EBITDA tăng 20-30% mà không gian dối.
Thứ hai, chứng minh scalability. Nhà đầu tư trả multiple cao cho công ty dễ mở rộng, có đội ngũ mạnh, thị phần vững. Ví dụ, một công ty logistics Việt Nam bán thành công ở 9x nhờ chứng minh tăng trưởng 30%/năm.
Thứ ba, giảm rủi ro pháp lý và hoạt động. Hợp đồng rõ ràng, IP bảo hộ, đa dạng khách hàng – tất cả nâng multiple. Người bán thường tập trung doanh thu, bỏ qua những yếu tố này.
Cuối cùng, so sánh comps (comparable companies). Nghiên cứu deal tương tự trên cẩm nang kiến thức M&A để benchmark multiple của mình.
Từ kinh nghiệm tư vấn, chủ công ty thành công nhất là những người bắt đầu chuẩn bị multiple từ 12-18 tháng trước, sử dụng bộ checklist 10 bước chuẩn bị.
Nhà đầu tư nhìn nhận multiple như thế nào?
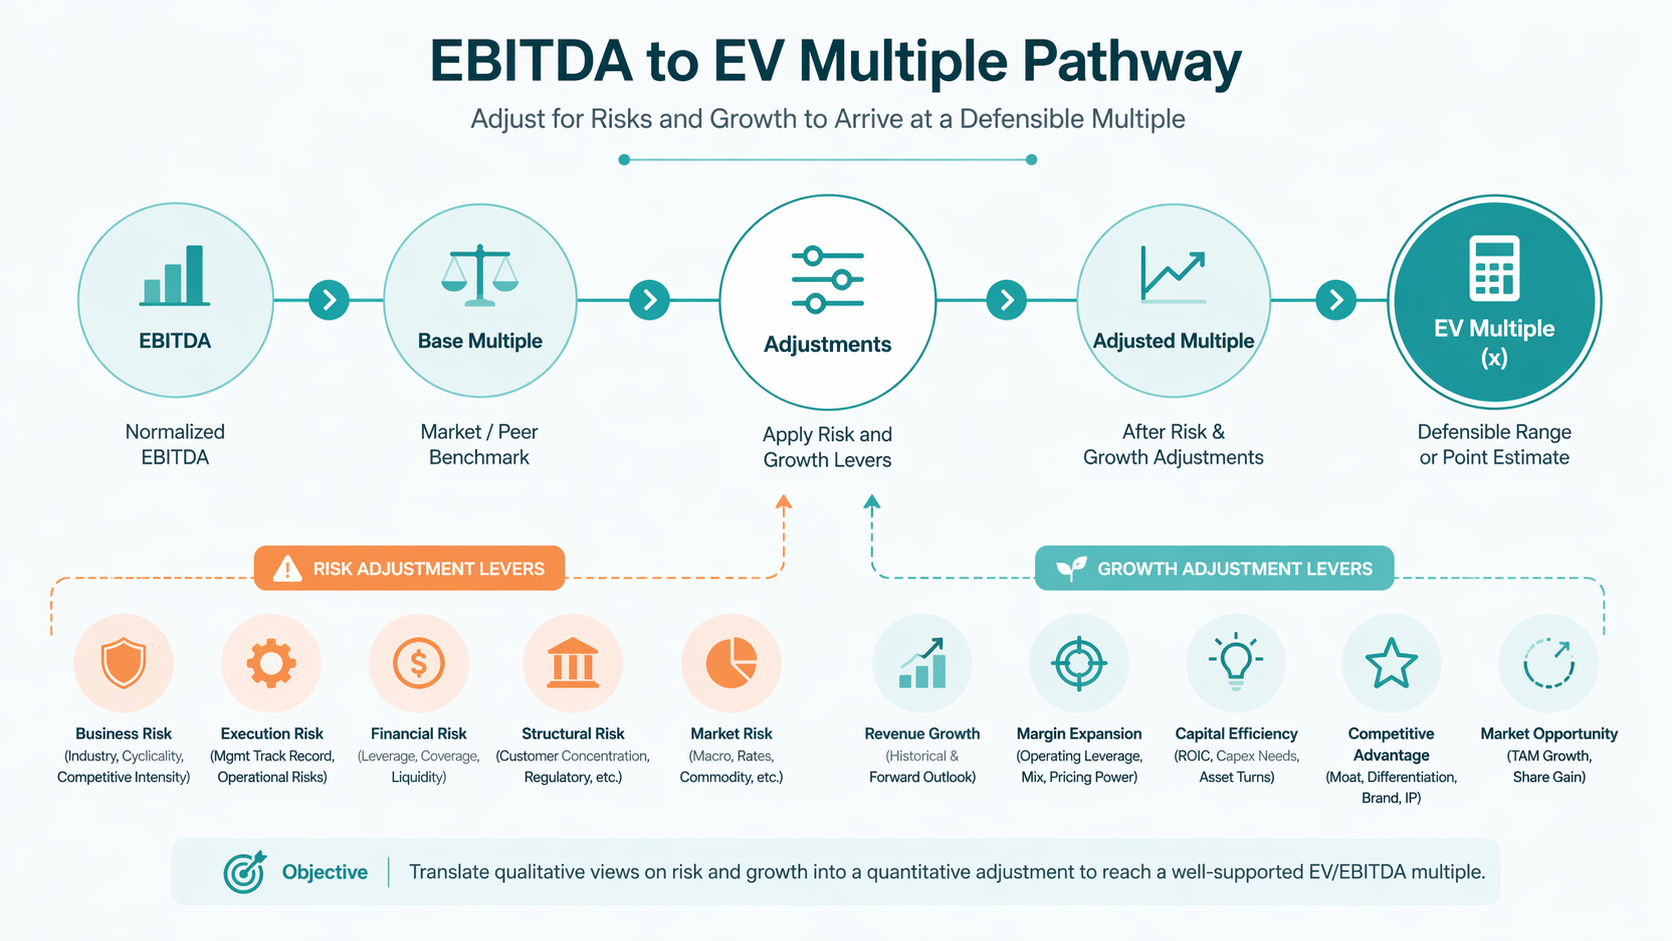
Nhà đầu tư không trả multiple cao vì thương hiệu hay lịch sử; họ trả cho dòng tiền tương lai. Họ bắt đầu bằng DCF (Discounted Cash Flow), rồi điều chỉnh bằng multiple thị trường để kiểm chứng.
Strategic buyers (đối thủ) thường trả multiple cao hơn để lấy thị phần, trong khi financial buyers (quỹ PE) tập trung rủi ro điều chỉnh multiple xuống. Ở Việt Nam, quỹ như VinaCapital hay Dragon Capital áp multiple 6-10x cho deal trung bình.
Họ xem xét: Tăng trưởng EBITDA (ngoài 20%/năm → multiple +2x), biên lợi nhuận cao, vị thế cạnh tranh. Ngược lại, nợ cao, phụ thuộc khách lớn → trừ multiple.
Quá trình due diligence quyết định multiple cuối: Nếu phát hiện ‘xác chết tài chính’, multiple giảm mạnh. Nhà đầu tư còn so sánh với global peers, điều chỉnh theo premium Việt Nam (thường +1-2x nhờ tăng trưởng GDP).
Sai lầm phổ biến của người bán liên quan đến multiple
Nhiều chủ công ty lần đầu mắc lỗi cơ bản với multiple, dẫn đến mất giá trị lớn.
- Không chuẩn hóa EBITDA: Trộn chi phí cá nhân vào báo cáo, khiến EBITDA thấp, multiple tụt.
- Bỏ qua comps: Giả định multiple cố định, không nghiên cứu deal tương tự. Kết quả: định giá lệch 30%.
- Quá lạc quan tăng trưởng: Dự báo không thực tế, nhà đầu tư cắt multiple.
- Không xử lý rủi ro sớm: Founder dependency hay tranh chấp pháp lý làm multiple về zero.
- Đàm phán thiếu dữ liệu: Không có benchmark, dễ bị ép giá. Tham khảo chuẩn bị báo cáo tài chính trước khi bán để tránh.
Những sai lầm này phổ biến ở Việt Nam, nơi chủ doanh nghiệp thường tự tin quá mức mà thiếu dữ liệu.
Checklist thực tế để áp dụng multiple cho chủ công ty
Dưới đây là framework 8 bước để tối ưu multiple:
- Audit tài chính: Chuẩn hóa EBITDA trong 3 năm qua.
- Xây dựng comps table: Liệt kê 5-10 deal tương tự.
- Chứng minh tăng trưởng: Dự báo 3-5 năm với scenario.
- Giảm rủi ro: Đa dạng hóa khách hàng, chuyển giao lãnh đạo.
- Tính EV chính xác: Bao gồm nợ, tiền mặt.
- Test multiple: Áp dụng 4-12x để range giá trị.
- Chuẩn bị data room: Tài liệu hỗ trợ multiple claim.
- Thương lượng: Bắt đầu cao 20%, dựa dữ liệu.
Sử dụng từ điển thuật ngữ M&A để nắm rõ các khái niệm liên quan.
Khi nào nên bắt đầu chuẩn bị về multiple?
Bắt đầu ngay khi nghĩ đến bán, lý tưởng 12-24 tháng trước. Nếu công ty đang tăng trưởng đỉnh, multiple cao – bán lúc đó. Theo dõi thị trường: Khi FDI tăng, multiple lên.
Dấu hiệu cần chuẩn bị: EBITDA ổn định, có buyer interest, hoặc cá nhân muốn nghỉ ngơi. Đừng chờ khủng hoảng; chuẩn bị sớm tăng multiple 1-3x.
Multiple kết nối với hành trình bán công ty như thế nào
Multiple là trung tâm của valuation phase trong M&A journey. Nó liên kết từ seller readiness (checklist chuẩn bị bán công ty 12 tháng), qua teaser/LOI, đến closing.
Toàn bộ quá trình: Chuẩn bị → Marketing → DD → Đàm phán multiple → Deal structure. Hiểu multiple giúp bạn kiểm soát narrative, tránh sai lầm ở các giai đoạn sau.
Tải bộ checklist chuẩn bị bán công ty tải checklist 10 bước chuẩn bị.
Bắt đầu hành trình M&A ngay hôm nay đánh giá doanh nghiệp ngay hoặc đặt lịch tư vấn bảo mật với chuyên gia.