Normalized earnings là gì trong M&A: Hướng dẫn chuẩn hóa lạm phát khi bán công ty

Chuẩn hóa lạm phát trong giao dịch M&A: Yếu tố quyết định giá trị thực của công ty
Trong bối cảnh kinh tế biến động, lạm phát đang trở thành một thách thức lớn đối với các chủ công ty đang cân nhắc bán doanh nghiệp. Khi định giá, lợi nhuận lịch sử thường bị ảnh hưởng bởi sự tăng giá đầu vào, chi phí vận hành leo thang, khiến con số trên báo cáo tài chính không còn phản ánh đúng năng lực sinh lời bền vững. Đây chính là lúc khái niệm normalized earnings – hay lợi nhuận chuẩn hóa – phát huy vai trò quan trọng, đặc biệt là việc chuẩn hóa lạm phát trong các giao dịch M&A.
Chủ công ty thường gặp khó khăn khi nhà đầu tư kiểm tra kỹ lưỡng báo cáo tài chính qua quy trình due diligence tài chính. Nếu không chuẩn hóa đúng cách, giá trị công ty có thể bị đánh giá thấp, dẫn đến mất hàng triệu đô la trong thương vụ. Ví dụ, chi phí nguyên liệu tăng 20% do lạm phát có thể làm méo mó lợi nhuận, khiến buyer nghi ngờ về tính khả thi dài hạn. Hiểu và áp dụng chuẩn hóa lạm phát không chỉ giúp bảo vệ giá trị mà còn tăng sức hấp dẫn của công ty trên thị trường M&A Việt Nam, nơi các quỹ đầu tư nước ngoài ngày càng chú trọng đến tính minh bạch tài chính.
Bài viết này sẽ hướng dẫn bạn, với tư cách chủ công ty, cách tiếp cận vấn đề một cách thực tế, tránh những sai lầm phổ biến và xây dựng nền tảng vững chắc cho thương vụ bán công ty thành công.
Mục lục
- Tại sao chủ công ty cần hiểu chuẩn hóa lạm phát trước khi bán?
- Chuẩn hóa lạm phát từ góc nhìn người bán
- Nhà đầu tư nhìn nhận vấn đề này như thế nào?
- Sai lầm phổ biến của người bán
- Checklist thực tế để chuẩn hóa lợi nhuận
- Khi nào nên bắt đầu chuẩn bị?
- Mối liên hệ với hành trình bán công ty tổng thể
Tại sao chủ công ty cần hiểu chuẩn hóa lạm phát trước khi bán?
Chuẩn hóa lạm phát trong M&A không phải là khái niệm trừu tượng mà là công cụ thiết yếu để định giá công ty chính xác. Trong môi trường kinh tế Việt Nam, nơi lạm phát có thể dao động từ 3-5% hàng năm, thậm chí cao hơn trong các giai đoạn biến động toàn cầu, lợi nhuận chưa được điều chỉnh sẽ tạo ra bức tranh sai lệch. Nhà đầu tư sử dụng normalized earnings để ước tính dòng tiền tương lai, loại bỏ tác động tạm thời của lạm phát khỏi dữ liệu lịch sử.
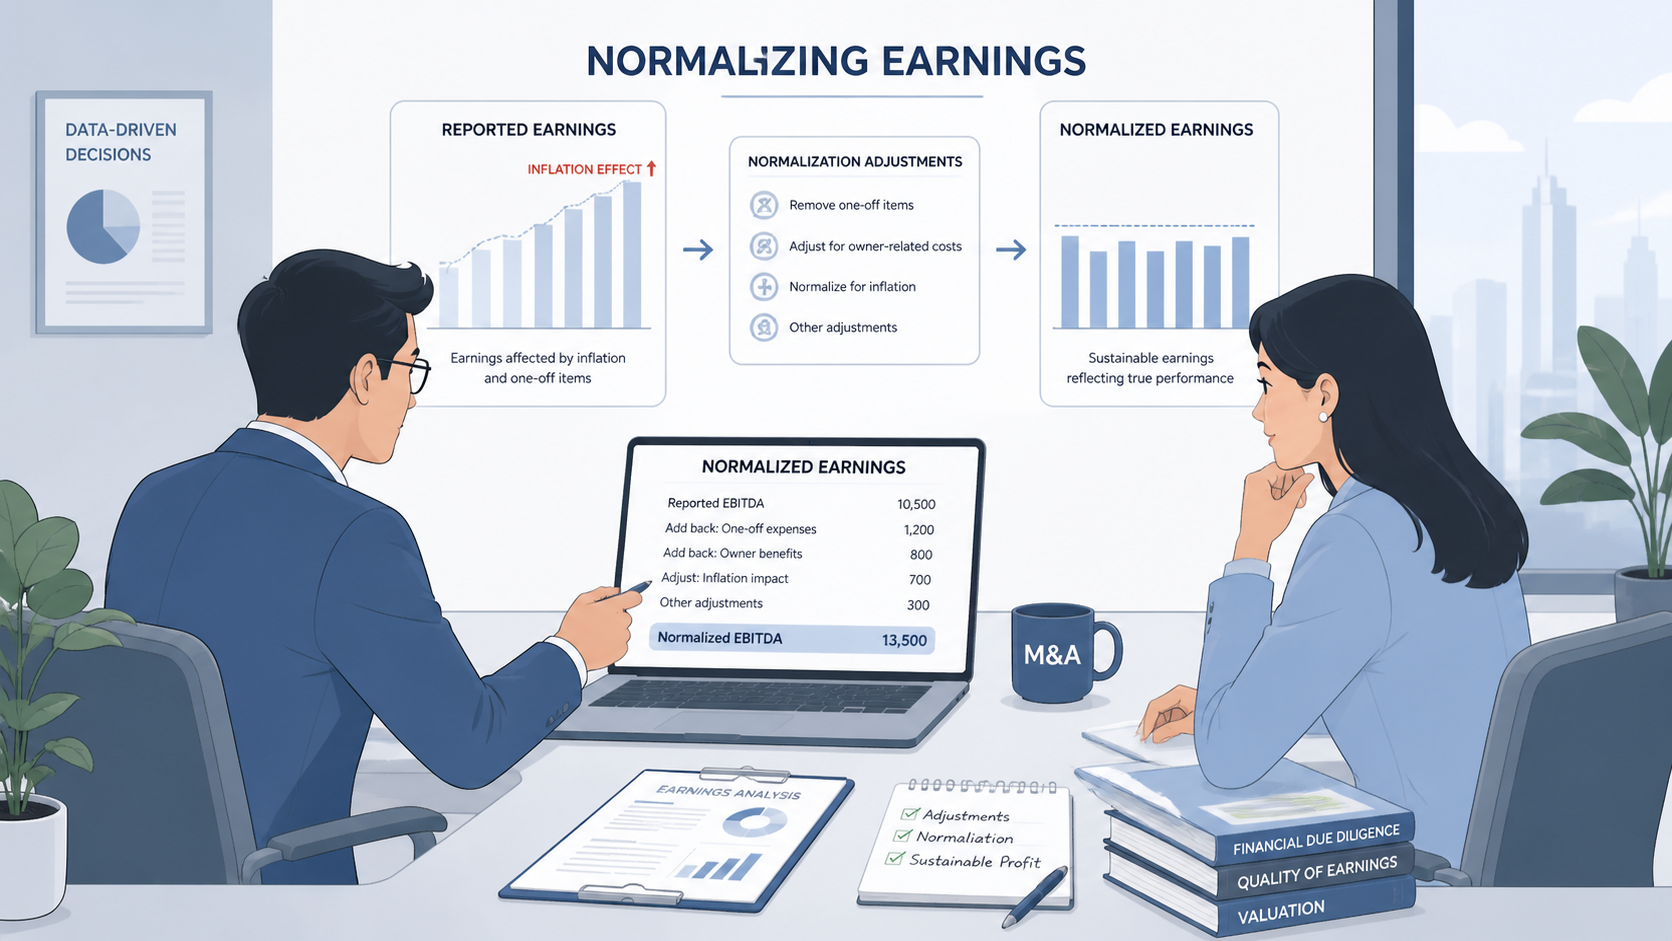
Ví dụ, nếu doanh thu tăng nhờ giá bán cao hơn do lạm phát nhưng chi phí đầu vào cũng tăng tương ứng, lợi nhuận thực tế có thể không thay đổi. Không chuẩn hóa, buyer sẽ nghĩ công ty có biên lợi nhuận cao giả tạo, dẫn đến kỳ vọng không thực tế hoặc định giá thấp nếu họ phát hiện ra. Chủ công ty cần nắm rõ để:
- Bảo vệ giá trị: Điều chỉnh lợi nhuận phản ánh đúng hiệu suất cốt lõi.
- Tăng tốc due diligence: Tài liệu chuẩn hóa giúp quy trình nhanh hơn, giảm rủi ro deal thất bại.
- Xây dựng lòng tin: Chứng tỏ sự chuyên nghiệp, đặc biệt với buyer nước ngoài quen với chuẩn mực quốc tế.
Theo kinh nghiệm thực tiễn, các thương vụ M&A thành công tại Việt Nam thường có giai đoạn chuẩn bị tài chính kỹ lưỡng, giúp seller đạt mức nhân hệ số EBITDA cao hơn 20-30% so với những trường hợp sơ sài.
Chuẩn hóa lạm phát từ góc nhìn người bán
Từ vị trí chủ công ty, chuẩn hóa lạm phát giống như “làm sạch” báo cáo tài chính để lộ rõ giá trị thực. Quá trình này bao gồm điều chỉnh các khoản chi phí bị thổi phồng bởi lạm phát, như nguyên liệu, tiền lương, thuê mặt bằng. Thay vì để buyer tự điều chỉnh và có thể trừ quá tay, seller chủ động thực hiện để kiểm soát câu chuyện định giá.
Trong M&A, normalized earnings thường được tính dựa trên EBITDA điều chỉnh, nơi lạm phát được chuẩn hóa bằng cách:
- Xác định chỉ số lạm phát phù hợp (CPI Việt Nam hoặc ngành cụ thể).
- Điều chỉnh chi phí lịch sử về mức “thực” bằng công thức: Chi phí chuẩn hóa = Chi phí thực tế / (1 + tỷ lệ lạm phát tích lũy).
- Tái tính lợi nhuận để phản ánh kịch bản không lạm phát.
Điều này đặc biệt quan trọng với các công ty sản xuất hoặc bán lẻ tại Việt Nam, nơi chuỗi cung ứng dễ bị ảnh hưởng. Bằng cách chuẩn bị sớm, bạn không chỉ tránh mất giá mà còn có cơ sở đàm phán mạnh mẽ hơn. Để hiểu sâu hơn về EBITDA, nền tảng của normalized earnings, bạn có thể tham khảo thêm.
Nhà đầu tư nhìn nhận vấn đề này như thế nào?
Buyer, đặc biệt quỹ đầu tư chiến lược hoặc private equity, luôn coi chuẩn hóa lạm phát là phần cốt lõi của financial due diligence. Họ sử dụng nó để dự báo dòng tiền chiết khấu (DCF), nơi lợi nhuận chưa chuẩn hóa có thể dẫn đến sai lệch lớn. Trong các giao dịch M&A, buyer thường thuê chuyên gia độc lập để kiểm tra, tập trung vào:
- Tính nhất quán: Lạm phát có được điều chỉnh đồng đều qua các năm không?
- Tính hợp lý: Các giả định chuẩn hóa có dựa trên dữ liệu thị trường?
- Rủi ro tương lai: Lạm phát dự báo ảnh hưởng thế nào đến mô hình?
Tại Việt Nam, với sự gia tăng M&A từ Hàn Quốc, Nhật Bản, buyer châu Á thường yêu cầu báo cáo theo chuẩn IFRS, nơi normalizing inflation là bắt buộc. Nếu seller không chuẩn bị, deal có thể bị hoãn hoặc hủy, như nhiều trường hợp thực tế đã xảy ra.
Sai lầm phổ biến của người bán
Nhiều chủ công ty Việt Nam mắc lỗi khi bỏ qua chuẩn hóa lạm phát, dẫn đến hậu quả nghiêm trọng:
- Không điều chỉnh chi phí biến đổi: Để nguyên chi phí tăng do lạm phát, làm lợi nhuận trông thấp hơn thực tế.
- Bỏ sót one-off items kết hợp lạm phát: Như chi phí thay thế thiết bị do giá tăng đột biến.
- Sử dụng chỉ số lạm phát sai: Áp dụng CPI chung thay vì ngành cụ thể, dẫn đến tranh cãi với buyer.
- Thiếu tài liệu hỗ trợ: Không có hóa đơn, hợp đồng chứng minh điều chỉnh.
- Chờ đến due diligence: Làm vội, dễ sai sót và mất uy tín.
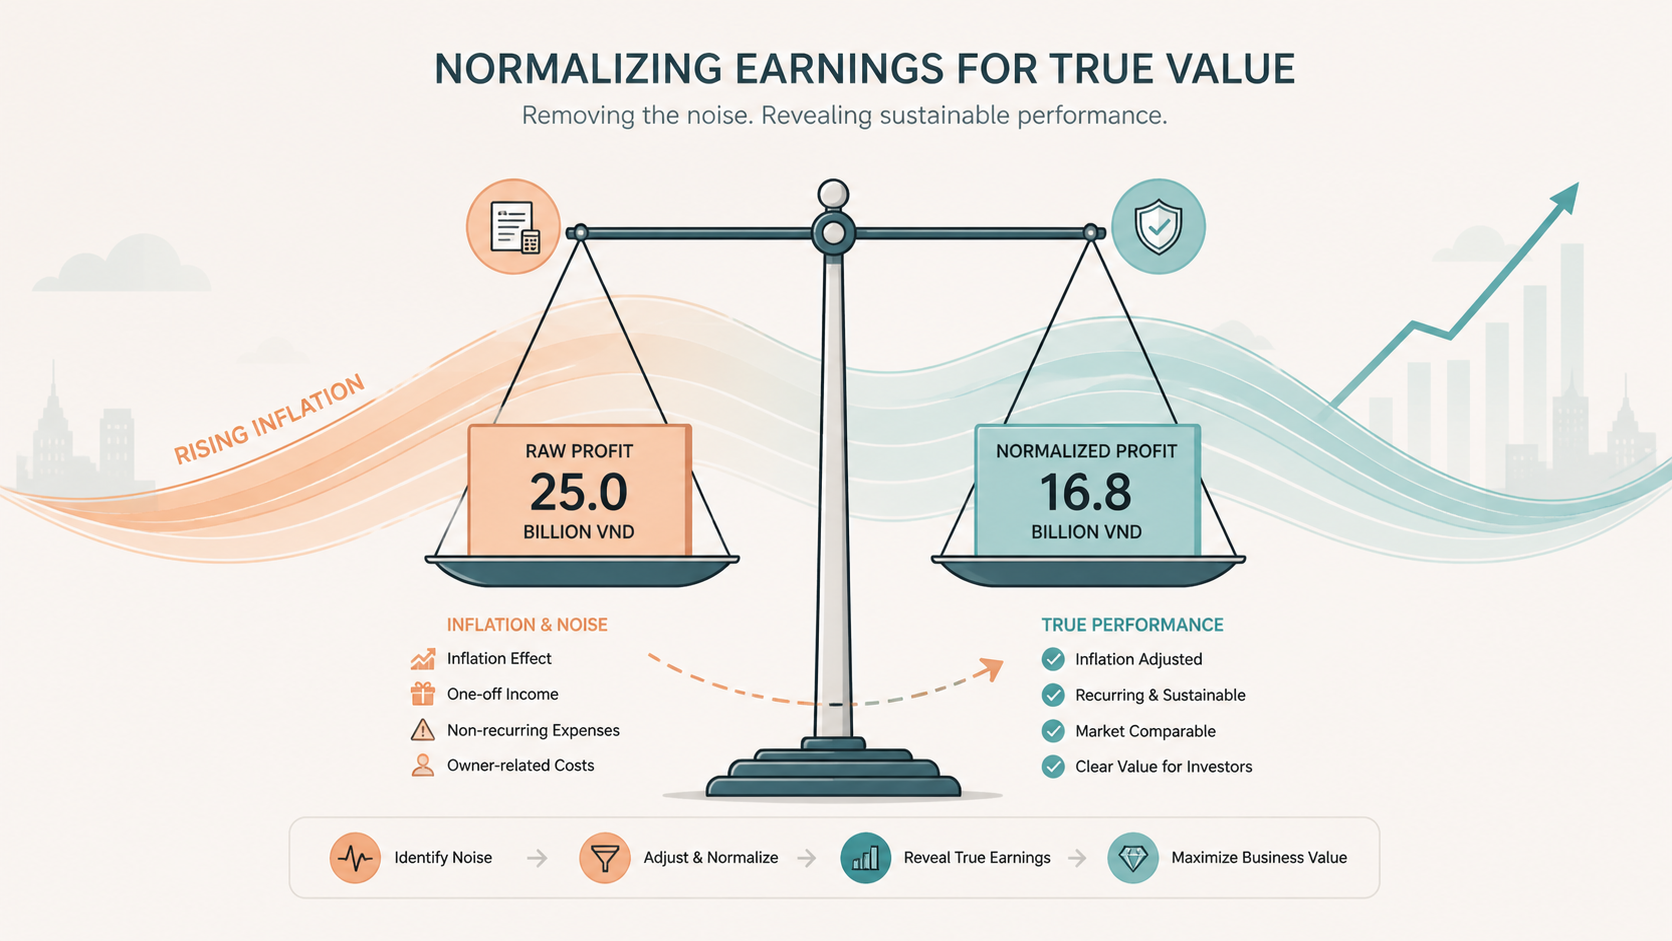
Những sai lầm này thường làm giảm giá trị 10-25%, theo các thương vụ điển hình. Để tránh, hãy tích hợp vào các phương pháp định giá từ sớm.
Checklist thực tế để chuẩn hóa lợi nhuận
Dưới đây là framework chi tiết cho chủ công ty:
- Thu thập dữ liệu: Báo cáo tài chính 3-5 năm, chỉ số lạm phát ngành từ Tổng cục Thống kê.
- Phân loại chi phí: Biến đổi (nguyên liệu, lương) vs cố định, xác định phần chịu lạm phát.
- Tính toán điều chỉnh: Sử dụng công thức: Lợi nhuận chuẩn hóa = Lợi nhuận thực + (Chi phí lạm phát điều chỉnh).
- Xây dựng báo cáo: Bảng Excel minh bạch, giải thích từng điều chỉnh.
- Kiểm tra độc lập: Thuê auditor xác nhận trước khi chia sẻ với buyer.
- Tích hợp vào data room: Như hướng dẫn chuẩn bị data room.
Áp dụng checklist này giúp bạn tự tin hơn trong đàm phán. Để hỗ trợ, tải bộ checklist M&A chuẩn bị bán công ty.
Khi nào nên bắt đầu chuẩn bị?
Bắt đầu chuẩn hóa lạm phát ít nhất 12-18 tháng trước khi tiếp cận buyer. Giai đoạn này trùng với việc xây dựng tài liệu nhà đầu tư yêu cầu, cho phép thử nghiệm và tinh chỉnh. Nếu lạm phát tăng cao, ưu tiên ngay lập tức để tránh tích lũy sai lệch.
Timeline lý tưởng:
- Tháng 1-6: Phân tích nội bộ.
- Tháng 7-12: Audit và báo cáo.
- Tháng 13+: Sử dụng trong teaser và CIM.
Mối liên hệ với hành trình bán công ty tổng thể
Chuẩn hóa lạm phát là một phần của seller readiness toàn diện, kết nối với yếu tố tăng khả năng bán thành công. Nó hỗ trợ định giá, due diligence và đàm phán, dẫn đến closing suôn sẻ. Xem thêm cẩm nang kiến thức M&A để nắm toàn bộ hành trình.
Để bắt đầu, bắt đầu quy trình M&A ngay hôm nay.
Tải ngay bộ checklist chuẩn bị bán công ty tải checklist 10 bước chuẩn bị.
Đặt lịch tư vấn bảo mật với chuyên gia đặt lịch tư vấn bảo mật.