Working capital ảnh hưởng thế nào đến giá bán cuối cùng?

Khoản vốn lưu động có thể âm thầm thay đổi số tiền người bán thực nhận
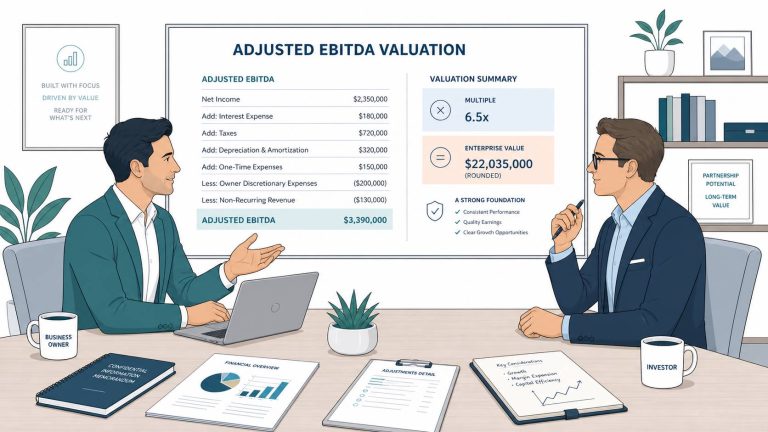
Nhiều chủ công ty bước vào đàm phán M&A với một con số định giá khá rõ trong đầu: EBITDA nhân với hệ số, trừ nợ vay, cộng tiền mặt, rồi ra giá trị vốn chủ sở hữu. Cách nghĩ đó không sai, nhưng chưa đủ. Trong thực tế giao dịch, số tiền người bán nhận được vào ngày hoàn tất thường bị điều chỉnh bởi một biến số ít được chú ý hơn: working capital, hay vốn lưu động.
Vốn lưu động không chỉ là khái niệm kế toán. Nó phản ánh lượng tiền bị “kẹt” trong hàng tồn kho, phải thu khách hàng, phải trả nhà cung cấp và các khoản vận hành ngắn hạn khác. Với bên mua, đây là phần nhiên liệu cần thiết để công ty tiếp tục chạy bình thường sau khi chuyển giao. Với bên bán, đây có thể là khoản làm tăng giá trị nhận về, hoặc ngược lại, làm giảm giá bán cuối cùng nếu không chuẩn bị kỹ.
Điểm dễ gây bất ngờ là hai bên thường đồng ý giá trị doanh nghiệp từ sớm, nhưng lại tranh luận gay gắt ở giai đoạn hoàn tất vì cách tính vốn lưu động mục tiêu, các khoản loại trừ, thời điểm ghi nhận doanh thu, hay chất lượng khoản phải thu. Chính các điều chỉnh sau ký kết là một trong những nguồn tranh chấp phổ biến trong M&A. Vì vậy, nếu đang cân nhắc bán công ty, chủ doanh nghiệp nên hiểu working capital trước khi nói về giá.
Mục lục
- Vì sao chủ công ty cần hiểu working capital trước khi bán?
- Working capital từ góc nhìn người bán công ty
- Nhà đầu tư nhìn vấn đề này như thế nào?
- Những sai lầm phổ biến của bên bán
- Checklist thực tế cho chủ doanh nghiệp
- Khi nào nên bắt đầu chuẩn bị?
- Working capital nằm ở đâu trong hành trình bán công ty?
Vì sao chủ công ty cần hiểu working capital trước khi bán?
Khi nghe đến M&A, nhiều người bán tập trung gần như toàn bộ sự chú ý vào hệ số định giá: công ty mình được trả 5 lần, 7 lần hay 10 lần EBITDA. Nhưng trong hợp đồng mua bán cổ phần hoặc tài sản, giá trị được công bố ban đầu thường chỉ là giá trị cơ sở. Số tiền cuối cùng còn phụ thuộc vào các điều chỉnh tại ngày hoàn tất, trong đó working capital là một điều chỉnh rất quan trọng.
Nói đơn giản, bên mua không muốn trả tiền để mua một công ty “rỗng” về vốn vận hành. Nếu sau ngày chuyển giao, công ty cần ngay tiền để mua hàng, trả lương, duy trì tồn kho hoặc bù thiếu dòng tiền do khách hàng trả chậm, bên mua sẽ cho rằng họ đang phải bỏ thêm vốn ngoài giá mua. Vì vậy, họ thường yêu cầu công ty được bàn giao với một mức vốn lưu động bình thường, đủ để tiếp tục hoạt động như trước giao dịch.
Ngược lại, bên bán cũng cần bảo vệ quyền lợi của mình. Nếu công ty có lượng vốn lưu động cao hơn mức bình thường, ví dụ thu tiền khách hàng tốt, tồn kho được kiểm soát hợp lý, không kéo dài công nợ nhà cung cấp một cách bất thường, người bán có thể lập luận rằng phần dư đó nên được ghi nhận vào giá trị cuối cùng. Đây là lý do working capital có thể làm tăng hoặc giảm tiền nhận về, chứ không đơn thuần là một điều khoản kỹ thuật.
Trong bối cảnh thị trường M&A tại Việt Nam vẫn có sức hút riêng dù môi trường toàn cầu biến động, các nhà đầu tư ngày càng thận trọng hơn với chất lượng lợi nhuận và dòng tiền. Những ngành có chu kỳ thu tiền dài, tồn kho lớn hoặc phụ thuộc mạnh vào tín dụng nhà cung cấp thường bị soi kỹ hơn. Điều này đặc biệt quan trọng với các công ty sản xuất, phân phối, bán lẻ, logistics, xây dựng, bất động sản và dịch vụ B2B.
Một ví dụ dễ hình dung: hai công ty có cùng EBITDA 30 tỷ đồng có thể được định giá ban đầu tương đương nhau. Nhưng nếu công ty A cần 80 tỷ đồng vốn lưu động để tạo ra mức EBITDA đó, còn công ty B chỉ cần 30 tỷ đồng, bên mua sẽ nhìn rủi ro rất khác. Công ty A có thể đang bị kẹt nhiều tiền trong phải thu hoặc tồn kho; công ty B có thể vận hành gọn hơn, chuyển đổi lợi nhuận thành tiền tốt hơn. Khi đàm phán giá cuối cùng, khác biệt này rất dễ chuyển thành điều chỉnh giá.
Điều quan trọng nhất đối với chủ công ty là không đợi đến khi nhận dự thảo hợp đồng mới bắt đầu hỏi “working capital target là gì?”. Nếu chỉ phản ứng ở giai đoạn cuối, người bán thường ở thế yếu vì dữ liệu đã được bên mua phân tích, mô hình điều chỉnh đã được luật sư và cố vấn tài chính đưa vào tài liệu giao dịch, còn người bán thì thiếu chuẩn bị để phản biện.
Working capital từ góc nhìn người bán công ty
Từ góc nhìn của người bán, working capital nên được hiểu là phần tài sản và nghĩa vụ ngắn hạn cần thiết cho hoạt động kinh doanh bình thường. Thông thường, nó bao gồm các khoản như phải thu khách hàng, hàng tồn kho, trả trước cho nhà cung cấp, phải trả nhà cung cấp, phải trả nhân viên, thuế phải nộp và một số khoản phải trả hoạt động khác. Tuy nhiên, phạm vi chính xác phải được định nghĩa trong hợp đồng, vì mỗi giao dịch có thể có cách tính khác nhau.
Vấn đề thường nằm ở chữ bình thường. Bên mua muốn xác định mức vốn lưu động mà công ty cần để vận hành mà không bị thiếu hụt sau khi giao dịch hoàn tất. Bên bán muốn mức mục tiêu này phản ánh đúng lịch sử hoạt động, không bị thổi phồng bởi các giai đoạn bất thường hoặc các giả định quá bảo thủ. Nếu hai bên không thống nhất được cơ sở tính, chênh lệch có thể trở thành khoản giảm trừ đáng kể.
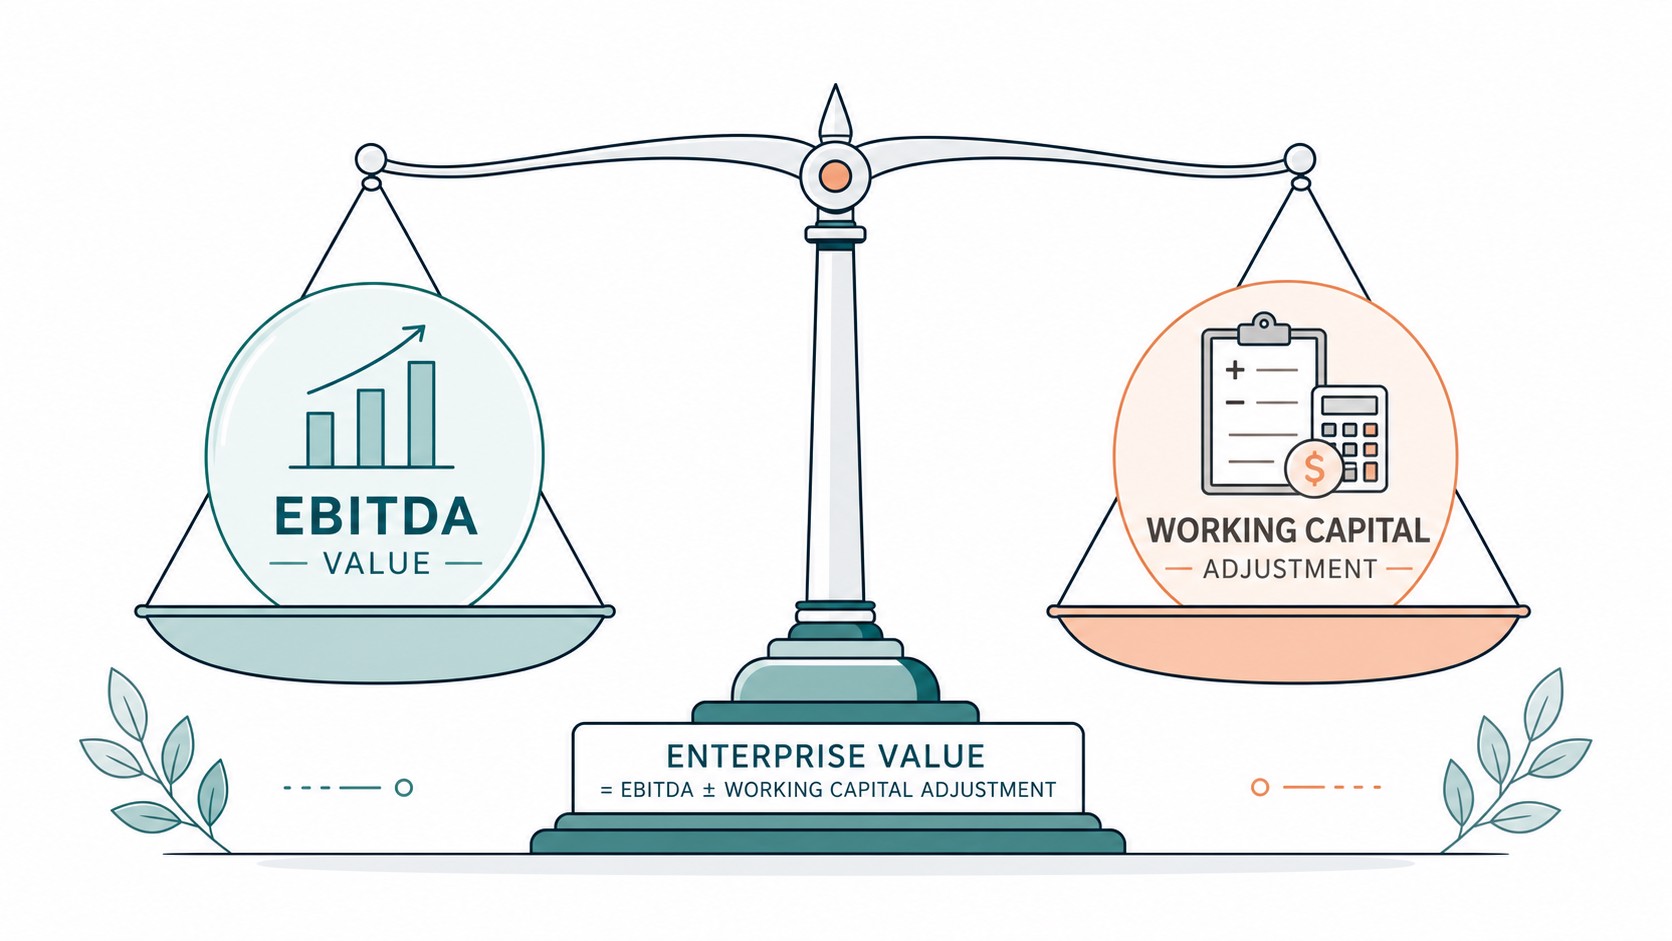
Trong thực tế, các hợp đồng M&A thường sử dụng khái niệm working capital target, tức mức vốn lưu động mục tiêu. Tại ngày hoàn tất, vốn lưu động thực tế sẽ được so với mức mục tiêu này. Nếu thực tế cao hơn mục tiêu, người bán có thể được cộng thêm vào giá mua. Nếu thực tế thấp hơn mục tiêu, người bán có thể bị trừ tiền. Cơ chế nghe có vẻ đơn giản, nhưng cách tính từng dòng trong bảng cân đối kế toán mới là nơi phát sinh tranh luận.
Ví dụ, một khoản phải thu khách hàng đã quá hạn 180 ngày có được tính đầy đủ vào working capital không? Hàng tồn kho chậm luân chuyển có được tính theo giá trị sổ sách không? Khoản phải trả cho nhà cung cấp bị kéo dài bất thường trước ngày hoàn tất có được xem là vận hành bình thường không? Doanh thu ghi nhận cuối kỳ nhưng hàng chưa giao hoặc dịch vụ chưa hoàn thành có làm tăng phải thu một cách không bền vững không? Đây đều là những câu hỏi bên mua sẽ đặt ra.
Người bán cũng cần phân biệt giữa tiền mặt, nợ vay và vốn lưu động. Nhiều giao dịch được cấu trúc theo nguyên tắc cash-free, debt-free, tức công ty được định giá giả định không có tiền mặt dư thừa và không có nợ vay tài chính. Nhưng điều đó không có nghĩa là mọi khoản tiền trong tài khoản đều thuộc về người bán, hoặc mọi khoản phải trả đều là nợ vay. Một số khoản tiền có thể cần giữ lại để vận hành; một số nghĩa vụ có thể được xem là nợ tương đương nếu không thuộc hoạt động bình thường.
Đây là lý do người bán nên chuẩn bị một bảng phân tích vốn lưu động riêng, không chỉ dựa vào báo cáo tài chính tổng hợp. Bảng này nên thể hiện xu hướng theo tháng, theo mùa vụ, theo nhóm khách hàng, theo nhóm sản phẩm và theo chính sách tín dụng thương mại. Nếu công ty có mùa cao điểm hoặc chu kỳ nhập hàng đặc thù, việc chỉ lấy số dư tại một ngày bất kỳ có thể tạo ra kết luận sai lệch.
Trong một số trường hợp, chủ công ty có thể đang vận hành theo thói quen cá nhân hơn là theo chính sách tài chính rõ ràng. Ví dụ, nới hạn mức công nợ cho khách quen, giữ tồn kho cao để “chắc ăn”, hoặc chậm thanh toán nhà cung cấp để giữ tiền mặt. Những thói quen này có thể phù hợp trong giai đoạn điều hành gia đình hoặc doanh nghiệp tư nhân, nhưng khi bước vào M&A, chúng cần được giải thích bằng dữ liệu, nếu không sẽ bị xem là rủi ro.
Nhà đầu tư nhìn vấn đề này như thế nào?
Nhà đầu tư không chỉ mua lợi nhuận quá khứ. Họ mua khả năng tạo dòng tiền trong tương lai. Vì vậy, họ xem working capital như một bài kiểm tra chất lượng lợi nhuận. Một công ty báo lãi tốt nhưng liên tục phải bơm thêm vốn vào tồn kho và phải thu sẽ kém hấp dẫn hơn một công ty có lợi nhuận vừa phải nhưng dòng tiền vận hành ổn định.
Bên mua thường đặt ba câu hỏi. Thứ nhất, công ty cần bao nhiêu vốn lưu động để duy trì doanh thu hiện tại? Thứ hai, nếu tăng trưởng, nhu cầu vốn lưu động sẽ tăng tương ứng như thế nào? Thứ ba, có khoản nào trên bảng cân đối đang che giấu rủi ro chất lượng tài sản hoặc nghĩa vụ chưa ghi nhận không?
Với các nhà đầu tư tài chính, working capital còn ảnh hưởng trực tiếp đến tỷ suất sinh lời. Nếu sau khi mua công ty, họ phải bơm thêm tiền để tài trợ tồn kho hoặc công nợ khách hàng, phần vốn đầu tư thực tế sẽ cao hơn giá mua ghi trên hợp đồng. Khi đó, IRR và khả năng hoàn vốn sẽ giảm. Vì vậy, họ có động cơ rất rõ ràng để kiểm tra kỹ khoản này.
Với nhà đầu tư chiến lược, working capital được nhìn dưới góc độ tích hợp vận hành. Họ sẽ hỏi liệu chính sách tín dụng của công ty mục tiêu có phù hợp với hệ thống của họ không, tồn kho có dễ chuẩn hóa không, nhà cung cấp có chấp nhận điều khoản thanh toán mới không, và khách hàng có rủi ro chậm trả sau khi thay đổi chủ sở hữu không. Nếu câu trả lời không rõ, họ sẽ yêu cầu cơ chế bảo vệ trong giá mua.
Xu hướng thị trường cũng khiến nhà đầu tư thận trọng hơn. Khi dòng vốn ngoại vẫn quan tâm đến Việt Nam nhưng yêu cầu tuân thủ, minh bạch và hiệu quả vốn ngày càng cao, người mua không chỉ nhìn vào câu chuyện tăng trưởng. Họ muốn biết tăng trưởng đó có “ngốn tiền” không. Một công ty tăng doanh thu nhanh nhưng phải cấp tín dụng dài ngày cho khách hàng, hoặc phải giữ tồn kho quá lớn, có thể bị giảm hệ số định giá so với kỳ vọng ban đầu.
Trường hợp một doanh nghiệp lớn trong lĩnh vực xe điện công bố kế hoạch bán đơn vị nhà máy tại Việt Nam với giá trị 530 triệu USD và chuyển sang mô hình asset-light cho thấy một thông điệp rộng hơn: cấu trúc tài sản và nhu cầu vốn vận hành đang trở thành vấn đề chiến lược, không chỉ là kế toán. Khi công ty giảm mức độ nặng tài sản hoặc tối ưu vốn bị khóa trong vận hành, câu chuyện định giá có thể thay đổi đáng kể.
Ở cấp độ giao dịch bán công ty vừa và nhỏ, bài học cũng tương tự. Nếu chủ công ty chứng minh được mô hình kinh doanh không cần lượng vốn lưu động quá lớn, có quy trình thu tiền rõ ràng, tồn kho kiểm soát tốt và nghĩa vụ ngắn hạn minh bạch, bên mua thường có cơ sở để tin vào dòng tiền sau giao dịch. Niềm tin đó không tự động tạo ra giá cao hơn, nhưng giúp giảm rủi ro bị điều chỉnh giá vào phút cuối.
Những sai lầm phổ biến của bên bán
Sai lầm đầu tiên là xem working capital như chuyện của kế toán. Trên thực tế, nó liên quan đến bán hàng, mua hàng, kho vận, pháp lý hợp đồng, thuế và cả văn hóa quản trị. Nếu chỉ giao cho kế toán tổng hợp số liệu khi bên mua yêu cầu, người bán thường bỏ lỡ cơ hội giải thích bản chất kinh doanh đằng sau con số.
Sai lầm thứ hai là tối ưu tiền mặt ngắn hạn trước khi bán mà không lường trước tác động đến giá. Một số chủ công ty cố thu mạnh công nợ, giảm tồn kho hoặc kéo dài phải trả nhà cung cấp ngay trước ngày chốt giao dịch để làm bảng cân đối trông đẹp hơn. Nhưng nếu các biến động này không phản ánh hoạt động bình thường, bên mua có thể điều chỉnh ngược lại hoặc yêu cầu mức working capital mục tiêu cao hơn.
Sai lầm thứ ba là không phân tích mùa vụ. Nhiều công ty Việt Nam có chu kỳ kinh doanh chịu ảnh hưởng bởi Tết, mùa xây dựng, mùa cao điểm xuất khẩu, lịch nhập nguyên liệu hoặc chính sách mua hàng của khách lớn. Nếu tính working capital mục tiêu bằng trung bình 12 tháng mà không giải thích mùa vụ, hoặc chỉ dùng một mốc thời gian bất lợi, kết quả có thể làm người bán thiệt.
Sai lầm thứ tư là không làm sạch các khoản phải thu và tồn kho trước khi bước vào quy trình. Những khoản phải thu lâu ngày, hàng tồn kho lỗi thời, hàng gửi bán, hàng ký gửi, hoặc hàng đang tranh chấp với khách hàng đều có thể trở thành điểm trừ. Nếu đợi đến due diligence mới xử lý, người bán sẽ bị động. Chủ công ty nên đọc thêm về cách nhà đầu tư kiểm tra dữ liệu trong giai đoạn due diligence khi bán công ty để hiểu vì sao các khoản này thường bị soi rất kỹ.
Sai lầm thứ năm là không định nghĩa rõ các khoản loại trừ. Ví dụ, tiền đặt cọc của khách hàng, chi phí trả trước, thuế GTGT được khấu trừ, phải trả cổ đông, khoản vay ngắn hạn trá hình, hoặc nghĩa vụ thưởng nhân viên có thể được phân loại khác nhau tùy giao dịch. Nếu không thống nhất từ sớm, hai bên có thể cùng dùng một thuật ngữ nhưng hiểu khác nhau hoàn toàn.
Sai lầm thứ sáu là không chuẩn bị dữ liệu theo tháng. Báo cáo tài chính năm thường không đủ. Bên mua muốn xem xu hướng vận hành, đặc biệt là biến động trước và sau các mốc doanh thu lớn. Nếu dữ liệu chỉ có dạng tổng hợp, thiếu bảng tuổi nợ, thiếu danh sách tồn kho chi tiết, thiếu đối chiếu công nợ, người bán khó bảo vệ lập luận về mức vốn lưu động bình thường.
Checklist thực tế cho chủ doanh nghiệp
Để tránh bị bất ngờ bởi điều chỉnh working capital, chủ công ty nên chuẩn bị theo một khung thực tế, bắt đầu từ dữ liệu và kết thúc bằng chiến lược đàm phán. Mục tiêu không phải là làm đẹp số liệu ngắn hạn, mà là chứng minh rằng công ty có một mức vốn lưu động hợp lý, ổn định và có thể giải thích được.
1. Xác định đúng phạm vi vốn lưu động
Trước hết, hãy lập danh sách các khoản mục có thể nằm trong working capital. Không nên mặc định toàn bộ tài sản ngắn hạn trừ nợ ngắn hạn là đủ. Cần tách riêng tiền mặt, nợ vay, khoản liên quan đến cổ đông, khoản một lần, khoản không vận hành và các nghĩa vụ bất thường. Nếu công ty có nhiều mảng kinh doanh, nên phân tích từng mảng vì chu kỳ vốn có thể rất khác nhau.
2. Lập bảng xu hướng theo tháng
Hãy chuẩn bị số liệu ít nhất 24 tháng nếu có thể. Bảng nên thể hiện doanh thu, giá vốn, phải thu, tồn kho, phải trả, số ngày thu tiền, số ngày tồn kho và số ngày trả tiền. Khi nhìn theo tháng, chủ công ty có thể nhận ra mùa vụ, điểm bất thường, hoặc giai đoạn có thay đổi chính sách tín dụng. Đây là nền tảng để đàm phán working capital target.
3. Kiểm tra chất lượng khoản phải thu
Không phải khoản phải thu nào cũng có giá trị như nhau. Cần lập bảng tuổi nợ, xác định khách hàng quá hạn, khoản đang tranh chấp, khoản phụ thuộc vào biên bản nghiệm thu, khoản có khả năng phải giảm giá hoặc bù trừ. Với khách hàng lớn, nên có đối chiếu công nợ và bằng chứng lịch sử thanh toán. Một khoản phải thu sạch giúp người bán bảo vệ giá tốt hơn nhiều so với một con số doanh thu đẹp nhưng khó thu tiền.
4. Rà soát hàng tồn kho
Hàng tồn kho là nơi dễ phát sinh tranh luận trong các ngành sản xuất, thương mại và bán lẻ. Chủ công ty nên phân loại hàng bán chậm, hàng lỗi mốt, hàng hư hỏng, hàng ký gửi, hàng đang giữ hộ hoặc hàng chưa đủ chứng từ sở hữu. Nếu cần trích lập dự phòng, nên xử lý trước khi vào giao dịch thay vì để bên mua phát hiện và dùng làm cơ sở giảm giá.
5. Xem lại chính sách phải trả nhà cung cấp
Việc kéo dài công nợ nhà cung cấp có thể giúp cải thiện tiền mặt ngắn hạn, nhưng nếu vượt khỏi thông lệ bình thường, bên mua sẽ xem đây là khoản thiếu hụt vốn lưu động tiềm ẩn. Hãy kiểm tra điều khoản thanh toán thực tế, lịch sử thanh toán, khoản quá hạn và các nhà cung cấp quan trọng. Nếu quan hệ với nhà cung cấp phụ thuộc nhiều vào cá nhân chủ công ty, rủi ro này càng cần được giải thích rõ.
6. Chuẩn hóa dữ liệu trong data room
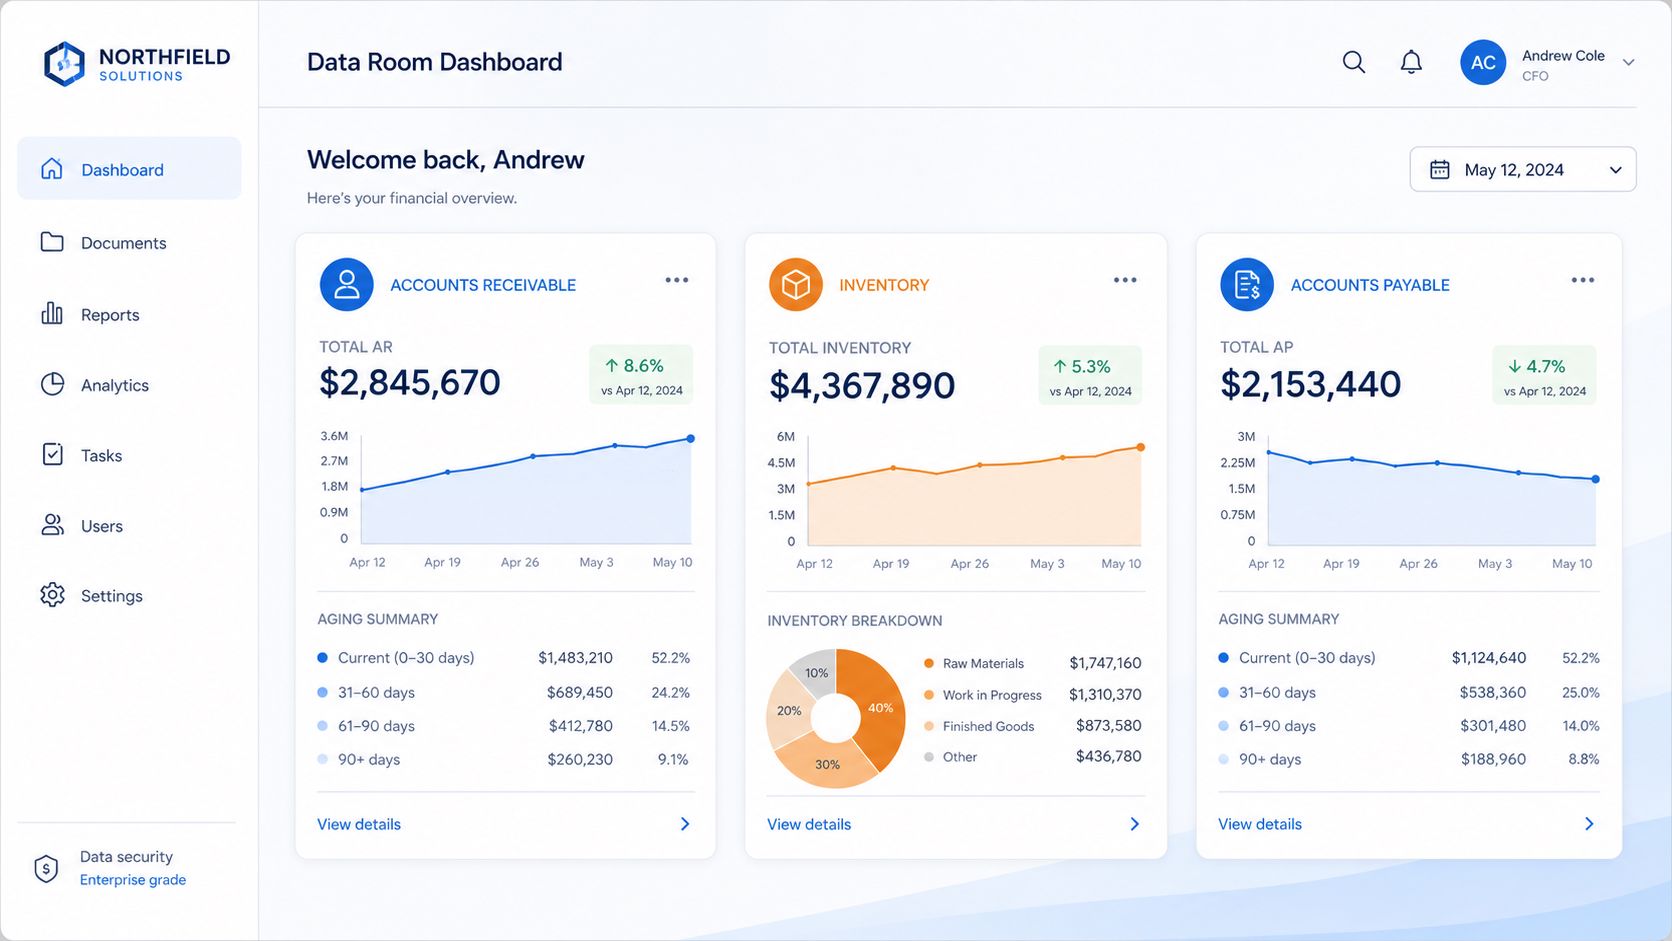
Working capital không thể được bảo vệ bằng lời nói. Người bán cần chuẩn bị file dữ liệu, đối chiếu sổ cái, bảng chi tiết, hợp đồng, hóa đơn, biên bản nghiệm thu và chính sách nội bộ. Một data room được cấu trúc rõ ràng giúp giảm thời gian giải trình và hạn chế việc bên mua diễn giải bất lợi.
7. Mô phỏng tác động đến giá bán
Trước khi ký thư bày tỏ quan tâm hoặc điều khoản chính, người bán nên mô phỏng các kịch bản: nếu working capital thực tế thấp hơn mục tiêu 5 tỷ, 10 tỷ hoặc 20 tỷ đồng thì số tiền nhận về thay đổi thế nào? Nếu một phần phải thu bị loại khỏi tính toán thì ảnh hưởng ra sao? Nếu tồn kho bị chiết khấu vì chậm luân chuyển thì mức giảm giá là bao nhiêu? Mô phỏng này giúp chủ công ty biết đâu là điểm cần bảo vệ trong đàm phán.
Nếu đang chuẩn bị bán công ty, hãy bắt đầu từ những dữ liệu có thể làm thay đổi giá cuối cùng. Tải checklist 10 bước chuẩn bị.
Khi nào nên bắt đầu chuẩn bị?
Thời điểm tốt nhất để chuẩn bị working capital là 12 đến 24 tháng trước khi bán. Lý do rất đơn giản: bên mua thường nhìn vào xu hướng lịch sử, không chỉ một thời điểm. Nếu chủ công ty chỉ bắt đầu dọn dẹp số liệu trong vài tháng cuối, thay đổi đó có thể bị xem là không bền vững hoặc mang tính làm đẹp trước giao dịch.
Trong 12 tháng đầu, trọng tâm nên là hiểu thực trạng. Công ty cần đo lường vòng quay phải thu, vòng quay tồn kho, vòng quay phải trả, tỷ lệ công nợ quá hạn, mức tồn kho tối thiểu và nhu cầu vốn theo mùa vụ. Giai đoạn này không nhất thiết phải thay đổi mạnh, nhưng phải biết con số nào đang kéo dòng tiền xuống.
Trong 6 đến 12 tháng tiếp theo, chủ công ty có thể bắt đầu cải thiện có kiểm soát. Ví dụ, chuẩn hóa điều khoản thanh toán với khách hàng mới, xây dựng quy trình nhắc nợ, giảm tồn kho chậm luân chuyển, đàm phán lại điều khoản nhà cung cấp, hoặc tách riêng các khoản không vận hành. Quan trọng là mọi thay đổi nên có chính sách rõ ràng, không chỉ là chỉ đạo miệng của chủ doanh nghiệp.
Trong 3 đến 6 tháng trước khi tiếp cận nhà đầu tư, công ty nên hoàn thiện dữ liệu và câu chuyện giải thích. Đây là lúc chuẩn bị bảng phân tích working capital, tài liệu hỗ trợ, lịch sử mùa vụ và các điểm bất thường. Nếu có khoản phải thu hoặc tồn kho khó xử lý, tốt hơn là chủ động nêu phương án thay vì chờ bên mua phát hiện.
Đối với công ty đang tăng trưởng nhanh, việc chuẩn bị càng cần sớm hơn. Tăng trưởng doanh thu có thể làm nhu cầu vốn lưu động tăng mạnh. Nếu mỗi đồng doanh thu mới đòi hỏi thêm nhiều đồng vốn bị kẹt trong phải thu hoặc tồn kho, bên mua sẽ đưa yếu tố này vào mô hình định giá. Người bán cần chứng minh tăng trưởng tạo tiền, không chỉ tạo doanh số.
Đối với công ty có yếu tố bất động sản, sản xuất hoặc tài sản lớn, working capital nên được xem cùng với cấu trúc tài sản tổng thể. Thị trường bất động sản và các ngành tài sản nặng thường có chu kỳ vốn phức tạp hơn, bao gồm chi phí dở dang, khoản đặt cọc, nghĩa vụ với khách hàng và dòng tiền theo tiến độ. Nếu phân loại không rõ, các khoản này có thể bị tranh luận là vốn lưu động, nợ tương đương hoặc điều chỉnh giá riêng.
Working capital nằm ở đâu trong hành trình bán công ty?
Working capital xuất hiện ở nhiều thời điểm trong hành trình bán công ty, không chỉ ở ngày hoàn tất. Ở giai đoạn chuẩn bị, nó giúp người bán hiểu chất lượng dòng tiền và mức vốn cần thiết để vận hành. Ở giai đoạn tiếp cận nhà đầu tư, nó ảnh hưởng đến cách trình bày hiệu quả kinh doanh. Ở giai đoạn due diligence, nó là một phần trọng yếu của phân tích tài chính. Ở giai đoạn hợp đồng, nó trở thành điều khoản điều chỉnh giá.
Vì vậy, chủ công ty nên đặt working capital vào cùng nhóm vấn đề với EBITDA, nợ vay, tiền mặt, thuế và pháp lý. Nếu chỉ chú ý đến định giá mà bỏ qua điều chỉnh giá, người bán có thể đạt được một headline valuation hấp dẫn nhưng lại nhận về ít hơn kỳ vọng sau khi chốt giao dịch.
Một quy trình bán công ty chuyên nghiệp thường bắt đầu bằng việc đánh giá khả năng sẵn sàng của doanh nghiệp. Trong bước này, chủ công ty nên hỏi: báo cáo tài chính có đủ tin cậy không, dòng tiền có ổn định không, công nợ có sạch không, tồn kho có phản ánh đúng giá trị không, và các khoản phải trả có bình thường không? Nếu chưa trả lời được, chưa nên vội đưa công ty ra thị trường.
Sau đó là giai đoạn xây dựng câu chuyện đầu tư. Một công ty có working capital được quản trị tốt có thể kể một câu chuyện thuyết phục hơn: tăng trưởng có kỷ luật, khách hàng trả tiền ổn định, tồn kho luân chuyển hợp lý, nhà cung cấp không bị kéo căng, và dòng tiền vận hành hỗ trợ lợi nhuận. Đây là những yếu tố giúp nhà đầu tư tin rằng doanh nghiệp có thể chuyển giao mà không cần bơm thêm vốn bất thường.
Ở giai đoạn đàm phán, người bán cần đặc biệt chú ý đến định nghĩa trong hợp đồng. Các thuật ngữ như cash, debt, working capital, normalized working capital, leakage, locked box, completion accounts và purchase price adjustment có thể ảnh hưởng lớn đến số tiền thực nhận. Nếu chưa quen với các thuật ngữ này, chủ công ty có thể tham khảo từ điển thuật ngữ M&A để nắm khái niệm trước khi bước vào thảo luận chi tiết.
Cuối cùng, ở giai đoạn hoàn tất và sau hoàn tất, working capital có thể tiếp tục là điểm kiểm tra giữa hai bên. Nếu hợp đồng sử dụng cơ chế completion accounts, thường sẽ có một quá trình lập báo cáo hoàn tất, đối chiếu số liệu và giải quyết chênh lệch. Nếu dữ liệu không rõ hoặc định nghĩa không chặt, tranh chấp có thể kéo dài sau khi giao dịch tưởng như đã xong.
Bài học thực tế cho người bán là: đừng để working capital trở thành điều khoản phụ. Nó là cầu nối giữa lợi nhuận kế toán và tiền thật. Nó cũng là nơi thể hiện chất lượng quản trị vận hành của công ty. Một chủ doanh nghiệp chuẩn bị kỹ không chỉ biết công ty mình đáng giá bao nhiêu, mà còn biết con số đó có thể bị điều chỉnh như thế nào, vì sao, và cần làm gì để bảo vệ.
Nếu đang cân nhắc bán công ty trong 1 đến 2 năm tới, hãy bắt đầu bằng một cuộc rà soát nội bộ về vốn lưu động. Không cần biến công ty thành một mô hình tài chính phức tạp ngay lập tức. Chỉ cần hiểu rõ dòng tiền đang nằm ở đâu, khoản nào có rủi ro, khoản nào có thể giải thích, và khoản nào cần xử lý trước khi nhà đầu tư bước vào phòng dữ liệu.
Muốn kiểm tra mức độ sẵn sàng trước khi tiếp cận nhà đầu tư? Bắt đầu quy trình M&A.
Nếu cần trao đổi kín về cấu trúc giá, working capital target hoặc rủi ro điều chỉnh sau ký kết, đặt lịch tư vấn bảo mật.