Deal structure trong M&A là gì: Hướng dẫn thực tế cho chủ công ty

Deal structure quyết định giá trị thực nhận của chủ công ty khi bán
Trong bối cảnh kinh tế toàn cầu đầy bất ổn, M&A đang trở thành đòn bẩy chiến lược cho các doanh nghiệp Việt Nam. Các công ty tại đây đang đi ngược xu hướng toàn cầu, với hoạt động sáp nhập và mua lại tăng mạnh, đặc biệt trong lĩnh vực bất động sản miền Nam. Tuy nhiên, nhiều chủ công ty lần đầu tham gia thương vụ lại bỏ qua một yếu tố then chốt: deal structure – cấu trúc giao dịch. Đây không chỉ là việc ký hợp đồng mua bán, mà là cách phân bổ rủi ro, hình thức thanh toán và điều khoản bảo vệ giữa bên mua và bên bán.
Hãy tưởng tượng bạn đã dành hàng thập kỷ xây dựng công ty, nhưng đến phút cuối, deal structure kém tối ưu khiến bạn nhận ít hơn dự kiến, hoặc thương vụ đổ bể vì bất đồng về thanh toán. Theo xu hướng M&A 2025 tại Việt Nam, cơ hội đang được định hình lại bởi nguồn vốn kỷ luật hơn, đòi hỏi chủ công ty phải hiểu rõ cấu trúc giao dịch để bảo vệ lợi ích. Bài viết này sẽ phân tích deal structure từ góc nhìn người bán, giúp bạn tránh sai lầm phổ biến và chuẩn bị hiệu quả.
Việt Nam có khung pháp lý rõ ràng cho tái cơ cấu doanh nghiệp, với các hướng dẫn chính về quy trình M&A. Hiểu deal structure giúp bạn thương lượng tốt hơn, đặc biệt khi thị trường đang sôi động.
Mục lục
- Tại sao chủ công ty cần hiểu deal structure trước khi bán?
- Deal structure từ góc nhìn người bán
- Nhà đầu tư nhìn nhận deal structure như thế nào?
- Sai lầm phổ biến của người bán
- Checklist thực tế để xây dựng deal structure
- Khi nào nên bắt đầu chuẩn bị deal structure?
- Deal structure kết nối với hành trình bán công ty tổng thể
Tại sao chủ công ty cần hiểu deal structure trước khi bán?
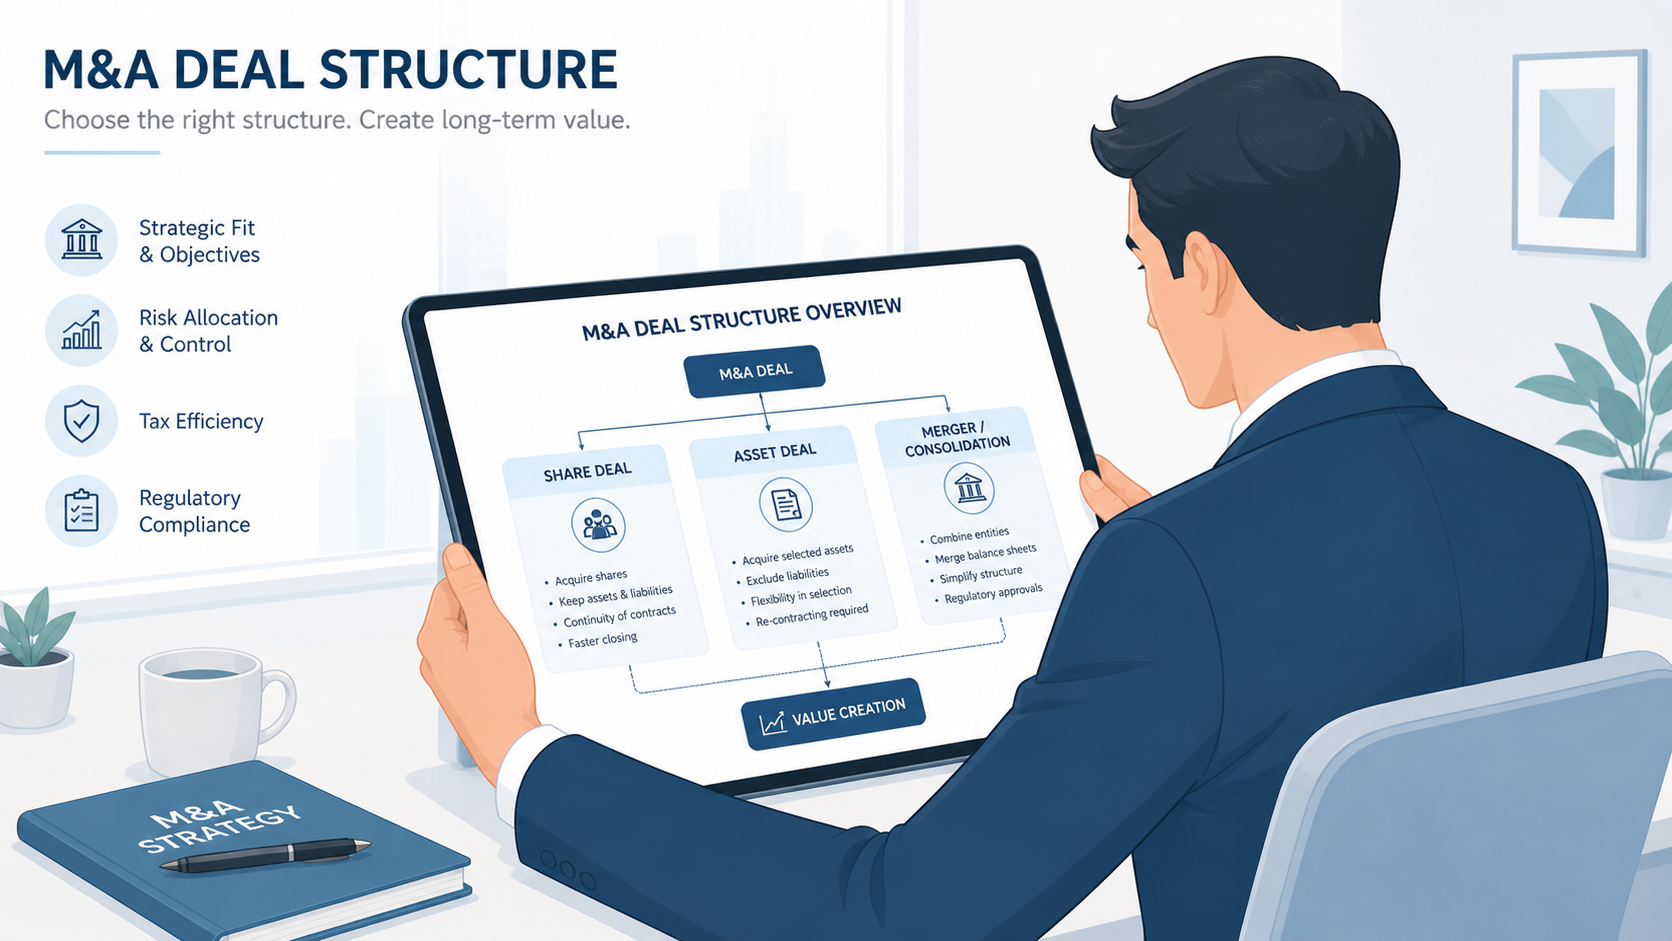
Deal structure là bộ khung quyết định cách thức thực hiện thương vụ M&A, bao gồm hình thức thanh toán, phân bổ rủi ro và các điều khoản điều chỉnh sau giao dịch. Đối với chủ công ty Việt Nam, hiểu rõ yếu tố này không chỉ giúp tối ưu hóa giá trị nhận được mà còn giảm thiểu rủi ro pháp lý và tài chính.
Trong môi trường kinh tế bất ổn, M&A được xem là công cụ chiến lược để doanh nghiệp Việt Nam mở rộng và thích ứng. Nếu không nắm deal structure, bạn có thể chấp nhận cấu trúc bất lợi, như thanh toán toàn bộ bằng cổ phiếu thay vì tiền mặt, dẫn đến mất giá trị khi thị trường biến động. Khung pháp lý tái cơ cấu doanh nghiệp tại Việt Nam yêu cầu các bên tuân thủ nghiêm ngặt, từ phê duyệt đến giấy phép sau sáp nhập.
Chủ công ty cần hiểu để:
- Đánh giá rủi ro: Phân biệt giữa upfront payment (thanh toán một lần) và earn-out (thanh toán theo hiệu suất).
- Thương lượng hiệu quả: Biết khi nào dùng escrow để bảo vệ quỹ dự phòng tranh chấp.
- Tối ưu thuế: Cấu trúc có thể ảnh hưởng đến thuế thu nhập cá nhân hoặc doanh nghiệp.
Theo hướng dẫn M&A tại Việt Nam, quy trình bao gồm đánh giá pháp lý kỹ lưỡng trước khi ký kết. Không hiểu deal structure có thể khiến thương vụ kéo dài, tăng chi phí pháp lý.
Ví dụ, trong các thương vụ bất động sản miền Nam đang tăng vọt, deal structure linh hoạt giúp bên bán nhận phần lớn giá trị ngay lập tức, tránh rủi ro thị trường biến động.
Deal structure từ góc nhìn người bán
Từ vị trí người bán, deal structure là công cụ để đảm bảo bạn nhận được giá trị công bằng và giảm thiểu rủi ro sau bàn giao. Các thành phần chính bao gồm:
- Hình thức thanh toán: Tiền mặt (cash), cổ phiếu (stock), hoặc kết hợp. Tại Việt Nam, tiền mặt phổ biến hơn do tính thanh khoản cao, nhưng cổ phiếu có thể dùng trong sáp nhập ngang hàng.
- Earn-out: Phần thanh toán dựa trên hiệu suất tương lai, phù hợp khi bên mua lo ngại về dự báo doanh thu.
- Escrow và holdback: Giữ lại một phần tiền để bảo vệ bên mua khỏi khiếu nại.
- Điều khoản đại diện và bảo đảm (reps & warranties): Cam kết về tình trạng công ty, với bồi thường nếu vi phạm.
Người bán nên ưu tiên cấu trúc giảm escrow ratio xuống dưới 10-15%, và đặt thời hạn reps & warranties ngắn (12-18 tháng). Trong bối cảnh M&A Việt Nam 2025 với nguồn vốn kỷ luật, bên bán có lợi thế nếu chứng minh được tính bền vững.
Đối với chủ công ty, deal structure còn ảnh hưởng đến exit cá nhân. Nếu nhận cổ phiếu, bạn trở thành cổ đông thiểu số, cần điều khoản tag-along để bảo vệ quyền bán cùng bên lớn.
Nhà đầu tư nhìn nhận deal structure như thế nào?
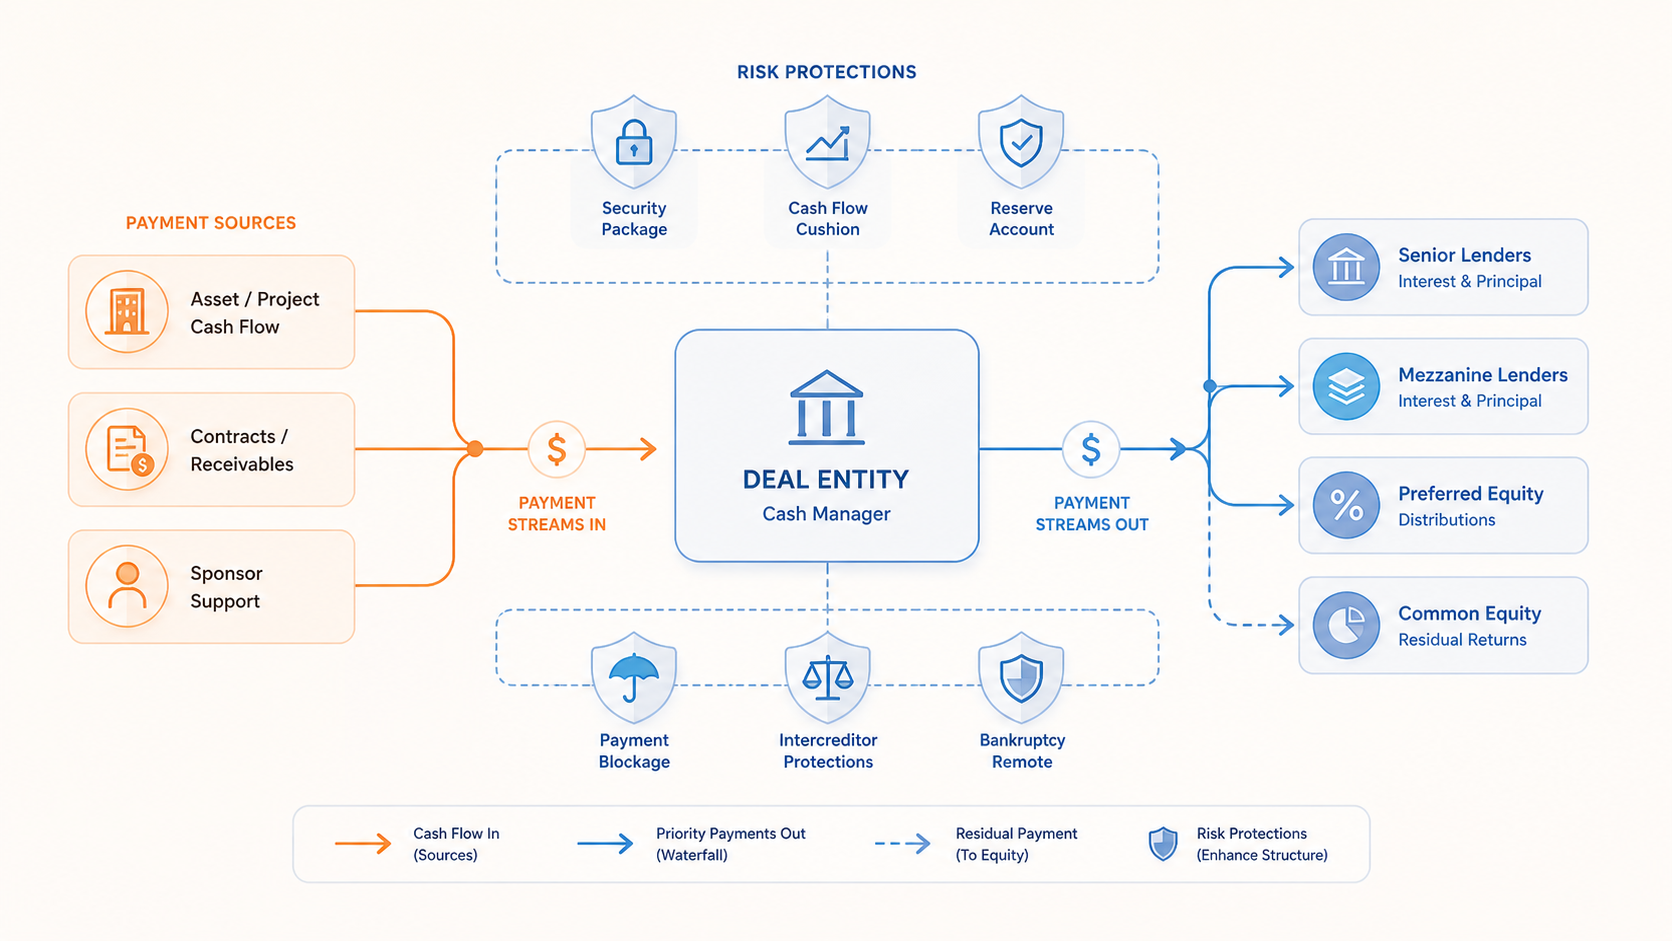
Nhà đầu tư (strategic buyers hoặc private equity) thiết kế deal structure để giảm rủi ro và liên kết lợi ích. Họ ưu tiên earn-out để chia sẻ rủi ro dự báo, đặc biệt trong thị trường Việt Nam đang bucking trend toàn cầu.
Strategic buyers thường dùng stock swap để giữ văn hóa công ty, trong khi financial buyers thích cash với heavy escrow. Tại Việt Nam, với khung quy định rõ ràng cho M&A, nhà đầu tư chú trọng due diligence pháp lý trước khi cấu trúc deal.
Họ đánh giá deal structure dựa trên:
- Rủi ro integration: Sử dụng milestone payments.
- Valuation adjustment: Net working capital true-up.
- Post-closing covenants: Non-compete cho founder.
Trong các giải thưởng M&A khu vực, deal structure sáng tạo được đánh giá cao ở mảng private markets và innovation. Chủ công ty cần hiểu góc nhìn này để thương lượng cân bằng.
Sai lầm phổ biến của người bán
Nhiều chủ công ty mắc lỗi khi không chủ động deal structure:
- Chấp nhận earn-out quá dài: Dẫn đến tranh chấp hiệu suất sau bán.
- Bỏ qua reps & warranties insurance: Tăng rủi ro cá nhân.
- Không cap indemnity: Giới hạn bồi thường, tránh trách nhiệm vô hạn.
- Ưu tiên upfront cao nhưng bỏ qua tax optimization: Giảm giá trị ròng nhận được.
Trong thị trường bất động sản miền Nam với M&A tăng, sai lầm này khiến deal thất bại. So sánh với các nước ASEAN như Indonesia, Việt Nam có quy trình phê duyệt tương tự nhưng linh hoạt hơn.
Checklist thực tế để xây dựng deal structure
Dưới đây là framework 10 bước cho chủ công ty:
- Xác định ưu tiên: Cash hay stock?
- Đánh giá rủi ro công ty (founder dependency, litigation).
- Thương lượng escrow: <15%, release nhanh.
- Thiết kế earn-out: Metric rõ ràng, ngắn hạn.
- Cap reps & warranties: 1-2x EBITDA.
- Tax structure: Asset vs share sale.
- Điều khoản exit: Drag-along/tag-along.
- Due diligence prep: Clean data room.
- Legal review: Tuân thủ Luật Doanh nghiệp VN.
- Simulation scenarios: Stress test deal.
Tải bộ checklist M&A để chuẩn bị chi tiết. Xem thêm multiple trong M&A để liên kết với valuation.
Khi nào nên bắt đầu chuẩn bị deal structure?
Bắt đầu 6-12 tháng trước LOI (Letter of Intent). Lúc này, bạn có thời gian tư vấn luật sư và advisor. Với M&A Việt Nam đang tăng trưởng, chuẩn bị sớm giúp nắm lợi thế thị trường.
Kết hợp với seller readiness, như chuẩn bị data room.
Deal structure kết nối với hành trình bán công ty tổng thể
Deal structure là phần cuối của journey: Prep → Valuation → Negotiation → Closing. Nó liên kết chặt với từ điển thuật ngữ M&A. Để bắt đầu, truy cập bắt đầu quy trình M&A.
Sẵn sàng tối ưu deal structure? Đặt lịch tư vấn bảo mật với chuyên gia.
Tải ngay bộ chuẩn bị bán công ty tải checklist 10 bước chuẩn bị.