Doanh thu hay lợi nhuận quan trọng hơn khi định giá công ty?

Doanh thu cao nhưng lợi nhuận thấp: Bí mật định giá mà chủ công ty thường bỏ qua
Khi chủ công ty bắt đầu nghĩ đến việc bán, câu hỏi đầu tiên thường là: “Công ty tôi doanh thu bao nhiêu tỷ, liệu có bán được giá tốt?” Nhiều người tập trung vào con số doanh thu khổng lồ trên báo cáo tài chính, coi đó như “lá bài át chủ bài”. Nhưng thực tế phũ phàng: một thương vụ M&A lớn ở Việt Nam gần đây, khi Thomson Medical mua bệnh viện tư nhân lớn nhất với giá 517 triệu USD, không chỉ dựa vào doanh thu mà còn vào khả năng sinh lời bền vững.
Doanh thu chỉ là phần nổi của tảng băng. Nếu lợi nhuận mỏng, nhà đầu tư sẽ đặt dấu hỏi lớn về hiệu quả hoạt động. Trong ngành dệt may niêm yết Việt Nam từ 2020-2024, chu kỳ chuyển đổi tiền mặt kéo dài đã làm giảm lợi nhuận đáng kể, dù doanh thu tăng. Chủ công ty nào cũng muốn giá bán cao, nhưng nếu không hiểu rõ doanh thu hay lợi nhuận quan trọng hơn khi định giá, bạn dễ rơi vào bẫy định giá thấp hoặc deal thất bại.
Bài viết này sẽ phân tích thực tế từ góc nhìn người bán ở Việt Nam, giúp bạn nắm rõ cách cân bằng hai yếu tố này để tối ưu hóa giá trị công ty. Dựa trên các xu hướng M&A toàn cầu đến 2026 và bối cảnh địa phương, chúng ta sẽ đi sâu vào lý do nhà đầu tư ưu tiên lợi nhuận, sai lầm thường gặp, và checklist cụ thể.
Mục lục
- Tại sao chủ công ty cần hiểu doanh thu hay lợi nhuận quan trọng hơn khi định giá trước khi bán?
- Doanh thu hay lợi nhuận quan trọng hơn khi định giá: Góc nhìn từ người bán
- Nhà đầu tư đánh giá doanh thu và lợi nhuận thế nào?
- Sai lầm phổ biến của chủ công ty khi tập trung sai yếu tố
- Checklist thực tế: Cách cân bằng doanh thu và lợi nhuận để định giá cao
- Khi nào chủ công ty nên bắt đầu chuẩn bị?
- Mối liên hệ với hành trình bán công ty tổng thể

Tại sao chủ công ty cần hiểu doanh thu hay lợi nhuận quan trọng hơn khi định giá trước khi bán?
Trong bối cảnh kinh tế Việt Nam đang hội nhập sâu, M&A không còn là khái niệm xa lạ. Chains, M&A và nhượng quyền đang thúc đẩy tăng trưởng mạnh mẽ, nhưng định giá công ty phụ thuộc lớn vào lợi nhuận hơn doanh thu. Doanh thu cho thấy quy mô, nhưng lợi nhuận chứng minh bạn kiếm tiền hiệu quả ra sao.
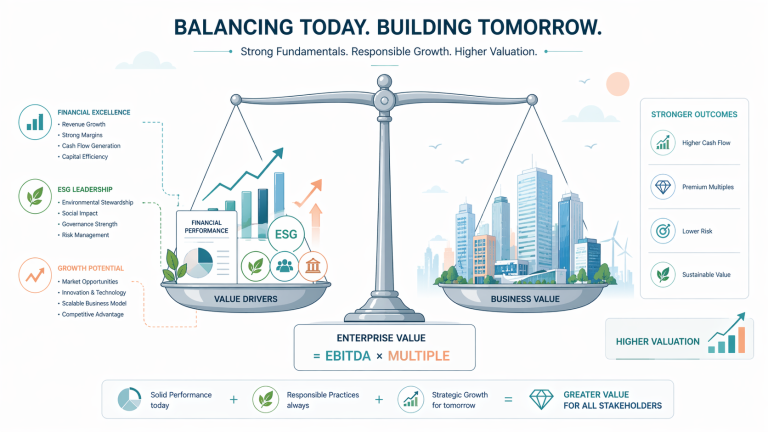
Hãy tưởng tượng hai công ty cùng ngành: Công ty A doanh thu 500 tỷ/năm nhưng lợi nhuận chỉ 5%, Công ty B doanh thu 300 tỷ nhưng lợi nhuận 20%. Nhà đầu tư sẽ chọn B vì rủi ro thấp hơn, khả năng mở rộng cao hơn. Theo các insights định giá gần đây, lợi nhuận (đặc biệt EBITDA) là chỉ số cốt lõi để tính multiple.
Chủ công ty không hiểu điều này thường mắc kẹt ở giai đoạn đàm phán. Họ khoe doanh thu lớn để đẩy giá, nhưng buyer kiểm tra lợi nhuận và phát hiện chi phí cao, dòng tiền yếu – deal sụp đổ. Ở Việt Nam, Luật Đất đai 2024 mang lại thay đổi lớn, nhưng định giá vẫn xoay quanh lợi nhuận bền vững để tránh undervaluation như trường hợp Tin Nghia Corp.
Hiểu rõ giúp bạn chuẩn bị tài chính sạch, tăng multiple từ 3x lên 6x EBITDA. Đây không phải lý thuyết: các thương vụ thành công luôn ưu tiên lợi nhuận để thuyết phục buyer về giá trị dài hạn.
Doanh thu hay lợi nhuận quan trọng hơn khi định giá: Góc nhìn từ người bán
Từ vị trí chủ công ty, doanh thu dễ đo lường và ấn tượng. Bạn xây dựng đội ngũ bán hàng, mở rộng thị trường, doanh thu tăng vọt – ai cũng khen ngợi. Nhưng khi bán, buyer không mua “doanh thu”, họ mua “dòng tiền tương lai”.
Lợi nhuận quan trọng hơn vì nó phản ánh hiệu quả quản lý. Nếu doanh thu cao nhờ chiết khấu lớn hoặc nợ xấu tích tụ, lợi nhuận sẽ mỏng. Trong ngành bán lẻ, như trường hợp CRC bán Rinascente, analyst chia rẽ vì tập trung vào lợi ích cổ đông và tăng trưởng khu vực, không chỉ doanh thu.
Người bán cần tập trung cải thiện biên lợi nhuận gộp (gross margin) và lợi nhuận ròng. Ví dụ, tối ưu chuỗi cung ứng để giảm chi phí, tăng giá trị gia tăng. Điều gì ảnh hưởng đến valuation của công ty cho thấy lợi nhuận là yếu tố hàng đầu.
Thực tế Việt Nam: Công ty dệt may niêm yết gặp khó vì chu kỳ tiền mặt dài làm giảm lợi nhuận, dù doanh thu ổn. Chủ công ty khôn ngoan sẽ dùng lợi nhuận để kể chuyện tăng trưởng bền vững, không chỉ con số doanh thu thô.
Để minh họa, bảng so sánh:
- Doanh thu cao, lợi nhuận thấp: Hấp dẫn ban đầu nhưng rủi ro cao, multiple thấp (2-4x).
- Lợi nhuận cao, doanh thu ổn: Buyer sẵn trả premium, multiple 5-8x.
Kết luận từ góc người bán: Lợi nhuận là chìa khóa, doanh thu chỉ hỗ trợ.

Nhà đầu tư đánh giá doanh thu và lợi nhuận thế nào?
Buyer, đặc biệt strategic buyer như Thomson Medical, nhìn lợi nhuận qua lăng kính EBITDA và free cash flow. Doanh thu giúp ước lượng thị trường, nhưng lợi nhuận dự báo ROI sau mua.
Theo outlook M&A 2026, valuation insights nhấn mạnh lợi nhuận điều chỉnh (normalized profit) để loại bỏ yếu tố một lần. Ở Việt Nam, với cạnh tranh thương mại toàn cầu thay đổi, UNDP nhấn mạnh duy trì lợi nhuận để cạnh tranh.
Investor dùng phương pháp DCF (dòng tiền chiết khấu) dựa trên lợi nhuận dự báo, không doanh thu. Multiple so sánh cũng lấy EBITDA làm cơ sở. EBITDA là gì và tại sao quan trọng trong M&A giải thích chi tiết.
Họ kiểm tra: Biên lợi nhuận có bền vững? Doanh thu tăng từ giá cao hay volume? Trong privatization, undervaluation xảy ra khi lợi nhuận bị thổi phồng.
Sai lầm phổ biến của chủ công ty khi tập trung sai yếu tố
1. Quá khoe doanh thu: Nhiều chủ công ty chỉ show top-line, giấu bottom-line yếu. Buyer phát hiện, mất lòng tin.
2. Bỏ qua điều chỉnh lợi nhuận: Chi phí cá nhân lẫn vào, làm lợi nhuận méo mó. Cần normalize trước.
3. Không tối ưu dòng tiền: Như dệt may Việt Nam, CCC dài làm lợi nhuận giảm dù doanh thu cao.
4. So sánh sai: Dùng multiple doanh thu thay EBITDA. Multiple trong M&A là gì.
5. Chậm chuẩn bị: Đợi buyer hỏi mới fix, quá muộn.
Tránh bằng cách audit tài chính sớm.
Checklist thực tế: Cách cân bằng doanh thu và lợi nhuận để định giá cao
Dưới đây là framework 10 bước cho chủ công ty:
- Audit tài chính 12 tháng: Tách doanh thu recurring vs one-off.
- Tính EBITDA chuẩn: Loại chi phí không recurring.
- Tối ưu biên lợi nhuận: Giảm COGS 10-15%.
- Ngắn chu kỳ tiền mặt: Thu nợ nhanh, trả chậm nhà cung cấp.
- Xây dựng dự báo 3-5 năm: Dựa lợi nhuận tăng trưởng 15%/năm.
- So sánh peer: Multiple EBITDA ngành bạn.
- Chuẩn bị data room: Báo cáo chi tiết lợi nhuận. Chuẩn bị data room cho M&A.
- Test sensitivity: Lợi nhuận +/-10% ảnh hưởng valuation bao nhiêu.
- Tư vấn chuyên gia: Validate số liệu.
- Tải bộ checklist M&A: Để chi tiết hơn.
Áp dụng checklist này, bạn tăng giá trị 20-30%. Để tải bộ checklist M&A.
Khi nào chủ công ty nên bắt đầu chuẩn bị?
Bắt đầu 12-18 tháng trước target exit. Nếu doanh thu tăng nhưng lợi nhuận stagnate, ưu tiên fix ngay. Dấu hiệu: Biên dưới 15%, CCC trên 90 ngày.
Việt Nam đang hot M&A y tế, bán lẻ – chuẩn bị sớm tận dụng. Những yếu tố làm tăng khả năng bán công ty thành công.
Mối liên hệ với hành trình bán công ty tổng thể
Doanh thu-lợi nhuận là nền tảng valuation, liên kết với seller readiness, data room, đàm phán. Toàn hành trình: Chuẩn bị tài chính → Valuation → Tìm buyer → Close.
Tìm hiểu thêm tại cẩm nang kiến thức M&A hoặc các phương pháp định giá doanh nghiệp phổ biến.
Sẵn sàng tối ưu định giá? Tải bộ checklist chuẩn bị bán công ty.
Bắt đầu hành trình bán: Đánh giá doanh nghiệp ngay.
Cần tư vấn cá nhân hóa? Đặt lịch tư vấn bảo mật với chuyên gia.