Cấu trúc giao dịch ảnh hưởng gì đến thuế khi bán công ty?

Cấu trúc giao dịch quyết định số tiền thuế bạn phải nộp khi bán công ty
Khi quyết định bán công ty, nhiều chủ doanh nghiệp tập trung vào việc tìm người mua và đàm phán giá cao nhất. Tuy nhiên, một yếu tố thường bị bỏ qua lại có thể “ăn mòn” đáng kể giá trị thực nhận được: cấu trúc giao dịch và tác động thuế của nó. Bạn có thể đồng ý bán với mức giá 100 tỷ đồng, nhưng sau khi trừ thuế, số tiền về tay chỉ còn 70-80 tỷ. Tại sao lại như vậy? Bởi vì giữa share deal (chuyển nhượng cổ phần) và asset deal (chuyển nhượng tài sản), cách tính thuế hoàn toàn khác nhau.
Ở Việt Nam, thuế lợi nhuận vốn trên chuyển nhượng cổ phần đang là mối quan tâm lớn của nhà đầu tư khi exit. Các giao dịch M&A qua Singapore thường so sánh share deal và asset deal, kèm theo stamp duty. Hơn nữa, Việt Nam vừa bị EU đưa vào danh sách các khu vực pháp lý không hợp tác về thuế, dẫn đến những hàm ý tuân thủ nghiêm ngặt hơn. Những thay đổi này ảnh hưởng trực tiếp đến cách bạn cấu trúc deal để tối ưu hóa thuế.
Bài viết này sẽ giúp bạn hiểu rõ cấu trúc giao dịch ảnh hưởng thế nào đến thuế, từ góc nhìn người bán. Chúng ta sẽ phân tích thực tế, sai lầm phổ biến và checklist thực hành để tránh mất tiền oan.
Mục lục
- Tại sao chủ công ty cần hiểu cấu trúc giao dịch và thuế trước khi bán?
- Cấu trúc giao dịch từ góc nhìn người bán
- Nhà đầu tư nhìn vấn đề này ra sao?
- Sai lầm phổ biến của người bán
- Checklist thực hành cho chủ công ty
- Khi nào nên bắt đầu chuẩn bị?
- Cấu trúc deal kết nối thế nào với hành trình bán công ty tổng thể?
Tại sao chủ công ty cần hiểu cấu trúc giao dịch và thuế trước khi bán?
Trong bối cảnh M&A Việt Nam 2026, hướng dẫn chiến lược toàn diện cho nhà đầu tư nước ngoài nhấn mạnh rằng cấu trúc deal không chỉ là hình thức pháp lý mà còn quyết định hiệu quả tài chính cuối cùng. Đối với người bán, hiểu rõ điều này giúp tránh tình trạng “bán rẻ” do thuế cao bất ngờ.
Hãy tưởng tượng bạn sở hữu một công ty sản xuất, đang tăng trưởng tốt theo Vietnam Manufacturing Tracker tháng 4/2026. Người mua đề xuất share deal để đơn giản hóa thủ tục. Nhưng nếu bạn không biết rằng share deal kích hoạt thuế lợi nhuận vốn trên chuyển nhượng cổ phần, bạn có thể nhận ít hơn dự kiến. Ngược lại, asset deal có thể chịu VAT và thuế thu nhập doanh nghiệp (TNDN) trên lợi nhuận từ bán tài sản, nhưng đôi khi linh hoạt hơn trong việc chọn tài sản chuyển nhượng.

Hơn nữa, hướng dẫn thuế toàn cầu về kinh doanh tại Việt Nam chỉ rõ các nghĩa vụ thuế gián tiếp và quốc tế then chốt. Nếu công ty bạn có tài sản bất động sản, thuế cho chủ sở hữu cư trú và không cư trú khác nhau đáng kể. Chủ doanh nghiệp cần nắm để đàm phán cấu trúc phù hợp, tránh rủi ro tuân thủ từ danh sách không hợp tác của EU.
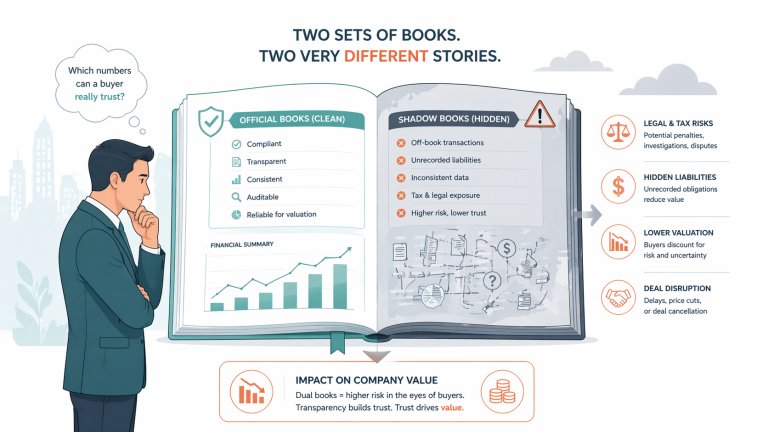
Không hiểu cấu trúc deal còn dẫn đến định giá sai lầm. Giá bán trước thuế không phải là giá thực. Bạn cần tính net proceeds sau thuế để so sánh các offer. Trong thực tế, nhiều deal thất bại vì seller không dự phòng thuế, dẫn đến tranh cãi cuối phút.
Cuối cùng, với quan hệ thương mại Mỹ-Việt dưới Trump 2.0, tác động của tariffs lên xuất khẩu Việt Nam có thể ảnh hưởng gián tiếp đến giá trị công ty, làm cấu trúc deal trở nên phức tạp hơn khi buyer đòi điều chỉnh thuế quan.
Cấu trúc giao dịch từ góc nhìn người bán
Từ vị trí người bán, cấu trúc deal quyết định dòng tiền ròng bạn nhận được. Hai loại phổ biến nhất là share deal và asset deal.
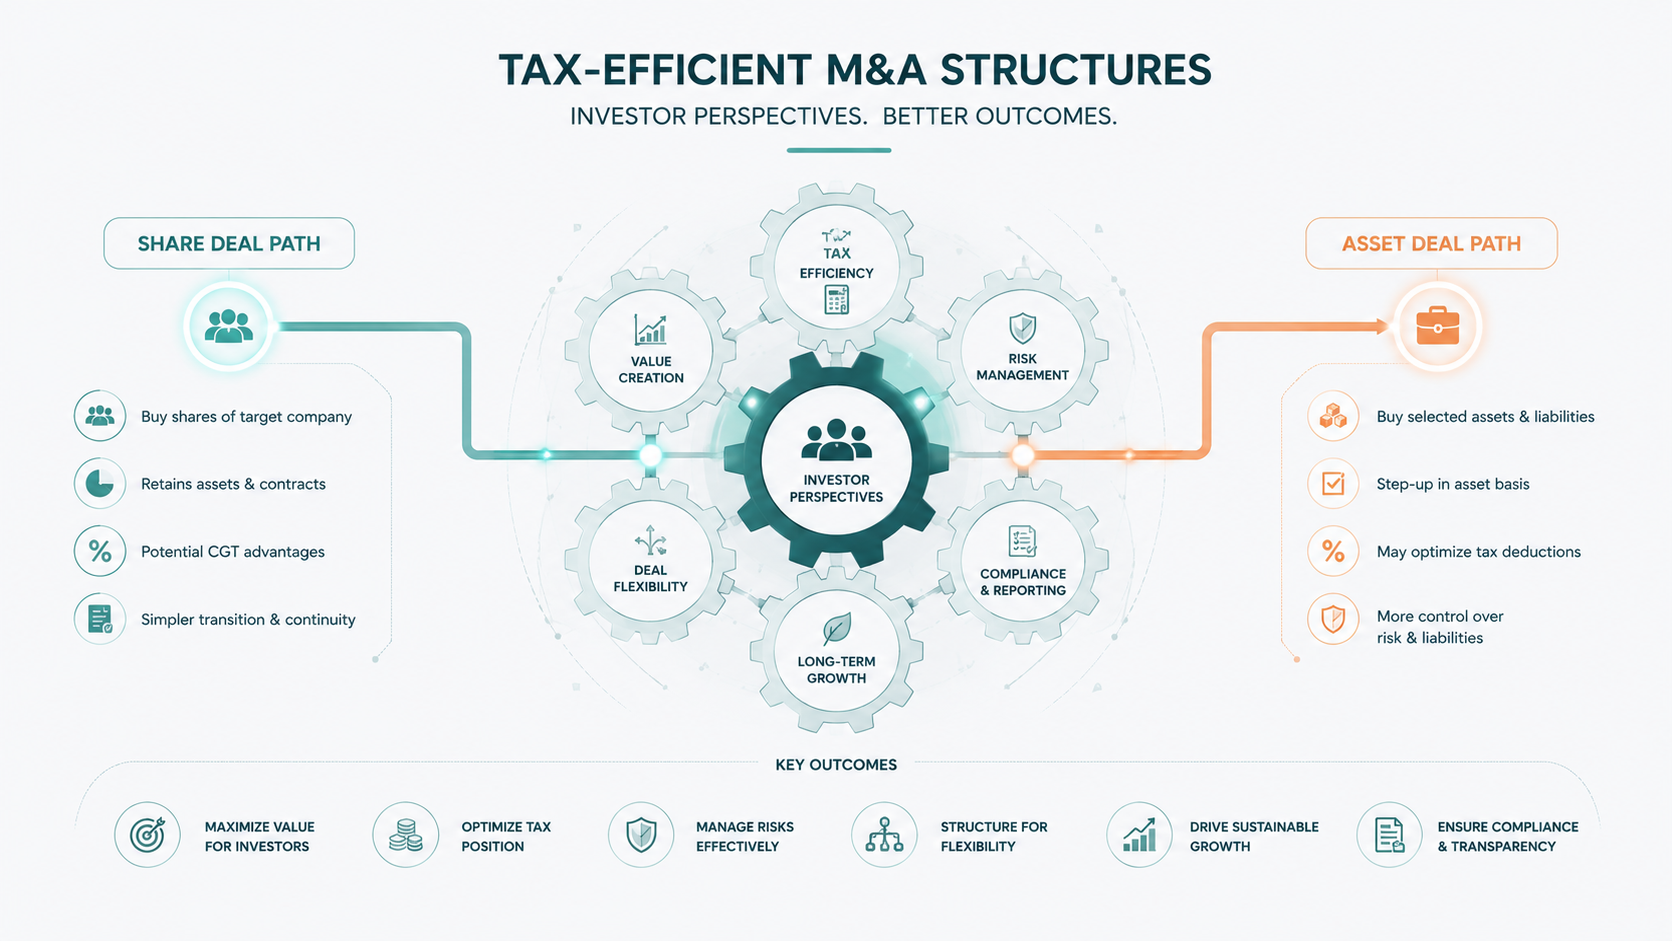
Share deal: Bạn bán toàn bộ hoặc phần lớn cổ phần. Ưu điểm là đơn giản, chuyển giao toàn bộ công ty bao gồm hợp đồng, giấy phép. Tuy nhiên, thuế lợi nhuận vốn trên chuyển nhượng cổ phần áp dụng cho cá nhân (thường 20% trên gain), hoặc TNDN nếu công ty bán. Buyer thích vì kế thừa lịch sử hoạt động.
Asset deal: Bán từng tài sản cụ thể như máy móc, hàng tồn kho, bất động sản. Seller chỉ chịu thuế trên tài sản bán, có thể khấu trừ lỗ từ tài sản khác. Nhưng buyer phải đăng ký lại hợp đồng, giấy phép – tốn thời gian. Thuế VAT 10% trên tài sản chịu thuế, cộng thuế TNDN trên lợi nhuận bán.
Trong M&A qua Singapore, share deal thường tránh stamp duty cao hơn asset deal, nhưng ở Việt Nam, quy định địa phương chi phối. Hướng dẫn thuế toàn cầu nhấn mạnh rằng các loại thuế gián tiếp như VAT, thuế tiêu thụ đặc biệt cần được cấu trúc để tối ưu.
Đối với người nước ngoài, quy tắc 183 ngày quyết định cư trú thuế cho nhân viên nước ngoài, ảnh hưởng nếu deal bao gồm chuyển giao nhân sự. Chủ sở hữu không cư trú chịu thuế cao hơn trên bất động sản.
Để minh họa, giả sử công ty bạn có giá trị 50 tỷ. Share deal: gain 40 tỷ, thuế 20% = 8 tỷ, net 42 tỷ. Asset deal: bán tài sản chịu VAT 10% + TNDN 20% trên profit, có thể net thấp hơn nếu không tối ưu. (Lưu ý: con số minh họa dựa trên quy định chung, cần tư vấn cụ thể).
Nhà đầu tư nhìn vấn đề này ra sao?
Người mua, đặc biệt nhà đầu tư nước ngoài, ưu tiên cấu trúc giảm rủi ro thuế cho họ. Trong share deal, họ kế thừa liabilities cũ, nên đòi due diligence kỹ về thuế tồn đọng. Asset deal cho phép cherry-pick tài sản sạch, tránh nợ thuế.
Theo hướng dẫn M&A 2026, nhà đầu tư nước ngoài cần chiến lược toàn diện, bao gồm tuân thủ danh sách không hợp tác của EU. Họ sẽ đẩy share deal nếu công ty sạch, nhưng yêu cầu indemnity cho thuế phát sinh.
Nhà đầu tư tài chính tập trung net IRR sau thuế, nên cấu trúc ảnh hưởng valuation họ sẵn sàng trả. Strategic buyer có thể chấp nhận asset deal để tích hợp nhanh. Trong bối cảnh crypto policy 2025/26, nếu công ty liên quan tài sản kỹ thuật số, thuế quốc tế phức tạp hơn.
Họ cũng xem xét tariffs Mỹ dưới Trump 2.0, ưu tiên cấu trúc linh hoạt nếu xuất khẩu bị ảnh hưởng.
Sai lầm phổ biến của người bán
- Không tính thuế vào định giá: Nhiều seller chỉ nhìn gross price, bỏ qua net after tax. Kết quả: chấp nhận offer thấp hơn thực tế.
- Chọn cấu trúc theo buyer mà không tư vấn thuế: Buyer đẩy share deal vì tiện, nhưng seller chịu thuế cao hơn.
- Bỏ qua thuế gián tiếp: VAT, stamp duty trong asset deal làm tăng chi phí bất ngờ.
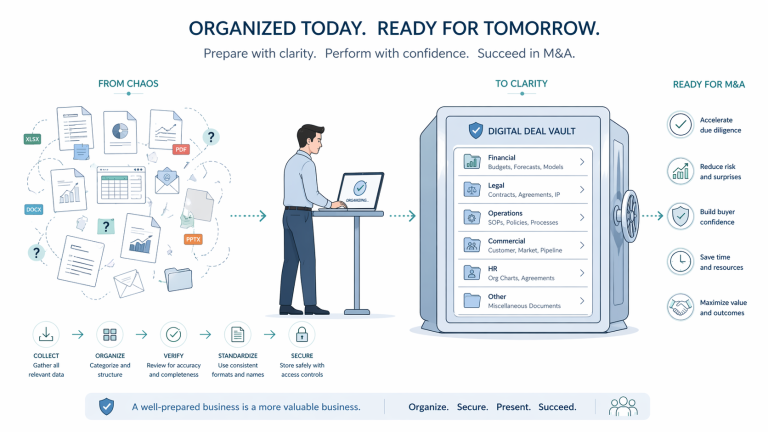
- Không chuẩn bị hồ sơ thuế sạch: Thuế tồn đọng làm deal delay hoặc giá giảm.
- Quên quy tắc cư trú: Với nhân viên nước ngoài, quy tắc 183 ngày ảnh hưởng lương thưởng post-deal.
Những sai lầm này phổ biến ở Việt Nam, nơi hướng dẫn thuế toàn cầu nhấn mạnh sự khác biệt giữa cư trú và không cư trú.
Checklist thực hành cho chủ công ty
Dưới đây là framework 10 bước để tối ưu cấu trúc deal và thuế:
- Xem xét loại deal: Share hay asset? Liệt kê pros/cons thuế.
- Tính toán sơ bộ net proceeds cho từng kịch bản.
- Kiểm tra sổ sách thuế 3-5 năm qua, clean up liabilities.
- Đánh giá tài sản: Những gì chịu VAT? Lỗ khấu trừ được không?
- Tư vấn luật sư thuế về quy định mới (EU list, capital gains).
- Đàm phán tax indemnity với buyer.
- Xem xét hybrid structure nếu phù hợp.
- Dự phòng escrow cho thuế tranh chấp.
- Tối ưu timing: Bán cuối năm tài chính để defer thuế.
- Chuẩn bị cho post-deal: Thuế nhân viên, bất động sản.
Tải bộ checklist M&A để có mẫu chi tiết hỗ trợ bước này. Để hiểu thêm về multiple trong M&A, vì thuế ảnh hưởng trực tiếp đến định giá.
Khi nào nên bắt đầu chuẩn bị?
Bắt đầu ngay khi nghĩ đến bán, ít nhất 12-18 tháng trước. Thuế audit mất 3-6 tháng, clean up sổ sách cần thời gian. Nếu công ty sản xuất, theo Vietnam Manufacturing Tracker, chuẩn bị sớm để tránh biến động thị trường.
Đừng chờ offer mới hành động – đó là sai lầm lớn.
Cấu trúc deal kết nối thế nào với hành trình bán công ty tổng thể?
Cấu trúc deal là phần cuối của seller readiness. Nó liên kết với định giá (xem EBITDA trong M&A), due diligence và closing. Toàn bộ hành trình: chuẩn bị tài chính sạch → marketing → đàm phán cấu trúc → tax optimization → exit.
Tìm hiểu thêm tại cẩm nang kiến thức M&A hoặc từ điển thuật ngữ M&A.
Bắt đầu ngay hôm nay với bước đầu tiên để bán doanh nghiệp.
Đặt lịch tư vấn chiến lược 1-1 với chuyên gia để phân tích cấu trúc deal phù hợp.