Có nên tự định giá công ty trước khi gặp buyer: Lời khuyên thực tế

Tự định giá công ty: Bước đi cần thiết hay cạm bẫy tiềm ẩn?
Khi nghĩ đến việc bán công ty, hầu hết chủ doanh nghiệp đều muốn tự ước lượng giá trị để có cái nhìn sơ bộ về con số có thể nhận được. Ý tưởng này nghe có vẻ hợp lý: bạn hiểu rõ nhất hoạt động kinh doanh của mình, doanh thu, lợi nhuận, và những nỗ lực đã bỏ ra qua bao năm. Tuy nhiên, câu hỏi lớn đặt ra là: có nên tự định giá công ty trước khi gặp buyer không? Trong thực tế M&A tại Việt Nam, nhiều chủ công ty đã vội vàng tự định giá cao ngất ngưởng, dẫn đến thất vọng khi buyer đưa ra con số thấp hơn nhiều. Ngược lại, những người định giá quá khiêm tốn lại có nguy cơ bán rẻ mạt tài sản mình xây dựng.
Vấn đề không chỉ nằm ở con số, mà còn ở cách tiếp cận. Tự định giá có thể giúp bạn chuẩn bị tâm lý và dữ liệu, nhưng nếu dựa trên cảm tính hoặc công thức đơn giản, nó dễ trở thành rào cản trong đàm phán. Buyer chuyên nghiệp sử dụng phương pháp định giá phức tạp, xem xét rủi ro pháp lý, tài chính, và thị trường mà chủ công ty thường bỏ qua. Bài viết này sẽ phân tích sâu, từ góc nhìn thực tiễn, giúp bạn quyết định có nên tự làm hay không, và nếu có thì làm thế nào để hiệu quả.

Tại sao chủ công ty cần hiểu về tự định giá trước khi bán?
Trước khi bước vào bất kỳ cuộc gặp buyer nào, việc nắm rõ giá trị công ty là yếu tố then chốt. Không phải để “đặt giá” cứng nhắc, mà để bạn có bức tranh tổng quan về vị thế đàm phán. Ở Việt Nam, thị trường M&A đang sôi động với các thương vụ lớn từ nhà đầu tư nước ngoài, nhưng đa số chủ công ty nhỏ và vừa thiếu kinh nghiệm định giá chuyên sâu.
Tự định giá giúp bạn xác định floor price – mức giá tối thiểu chấp nhận được – và tránh bị buyer ép giá. Ví dụ, nếu bạn biết công ty mình có EBITDA ổn định, bạn có thể tự tính multiple sơ bộ dựa trên ngành. Tuy nhiên, hiểu rõ không đồng nghĩa với tự làm một mình. Nhiều chủ doanh nghiệp nghĩ rằng chỉ cần lấy lợi nhuận nhân với 5-10 là xong, nhưng thực tế phức tạp hơn nhiều.
Hơn nữa, trong bối cảnh kinh tế Việt Nam phục hồi sau đại dịch, các yếu tố như lạm phát, biến động tỷ giá, và quy định mới về thuế M&A khiến định giá trở nên nhạy cảm. Hiểu điều này giúp bạn tránh mất hàng tỷ đồng chỉ vì thiếu chuẩn bị. Nếu không tự định giá, bạn dễ rơi vào thế bị động, chấp nhận con số buyer đưa ra mà không phản biện.
Cuối cùng, kiến thức về tự định giá còn giúp bạn tăng valuation trước khi bán, bằng cách cải thiện các chỉ số then chốt trước khi gặp buyer.
Tự định giá từ góc nhìn người bán
Từ vị trí chủ công ty, tự định giá mang lại cảm giác kiểm soát. Bạn biết rõ lịch sử phát triển, khách hàng trung thành, và tiềm năng mở rộng – những yếu tố buyer chưa nắm. Bắt đầu bằng phương pháp đơn giản: định giá tài sản (asset-based), lấy tổng tài sản trừ nợ phải trả. Phương pháp này phù hợp với công ty sản xuất có máy móc lớn.
Tiếp theo là phương pháp dòng tiền chiết khấu (DCF), dự báo dòng tiền tương lai và chiết khấu về hiện tại. Dù phức tạp, bạn có thể dùng Excel để ước lượng nếu có dữ liệu tài chính 3-5 năm qua. Hoặc dùng multiple ngành: nhân EBITDA với hệ số trung bình ngành, ví dụ F&B khoảng 4-6x, công nghệ 8-12x.
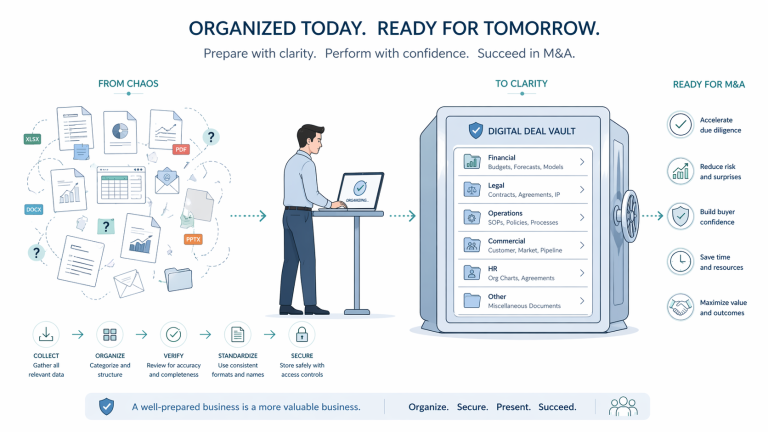
Tuy nhiên, người bán thường mắc lỗi over-optimism: nhân multiple cao vì “công ty mình đặc biệt”. Thực tế, buyer sẽ điều chỉnh xuống dựa trên rủi ro như phụ thuộc chủ doanh nghiệp hay hợp đồng khách hàng không ổn định. Để tự định giá hiệu quả, hãy thu thập báo cáo tài chính sạch, loại trừ chi phí cá nhân không hợp lý, và so sánh với các thương vụ tương tự.
EBITDA là chỉ số cốt lõi ở đây, vì nó phản ánh lợi nhuận hoạt động thực. Tự tính EBITDA giúp bạn có cơ sở vững khi thảo luận với buyer.
Nhà đầu tư nhìn nhận vấn đề này thế nào?
Buyer, đặc biệt là quỹ đầu tư hoặc doanh nghiệp chiến lược, không bao giờ chấp nhận giá tự định của seller một cách mù quáng. Họ có đội ngũ chuyên gia sử dụng mô hình định giá chuẩn, kết hợp nhiều phương pháp để ra range giá. Ví dụ, người mua tài chính tập trung vào multiple EBITDA, trong khi người mua chiến lược coi trọng synergy – giá trị cộng hưởng sau mua.
Từ góc nhìn buyer, tự định giá của seller thường bị coi là biased. Họ sẽ thực hiện due diligence để kiểm tra, và nếu phát hiện bất nhất, sẽ giảm giá mạnh. Ở Việt Nam, buyer nước ngoài như từ Singapore hay Nhật thường áp dụng chuẩn quốc tế, xem xét ESG factors và rủi ro địa chính trị.
Họ cũng phân biệt enterprise value và equity value, điều mà nhiều seller bỏ qua. Tự định giá mà không phân biệt sẽ dẫn đến hiểu lầm lớn trong đàm phán.
Sai lầm phổ biến của người bán
1. Định giá dựa trên cảm tính: Nhiều chủ công ty lấy doanh thu nhân 2-3 chỉ vì “công ty chạy tốt”. Buyer sẽ bác bỏ ngay vì không có cơ sở tài chính.
2. Bỏ qua điều chỉnh normalized earnings: Bao gồm chi phí cá nhân như xe hơi, du lịch vào lợi nhuận, làm EBITDA ảo cao.
3. Không xem xét rủi ro: Phụ thuộc một khách hàng lớn hay chủ doanh nghiệp là điểm trừ lớn, giảm multiple xuống 20-30%.
4. So sánh sai benchmark: Lấy multiple của công ty lớn như Vingroup áp cho startup nhỏ.
5. Định giá quá sớm mà không clean up sổ sách: Buyer phát hiện nợ ẩn hoặc tranh chấp pháp lý sẽ rút lui.
Những sai lầm này thường dẫn đến deal failure hoặc bán lỗ. Multiple trong M&A không phải con số cố định, mà phụ thuộc ngữ cảnh.
Checklist thực tế cho chủ công ty
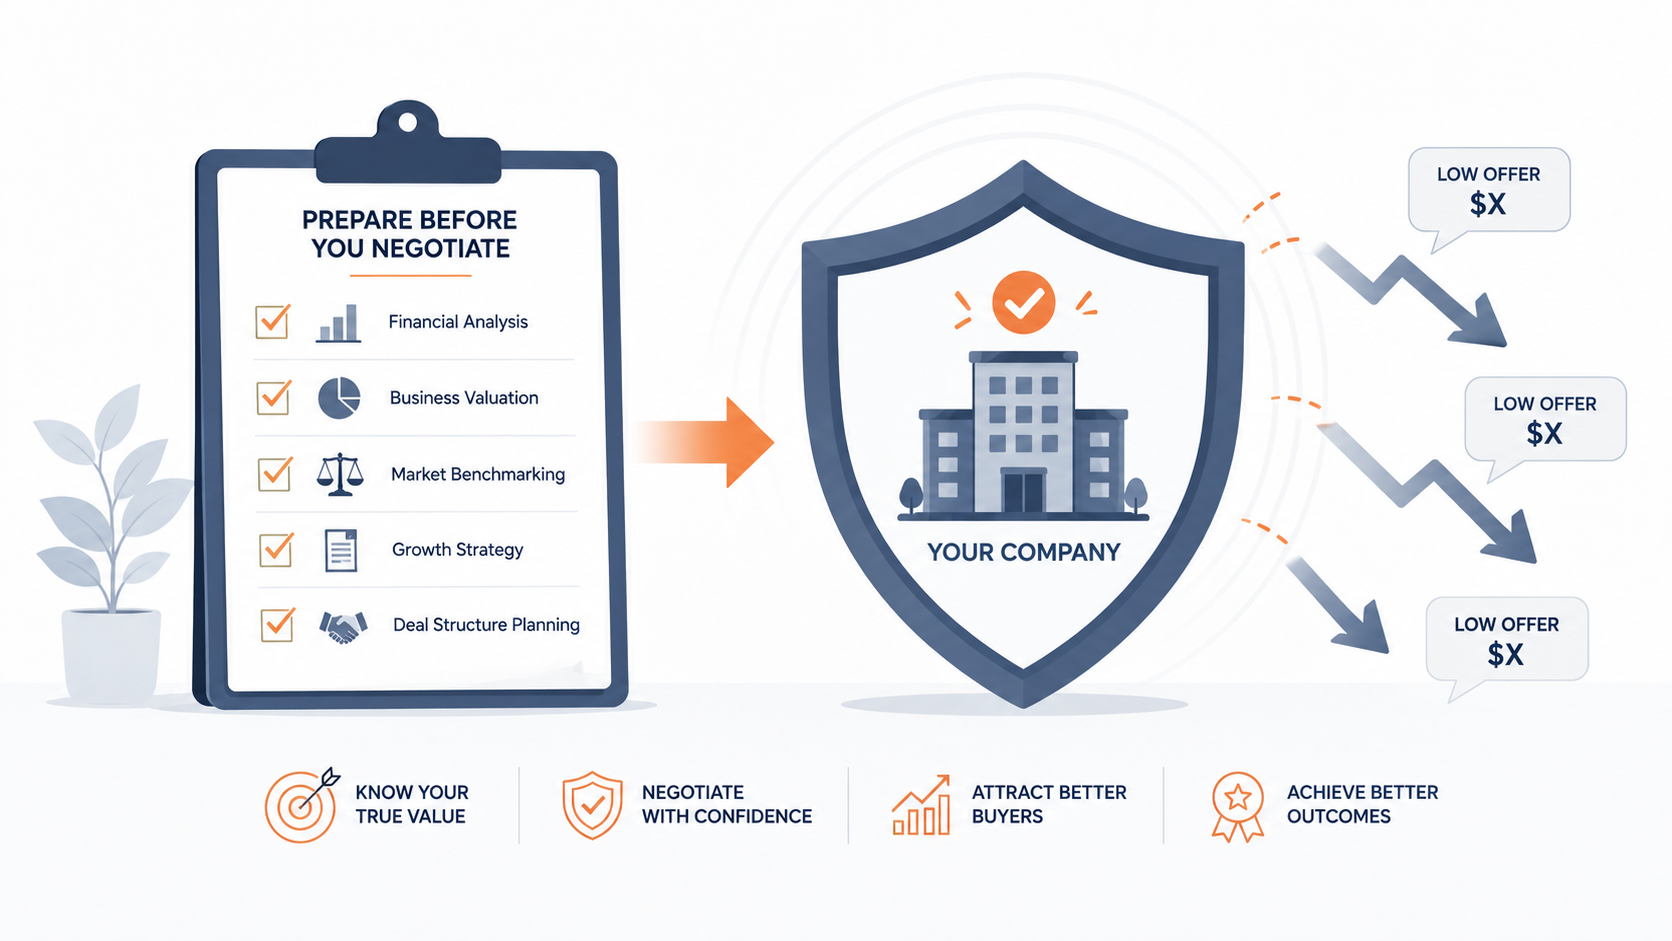
Dưới đây là khung thực tế để tự định giá an toàn:
- Thu thập dữ liệu tài chính 3 năm gần nhất: Báo cáo kiểm toán, P&L, balance sheet.
- Tính EBITDA normalized: Loại chi phí không tái diễn.
- Nghiên cứu multiple ngành: Dùng dữ liệu từ các thương vụ gần đây tại Việt Nam.
- Ước lượng bằng 3 phương pháp: Asset, DCF, comparable.
- Điều chỉnh rủi ro: Đánh giá key-man risk, customer concentration.
- Xác định range giá: Thay vì con số cố định, dùng 20-30% margin.
- Test với advisor: Chia sẻ với chuyên gia độc lập trước khi gặp buyer.
Áp dụng checklist này giúp tự định giá của bạn đáng tin cậy hơn. Để hỗ trợ, bạn có thể tải bộ checklist M&A chuẩn bị bán công ty.
Khi nào nên bắt đầu chuẩn bị?
Đừng chờ đến khi có buyer gõ cửa. Bắt đầu tự định giá ít nhất 6-12 tháng trước, song song với việc cải thiện các yếu tố ảnh hưởng đến valuation. Thời điểm lý tưởng là khi công ty đang tăng trưởng ổn định, trước mùa cao điểm M&A (Q4 hàng năm).
Nếu bạn đang lên kế hoạch bán trong 2 năm tới, hãy bắt đầu ngay. Điều này cho phép clean up sổ sách và tăng EBITDA thực tế.
Mối liên hệ với hành trình bán công ty tổng thể
Tự định giá chỉ là bước đầu trong quy trình M&A. Nó kết nối với due diligence, LOI, và closing. Nếu định giá tốt, bạn có leverage lớn hơn trong đàm phán. Toàn bộ hành trình bao gồm chuẩn bị tài liệu, tìm buyer phù hợp, và quản lý kỳ vọng.
Tìm hiểu thêm tại cẩm nang kiến thức M&A hoặc từ điển thuật ngữ M&A để nắm vững các khái niệm.
Sẵn sàng bắt đầu? Bắt đầu quy trình M&A ngay hôm nay.
Muốn tư vấn chuyên sâu? Đặt lịch tư vấn bảo mật với chuyên gia.